【勝券在沃:11月投資專欄】
精準解讀市場脈動,穩健布局未來趨勢

核心觀點
- 科技巨頭財報季成了人工智慧投資的「回報檢驗」:市場不再為大手筆支出鼓掌,自由現金流轉負的 Alphabet 寫下史上最大單日跌幅。
- 聯準會9月升息後,10月暫停,但有兩位委員主張續升。市場預估12月再升息一碼的機率逾八成。
- 中東戰事把布蘭特原油推回每桶110美元以上,美國9月消費者物價年增率回升至3.7%,10年期公債殖利率在5%上下震盪。
- 美股10月大致持平,S&P 500 在月初創高後回吐漲幅。台股自逼近五萬點的高點回落約9.3%。
行動建議
- 股票:AI 主線不放棄,但選股標準從「誰花最多」轉向「誰賺得回來」。偏好現金流充沛的平台與具定價權的晶片供應鏈,降低自由現金流轉負的雲端巨頭部位。
- 債券:趁殖利率接近5%,分批把存續期拉長到中天期(5–7年)。30年期等長天期公債,待財政與通膨訊號明朗再加碼。
- 其他資產:黃金短線受升息預期壓抑,維持核心避險部位、不追高。原油保留適度部位,對沖地緣風險。結構型商品可利用偏高的波動度取得較佳票息,但連結標的宜挑現金流穩健者,並設定保守的下檔保護。
【資產回顧】
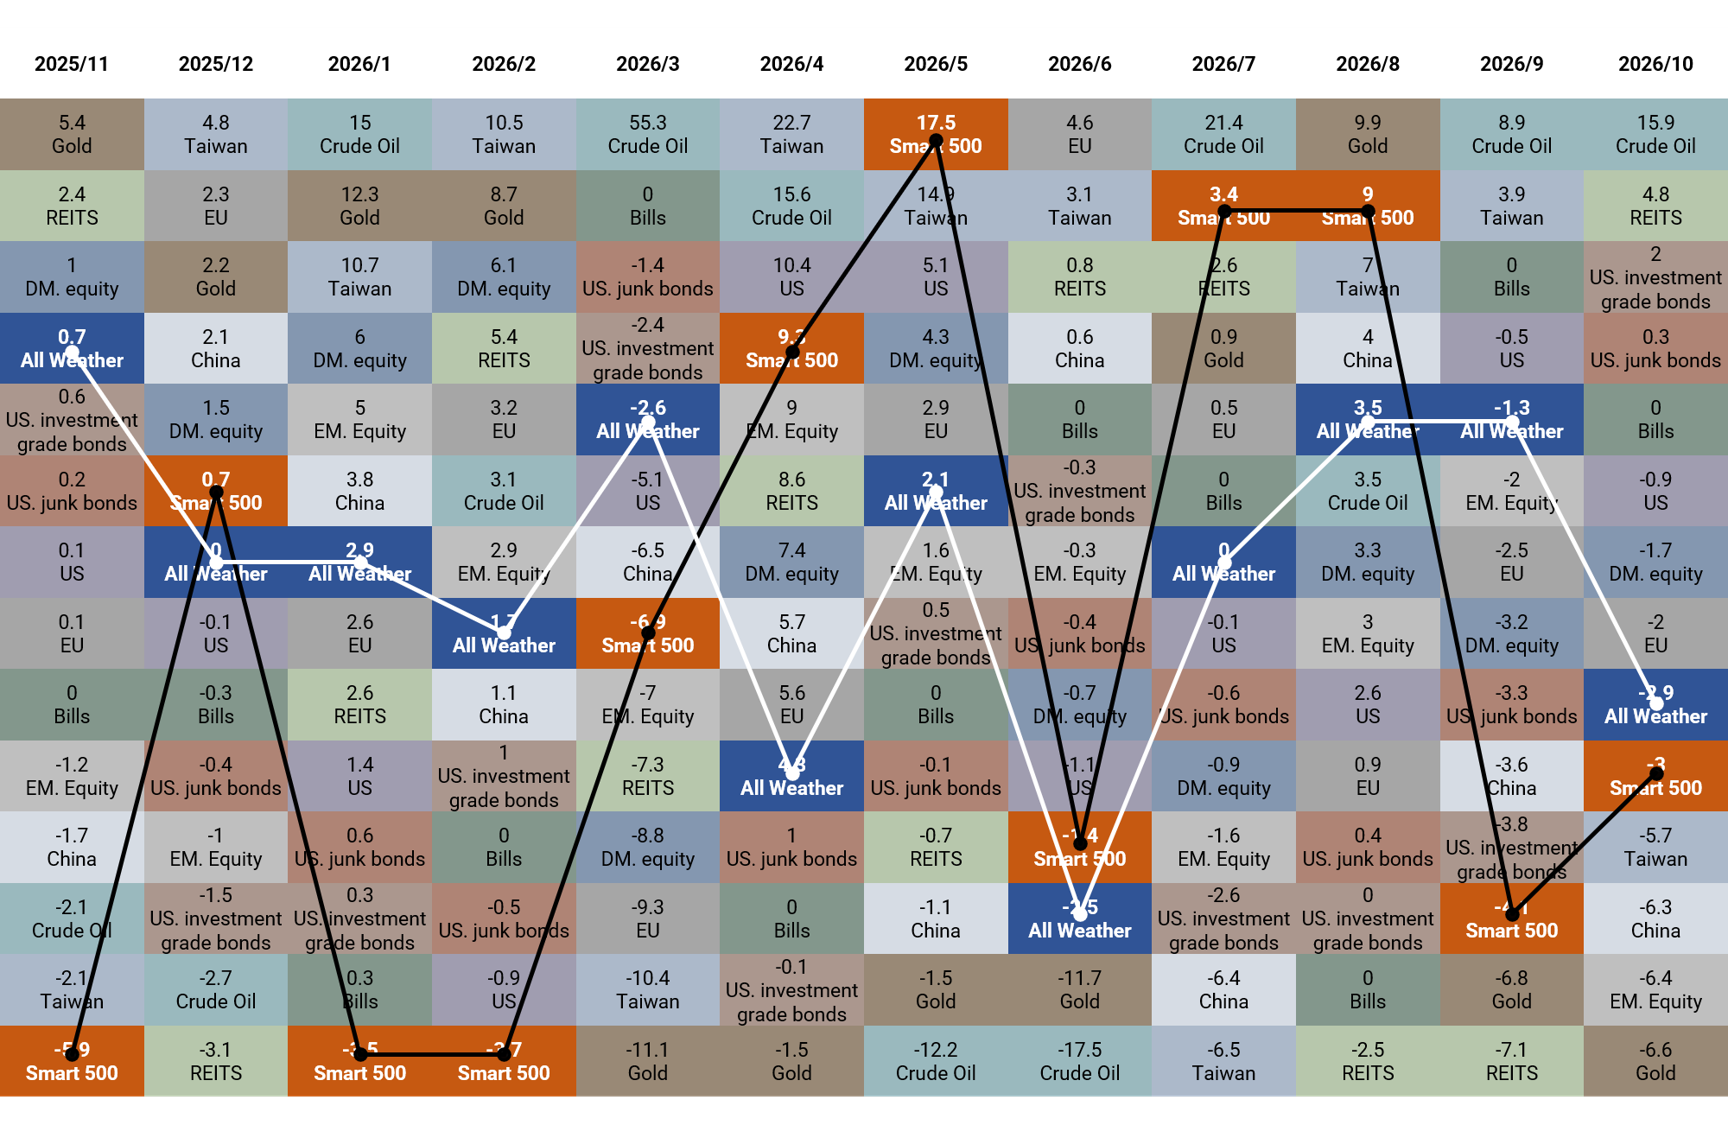
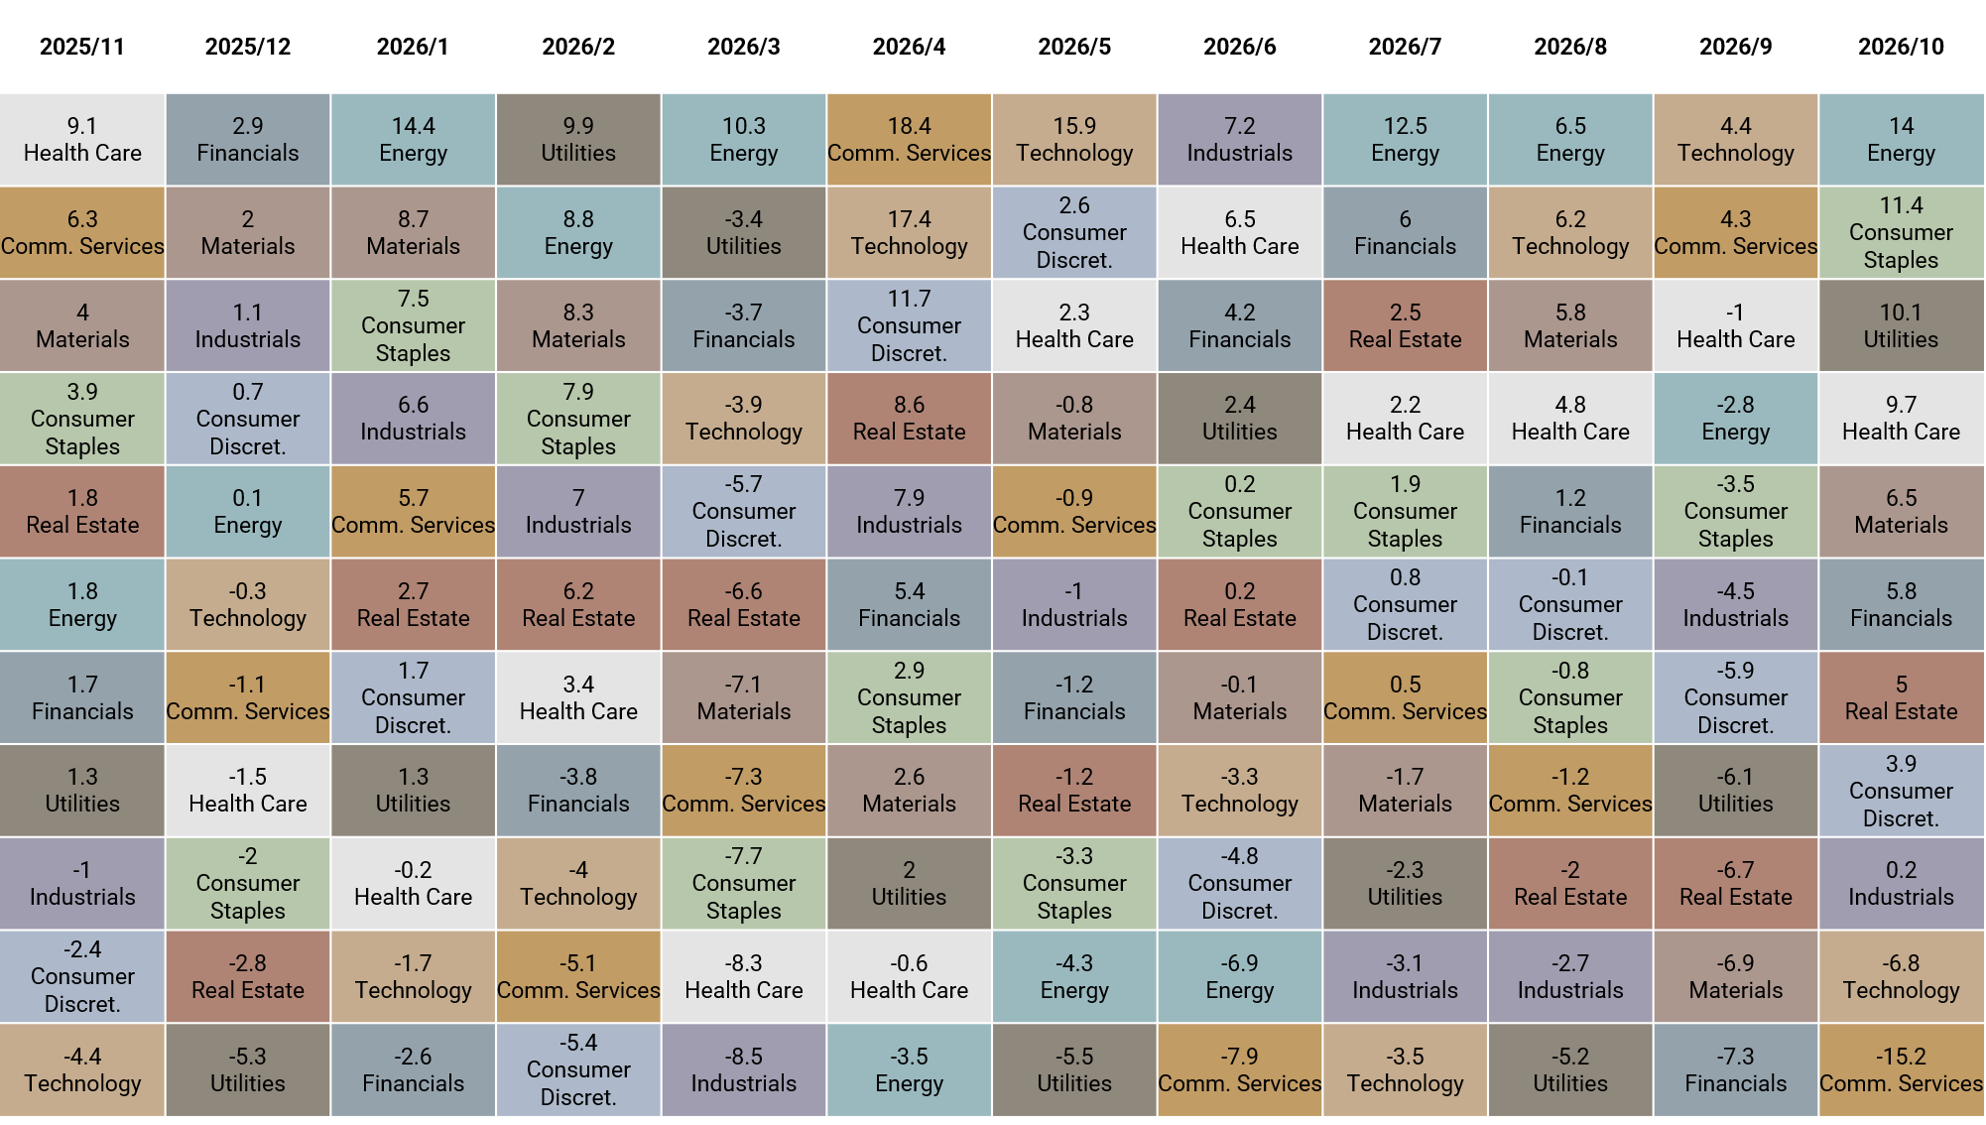
10 月資產表現以原油和房地產表現最佳,分別上漲 15.9% 與 4.8%;標普板塊以能源與必需消費板塊表現最佳,分別上漲 14% 與 11.4%。
【策略追蹤】
沃勝全天候投資組合
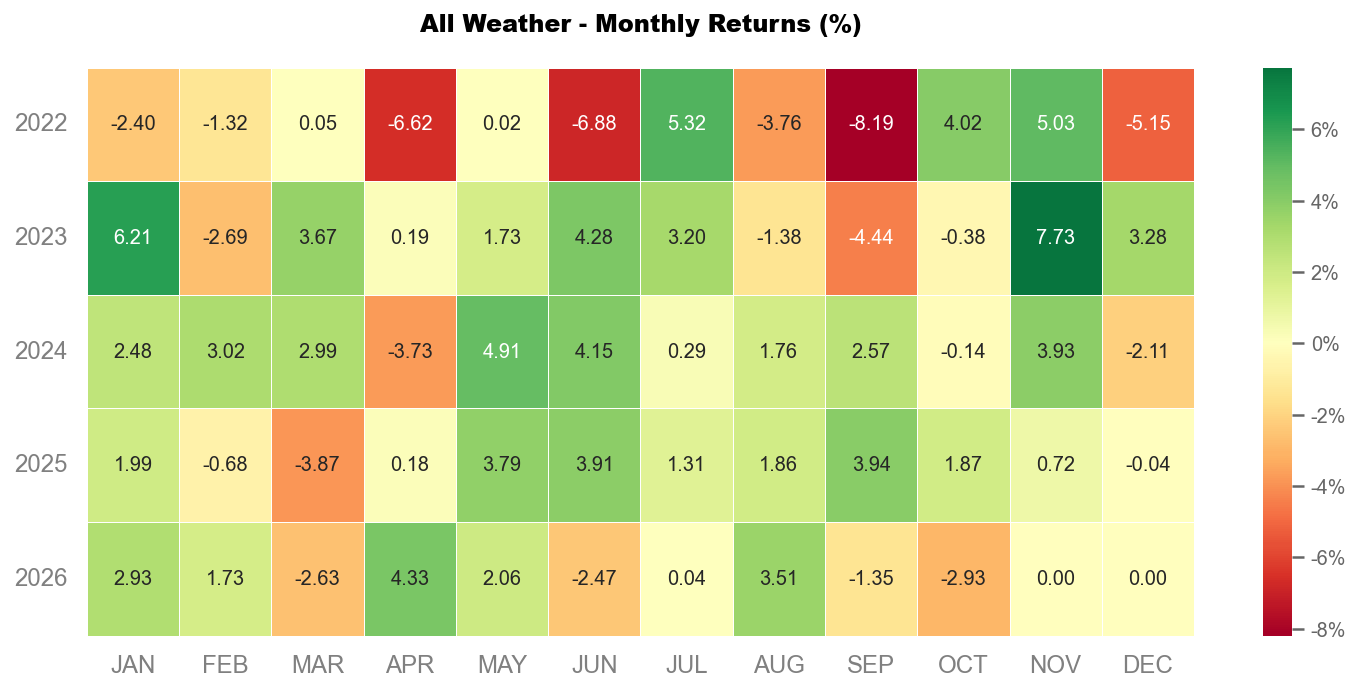
10 月沃勝全天候投資組合報酬 -2.93%。當月以長債 (TLT) 表現最佳,該資產上漲 5.6%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
沃勝 Smart 500 投資策略
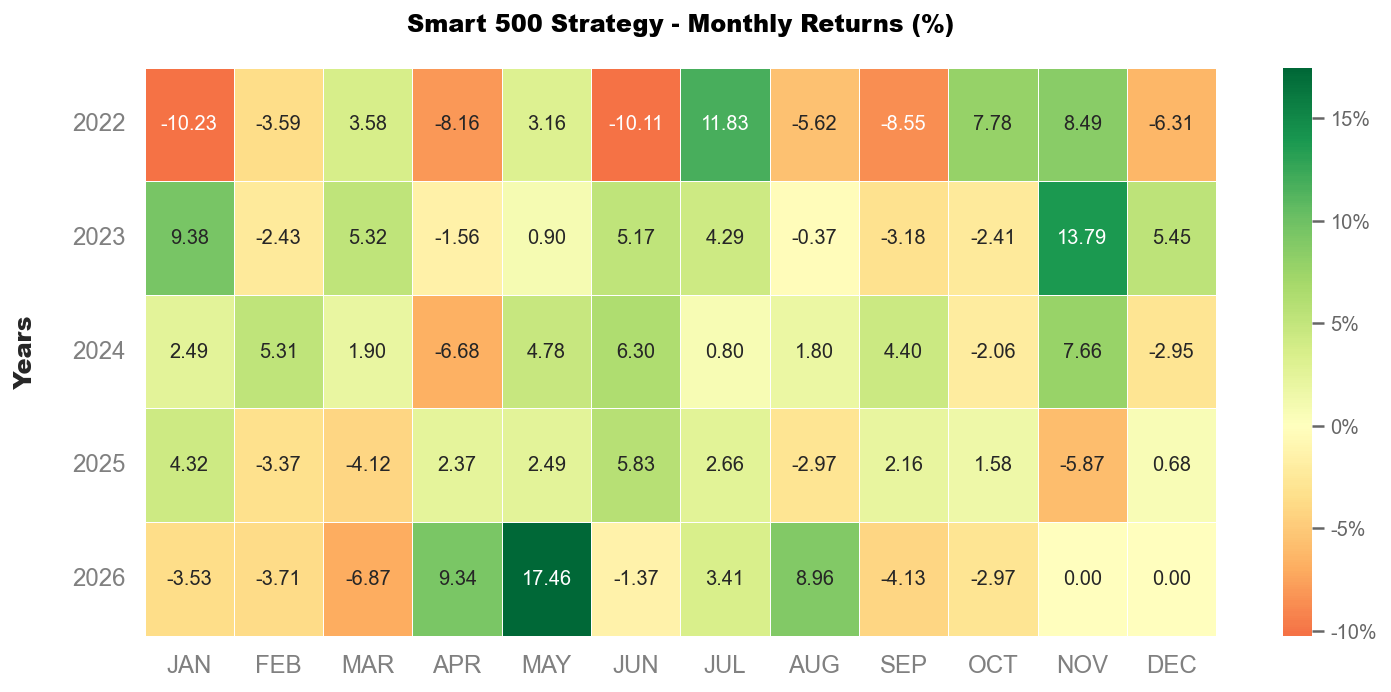
10 月沃勝 Smart 500 投資策略報酬 -2.97%。當月成分股以 ADSK 貢獻最多,上漲 19.4%,其次是 MNST,上漲 13.7%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
前言
過去三年,華爾街對 AI 的態度是「先投資、再說」,本月起,投資人開始翻開帳本,追問每一塊錢的資本支出何時回本。總體環境也不寬鬆:中東戰火把油價推回百元之上,通膨重新抬頭,聯準會仍在升息循環中,美國10年期公債殖利率徘徊在近二十年高點。成長、通膨與利率三股力量同時拉扯,S&P 500 在月初創下歷史新高後,幾乎原地踏步一整個月。我們認為,市場正從「題材驅動」走向「現金流驗證」。接下來,選股與存續期管理的重要性,將高於整體持股水位的高低。
AI 投資進入「繳成績單」階段,華爾街開始懲罰燒錢
10月下旬,幾家大型雲端與社群平台陸續公布第三季財報。成長數字依舊亮眼:微軟 Azure 雲端營收成長約48%,亞馬遜 AWS 成長39%,Google 雲端營收更成長逾一倍。但市場的焦點早已從營收轉向資本支出與自由現金流,也就是企業扣除投資後真正剩下的現金。Alphabet 單季資本支出約514億美元,自由現金流連續第二季為負,約負91億美元,加上罕見的獲利不如預期,股價寫下史上最大單日跌幅。
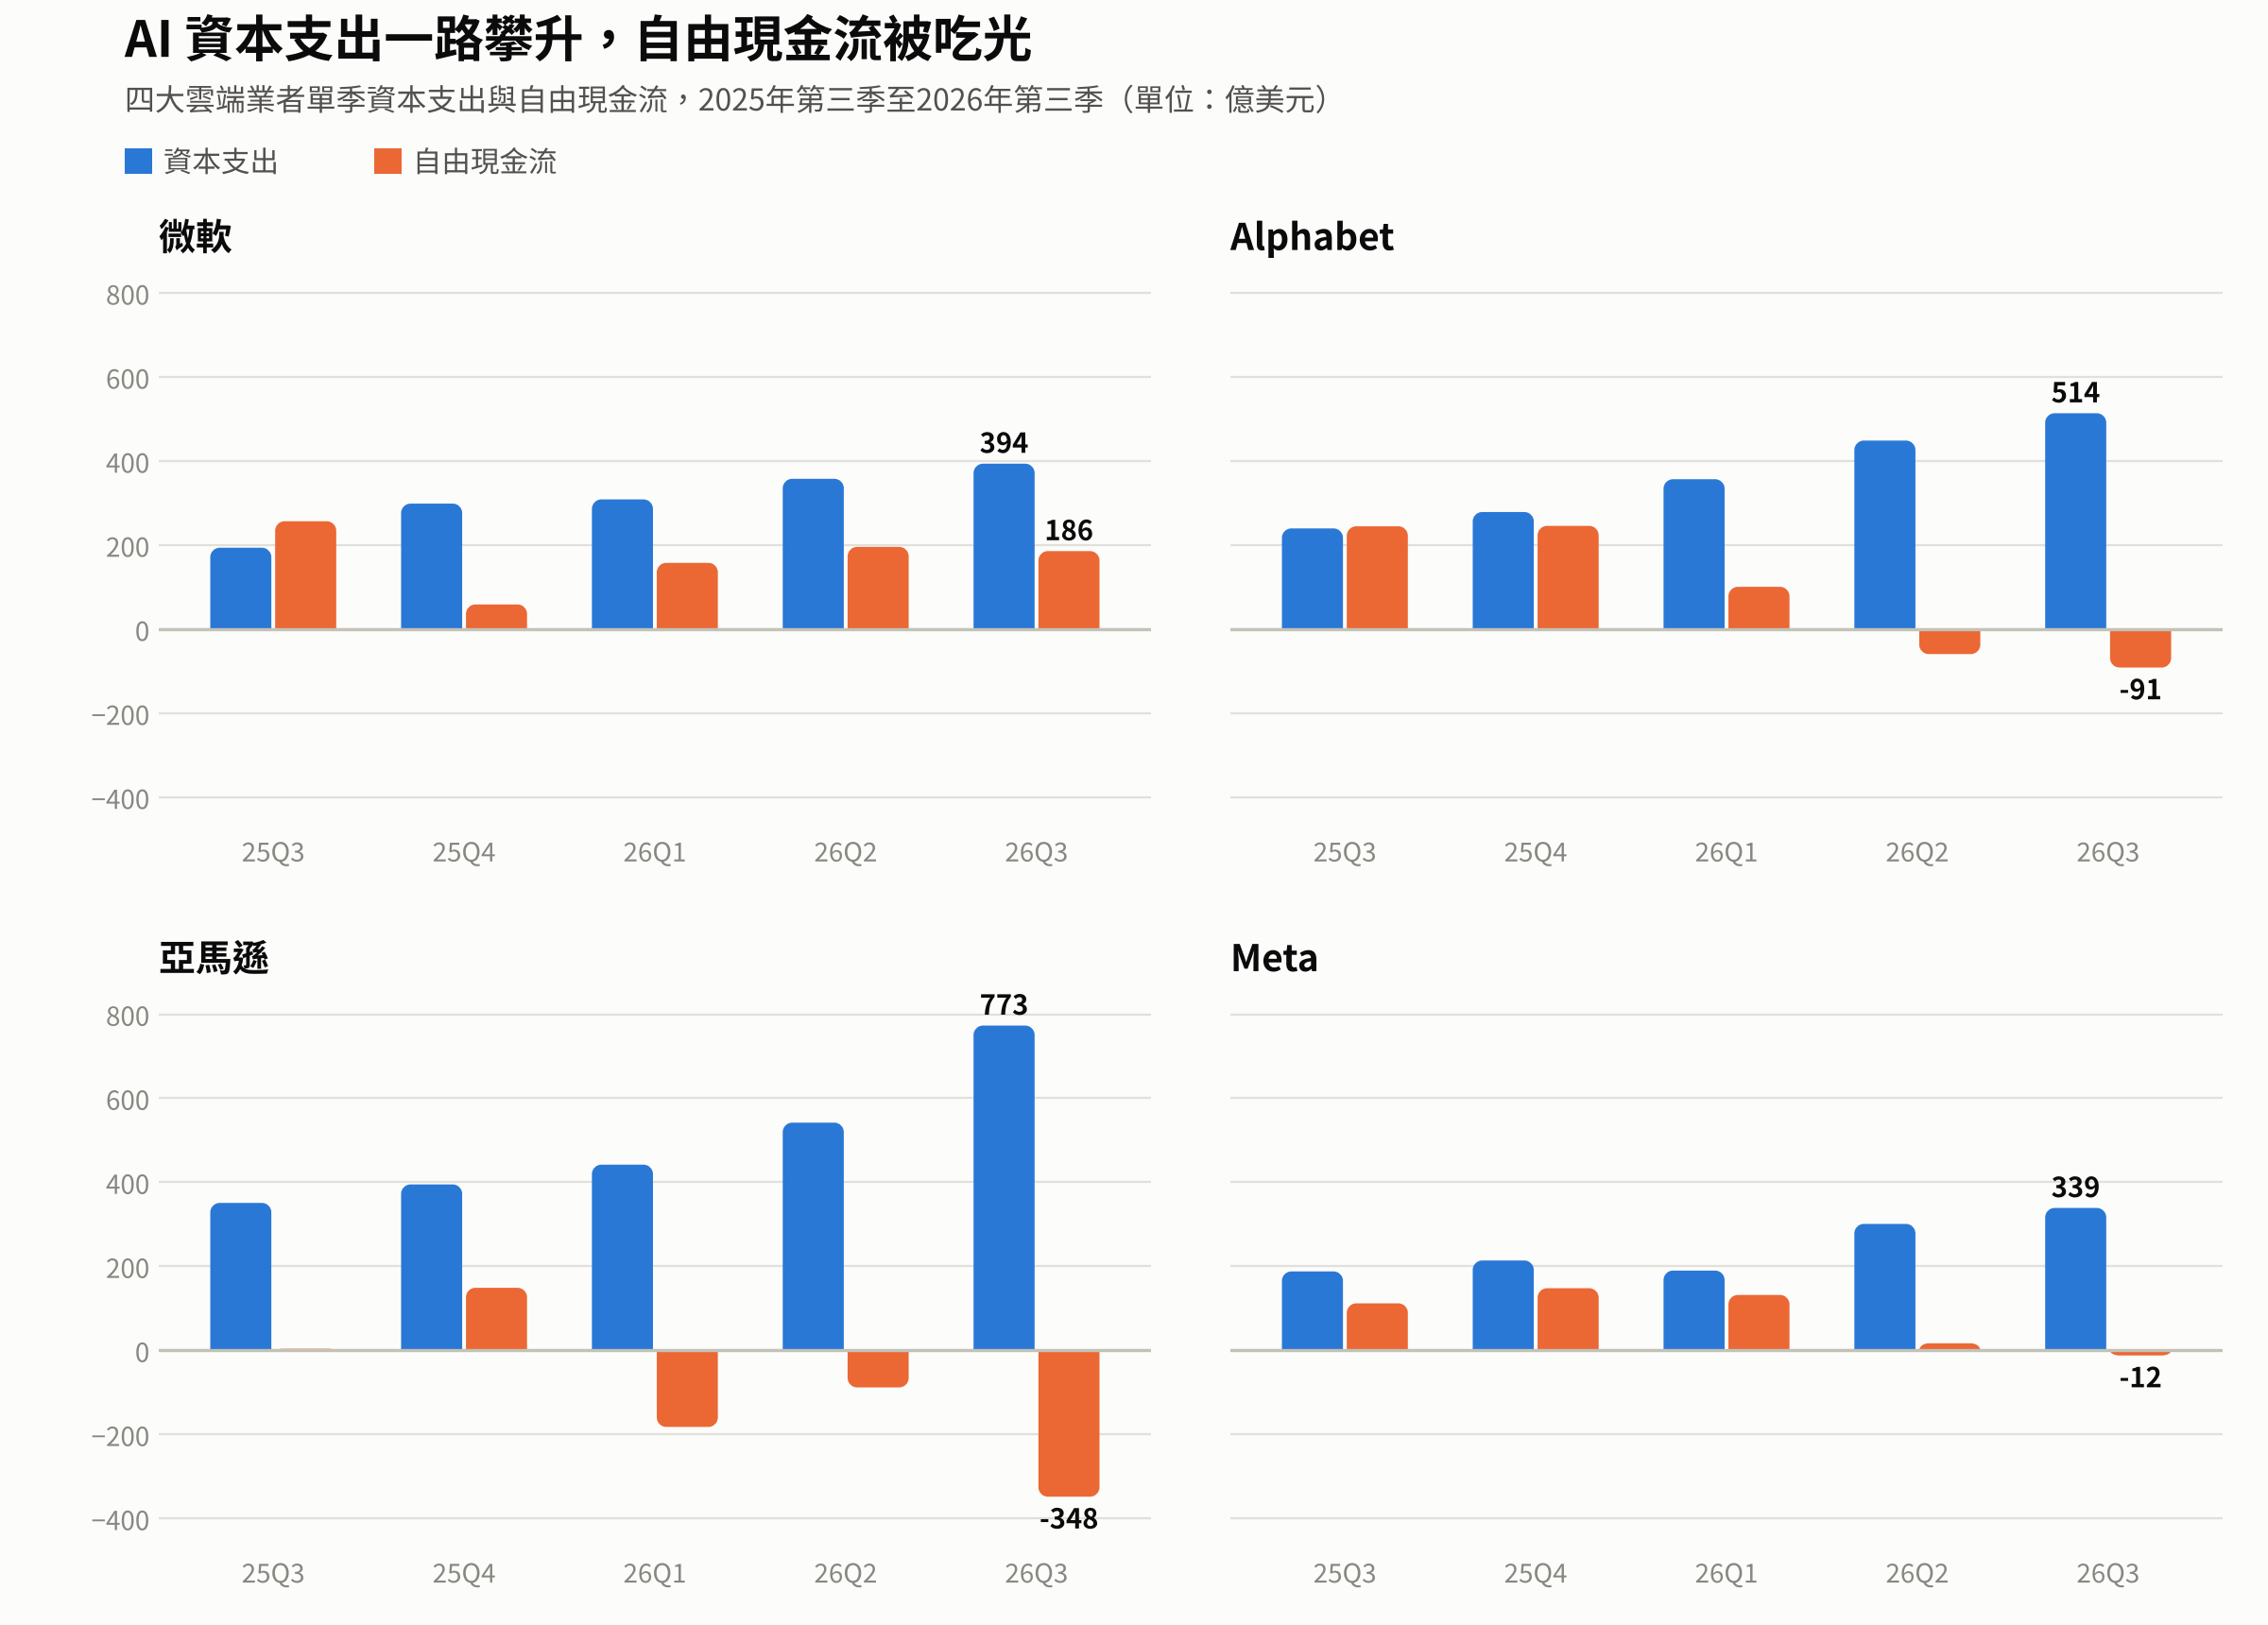
同樣大舉投資,市場給的評價卻截然不同,微軟在相近的支出規模下,仍創造約190億美元的正自由現金流,並把全年資本支出預估從1,750億美元小幅下修到1,700億美元,股價相對抗跌。亞馬遜營收與每股盈餘雙雙略低於預期,盤後重挫逾6%。Meta 第三季自由現金流同樣轉負,但上調全年支出下限後,股價反而上漲。評分標準已經改變:花錢可以,但必須讓投資人看得見回收路徑。
這股情緒也蔓延到債市與供應鏈,財報公布前,大型雲端業者的五年期信用違約交換(衡量違約風險的保險成本)已升至年內高點,反映投資人對舉債支應 AI 建設的疑慮。微軟提到部分 AI 晶片供應商交貨延遲,新增算力要到2027年上半年才能到位,算力租賃與記憶體相關類股隨之走弱。
往前看,大型雲端業者明年合計資本支出仍可能突破1兆美元,AI 投資週期遠未結束。我們的判斷是,市場將從「全面買進 AI」轉為「AI 內部分化」:有現金流護城河與定價權的公司勝出,靠融資擴張的公司則面臨估值壓縮。
聯準會「鷹派按兵不動」,升息循環尚未畫下句點
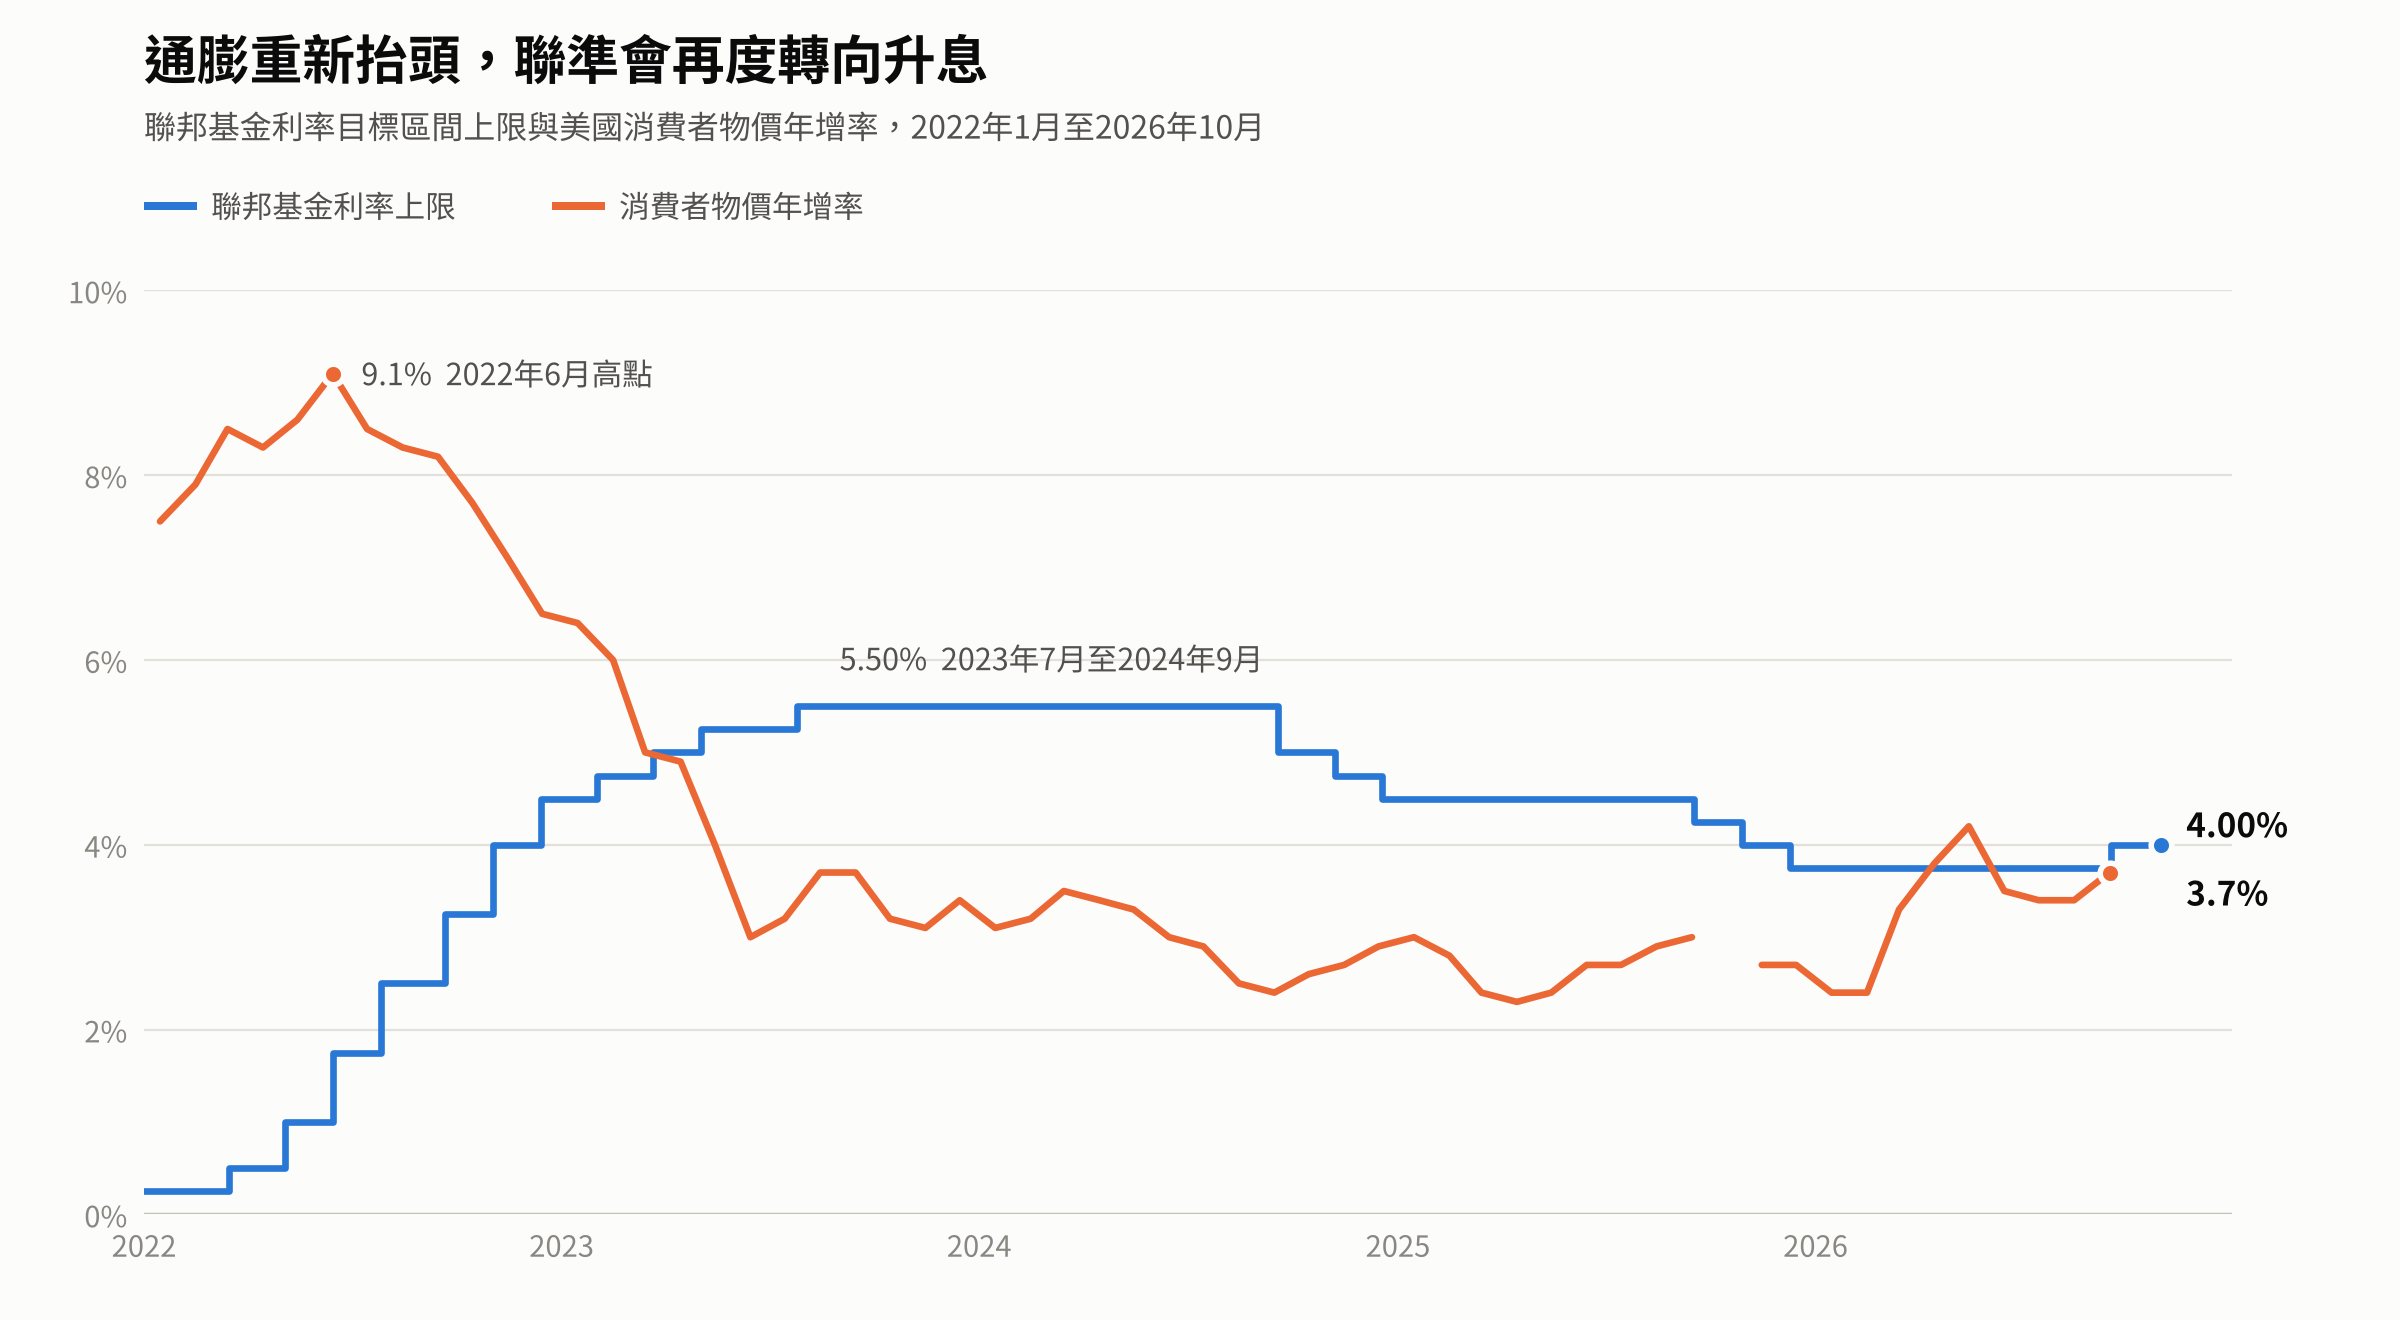
聯準會10月28日決議,維持政策利率在3.75%至4%區間不變。這是9月升息一碼之後的暫停,而9月那次是2023年7月以來首度升息。值得注意的是,這次決議並非全體一致:克里夫蘭聯邦準備銀行總裁 Hammack 與理事 Cook 投下反對票,主張再升息一碼,顯示委員會內部對通膨的憂慮仍深。
暫停的理由是「資訊尚未到齊」:能源衝擊仍在擴散,距離期中選舉也只剩六天。主席 Warsh 強調政治因素沒有影響決策,並拒絕對12月提供前瞻指引。但數據並不支持鴿派解讀:9月消費者物價年增率由3.4%升至3.7%,剔除食品與能源的核心物價年增率也升到2.6%;聯準會偏好的個人消費支出物價指數年增3.6%。會後,市場對12月升息的預估機率升至約83%。
Warsh 同時宣布一項制度改革:2027年的八次會議中,只有七次會討論利率,2028年再降為六次,其餘會議專注於長期策略。這反映新主席希望降低市場對每次會議的過度解讀,但短期內也可能讓單次會議的影響力更集中。另一方面,財政部長 Bessent 公開呼籲聯準會把能源衝擊視為暫時性,政府與央行之間的張力值得留意。
對家族資產而言,最直接的影響在資金成本。以浮動利率計息的融資部位,在升息循環中成本會持續墊高,建議檢視利差是否仍具吸引力。11月10日公布的10月消費者物價,將是12月會議前最關鍵的一筆數據。
美債殖利率站上5%,債券重新成為「有肉可吃」的資產
美國10年期公債殖利率9月中旬首度觸及5%,是2007年以來首見;10月5日更一度收在5.31%。之後 AI 類股出現賣壓,資金轉向公債避險,殖利率回落到5%附近震盪,月底約在4.94%至5.05%之間。與年初相比,10年期殖利率已上升約0.86個百分點。
推升殖利率的力量來自多個方向:經濟成長穩健、聯準會升息預期、油價上漲、企業(尤其是 AI 相關)大量發債,以及市場對財政赤字的擔憂。本財政年度前11個月,美國政府淨利息支出已達約1.05兆美元。期中選舉後若出現新的支出承諾,長天期殖利率可能再度承壓。
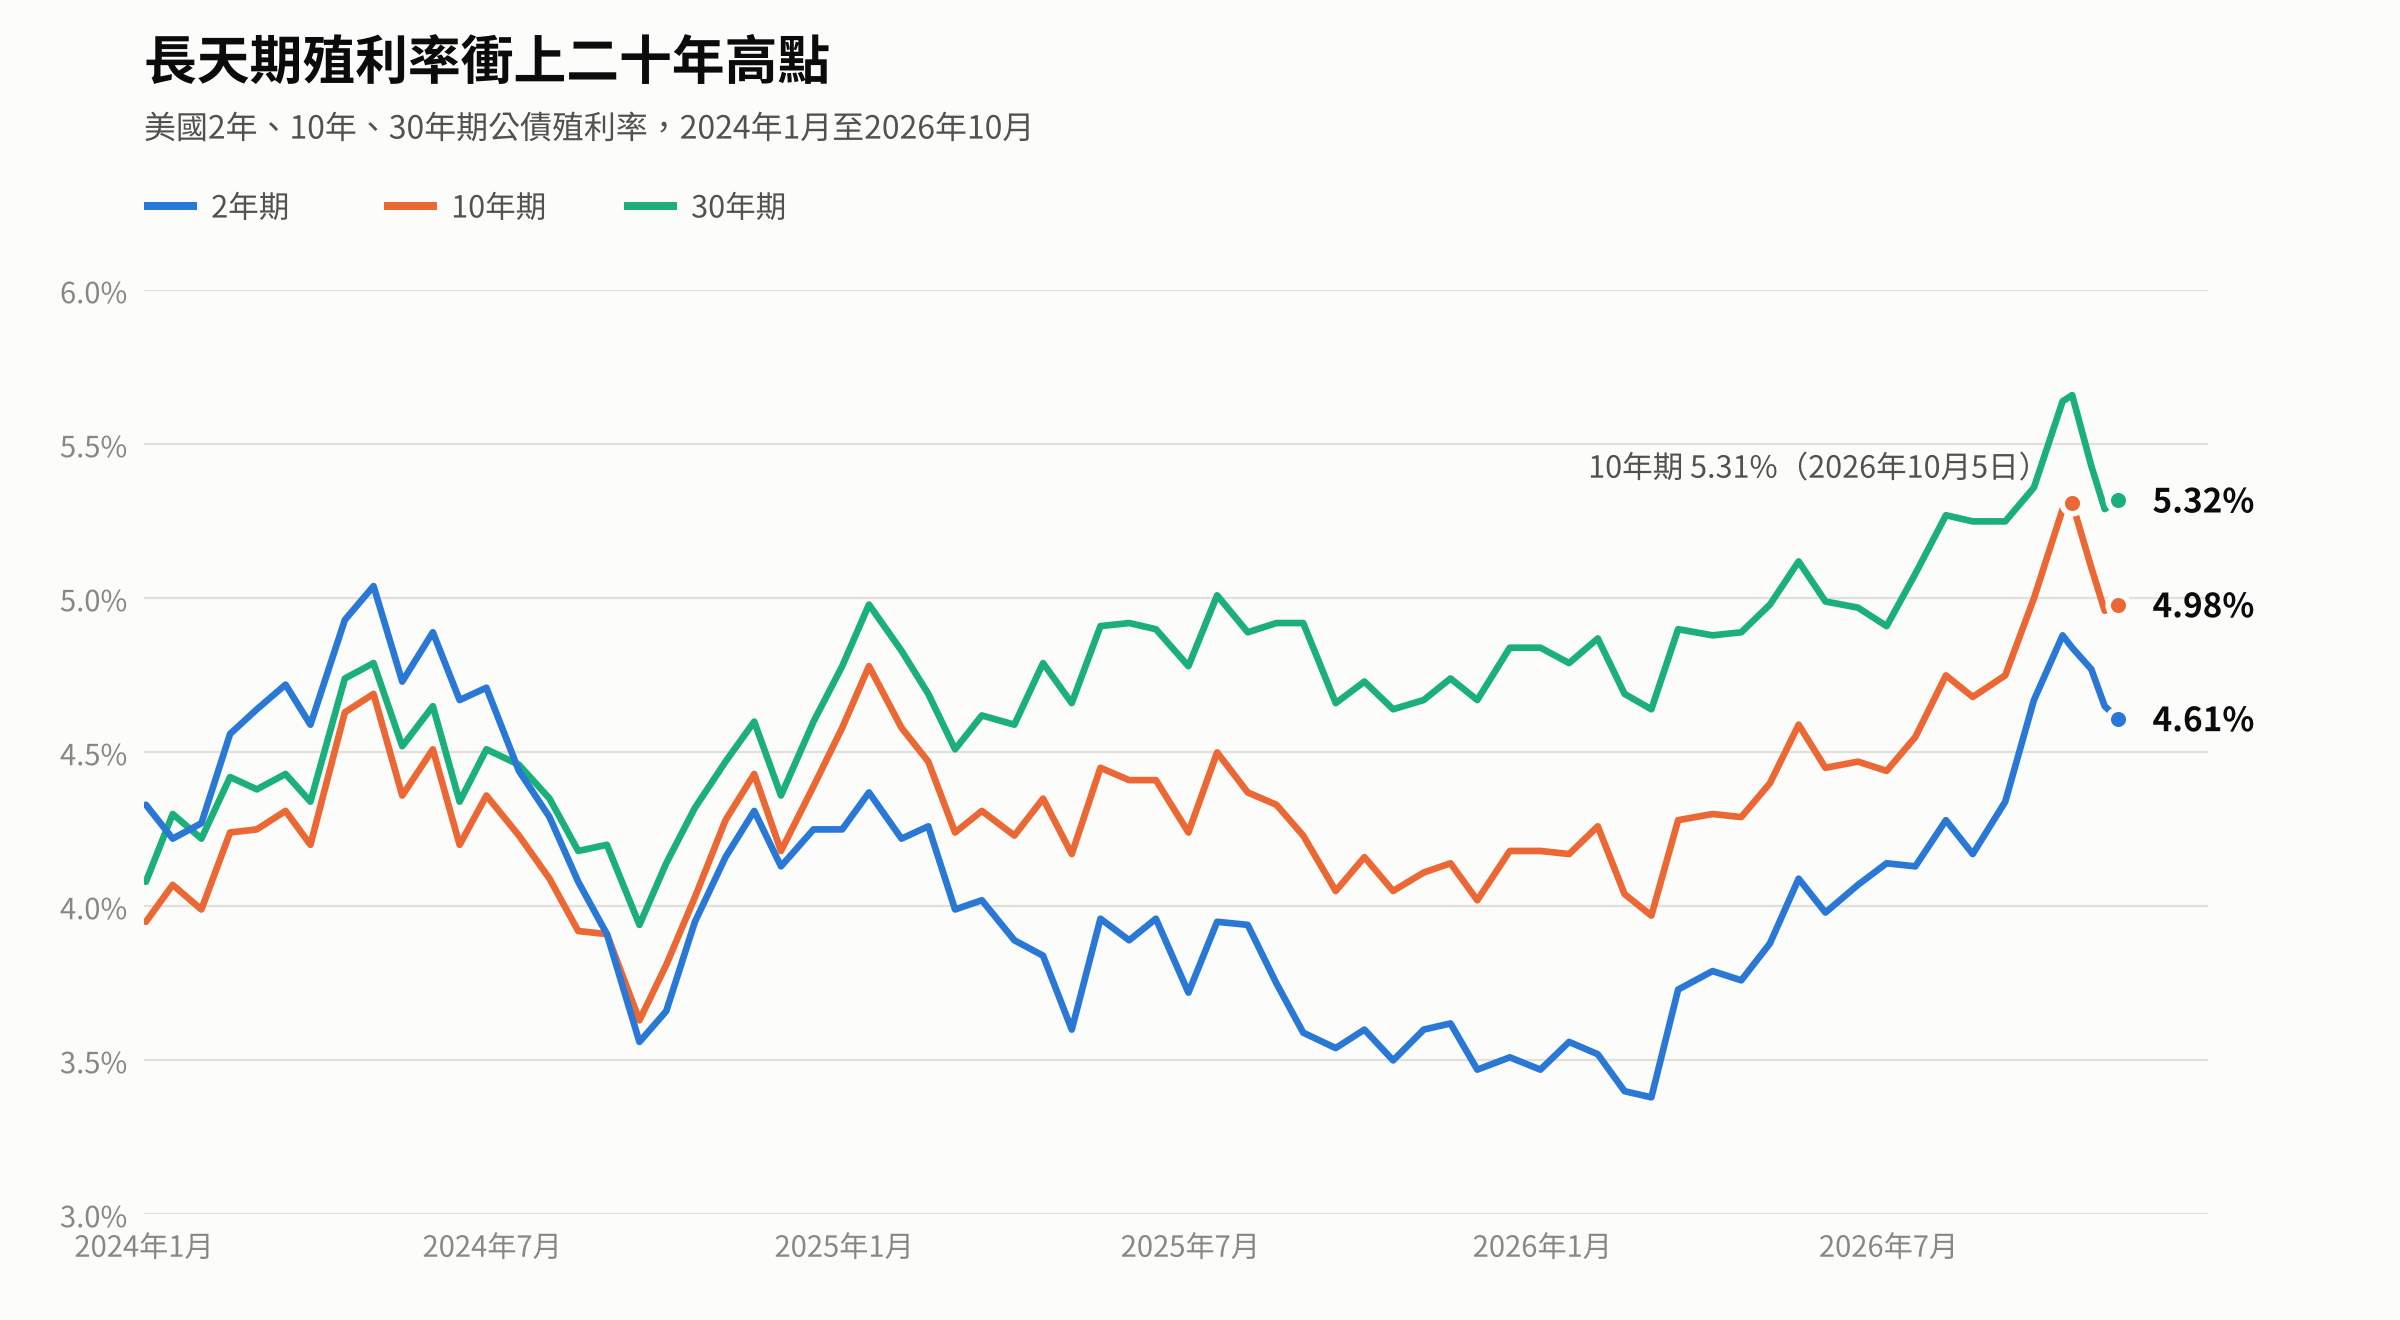
對投資人來說,這也是久違的機會。扣除通膨預期後,10年期實質殖利率約2.67%,代表債券二十年來首度提供像樣的實質報酬。殖利率曲線方面,2年期約4.67%、30年期約5.37%,2年與10年期的利差擴大到約0.38個百分點。曲線變陡,意味市場對長期資金要求更高的風險補償。
我們的策略是「短中端為主、長端觀望」。2年期公債收益高、價格波動小,適合作為流動性部位;5至7年期可在5%附近分批建倉,鎖定未來數年的收益;20至30年期同時受財政與通膨不確定性影響,價格波動大,宜等通膨明確回落再加碼。
中東戰火延燒,油價重返百元之上點燃通膨隱憂
10月初,布蘭特原油約每桶101美元,月中突破110美元,10月27日一度報約115美元,比一年前大漲約75%。推升油價的因素有三:葉門胡塞組織持續攻擊沙烏地阿拉伯的石油設施;在美國封鎖下仍供應中國煉油廠的伊朗海上浮動庫存,於10月中旬耗盡;以及市場傳出美國可能在期中選舉後恢復對伊朗空襲。
世界銀行10月28日發布的大宗商品展望指出,中東衝突已壓低原油庫存,預估今年全球石油供給將減少5.2%,是2020年以外四十多年來最大降幅,能源價格全年上漲約32%。油價經由汽油直接傳導到物價:9月美國汽油價格單月上漲9.1%,貢獻消費者物價漲幅的一半以上。
華府也試圖降溫。川普宣布放寬對俄羅斯石油的制裁與關稅,希望增加全球供給;月底荷莫茲海峽的外交斡旋,也讓油價暫時回落。不過這些措施治標不治本,油價對戰事消息依舊高度敏感。
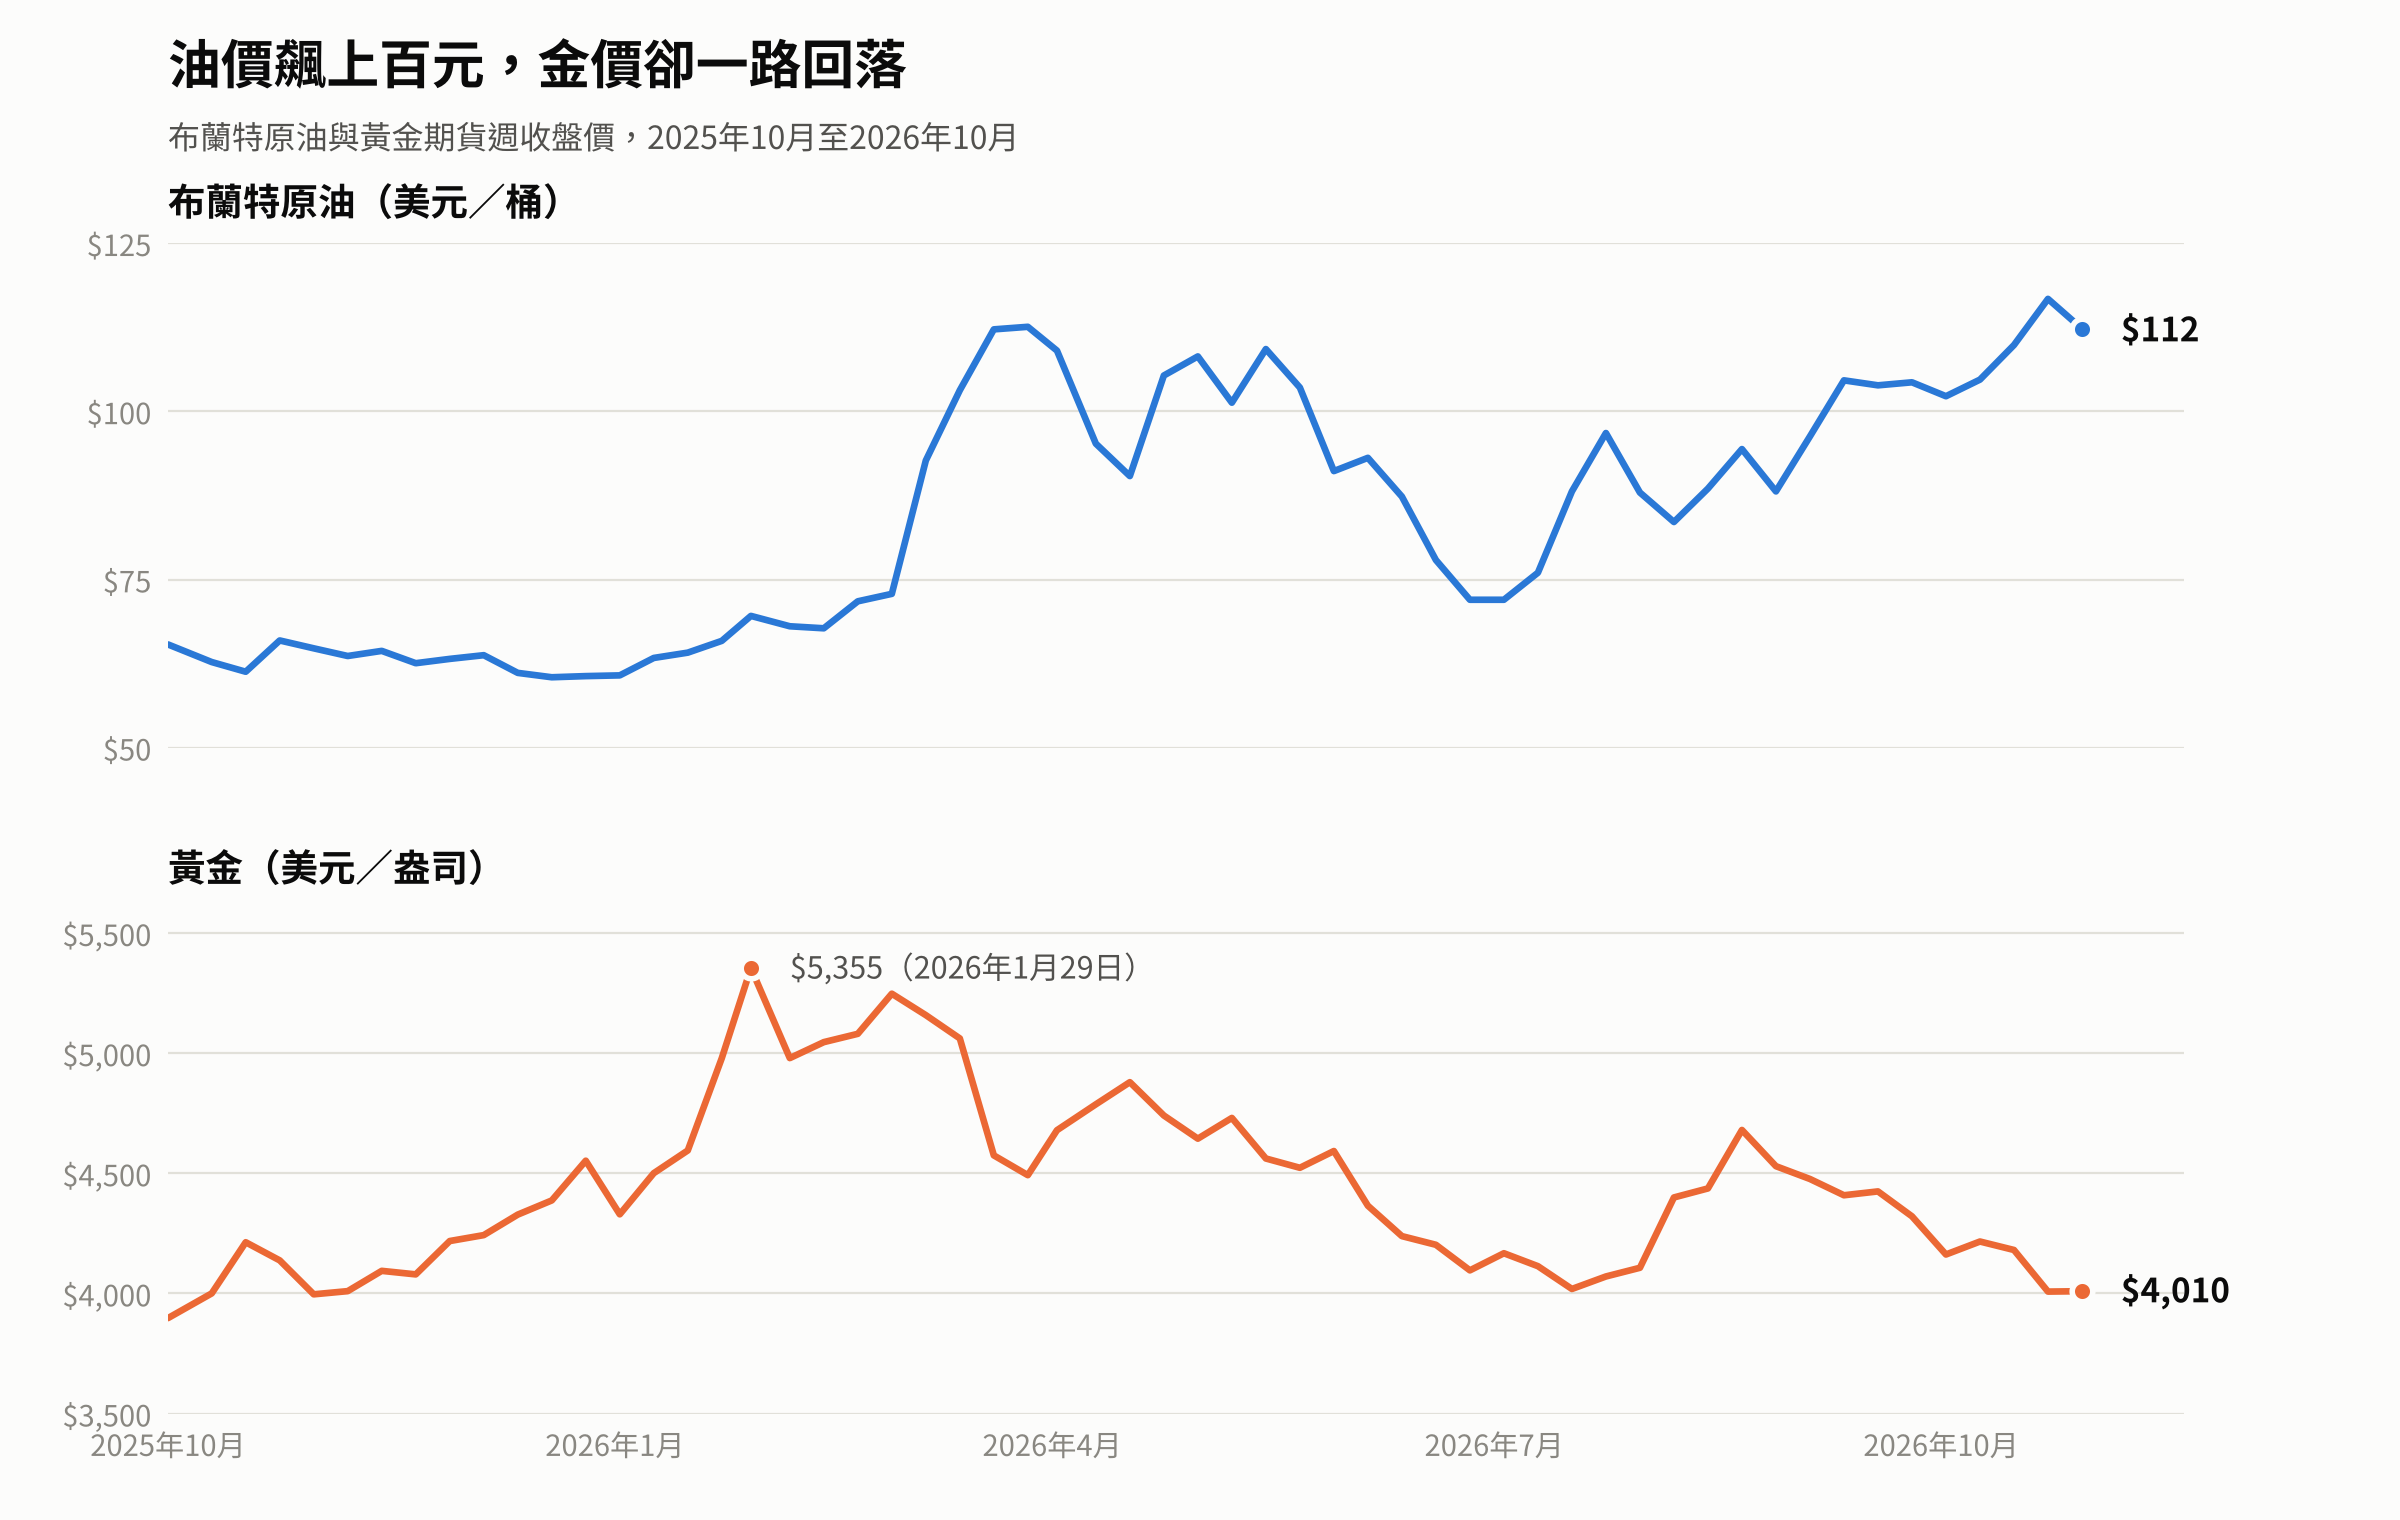
有意思的是,黃金並沒有因為地緣風險而走強,反而跌到每盎司4,000美元附近、三個月低點,距1月約5,350美元的收盤高點回落約四分之一。原因在於高油價推升通膨與升息預期,提高了持有不孳息黃金的機會成本。只要戰事沒有明顯降溫、升息預期沒有退燒,黃金短線仍將承壓,但它作為長期避險資產的角色不變。
台股自五萬點門前回檔,台積電基本面仍是定海神針
台股是今年全球表現最亮眼的市場之一。加權指數10月6日收在歷史新高49,823點,盤中一度逼近五萬點;以美元計,MSCI 台灣指數今年以來上漲75.5%。不過月中之後,隨著美國 AI 類股修正,指數一路回落,10月30日收在45,211點,距高點約下跌9.3%。
這次回檔並非基本面轉弱。台積電10月15日公布第三季財報:營收新台幣1兆4,942億元,年增50.9%;每股盈餘29.43元,年增68.7%,連續第六季創新高;毛利率66.4%。公司並把全年美元營收成長預估上調至約44%,資本支出維持600至640億美元不變。財報後股價反而走弱,顯示市場擔心的是估值與全球 AI 情緒,而不是訂單。
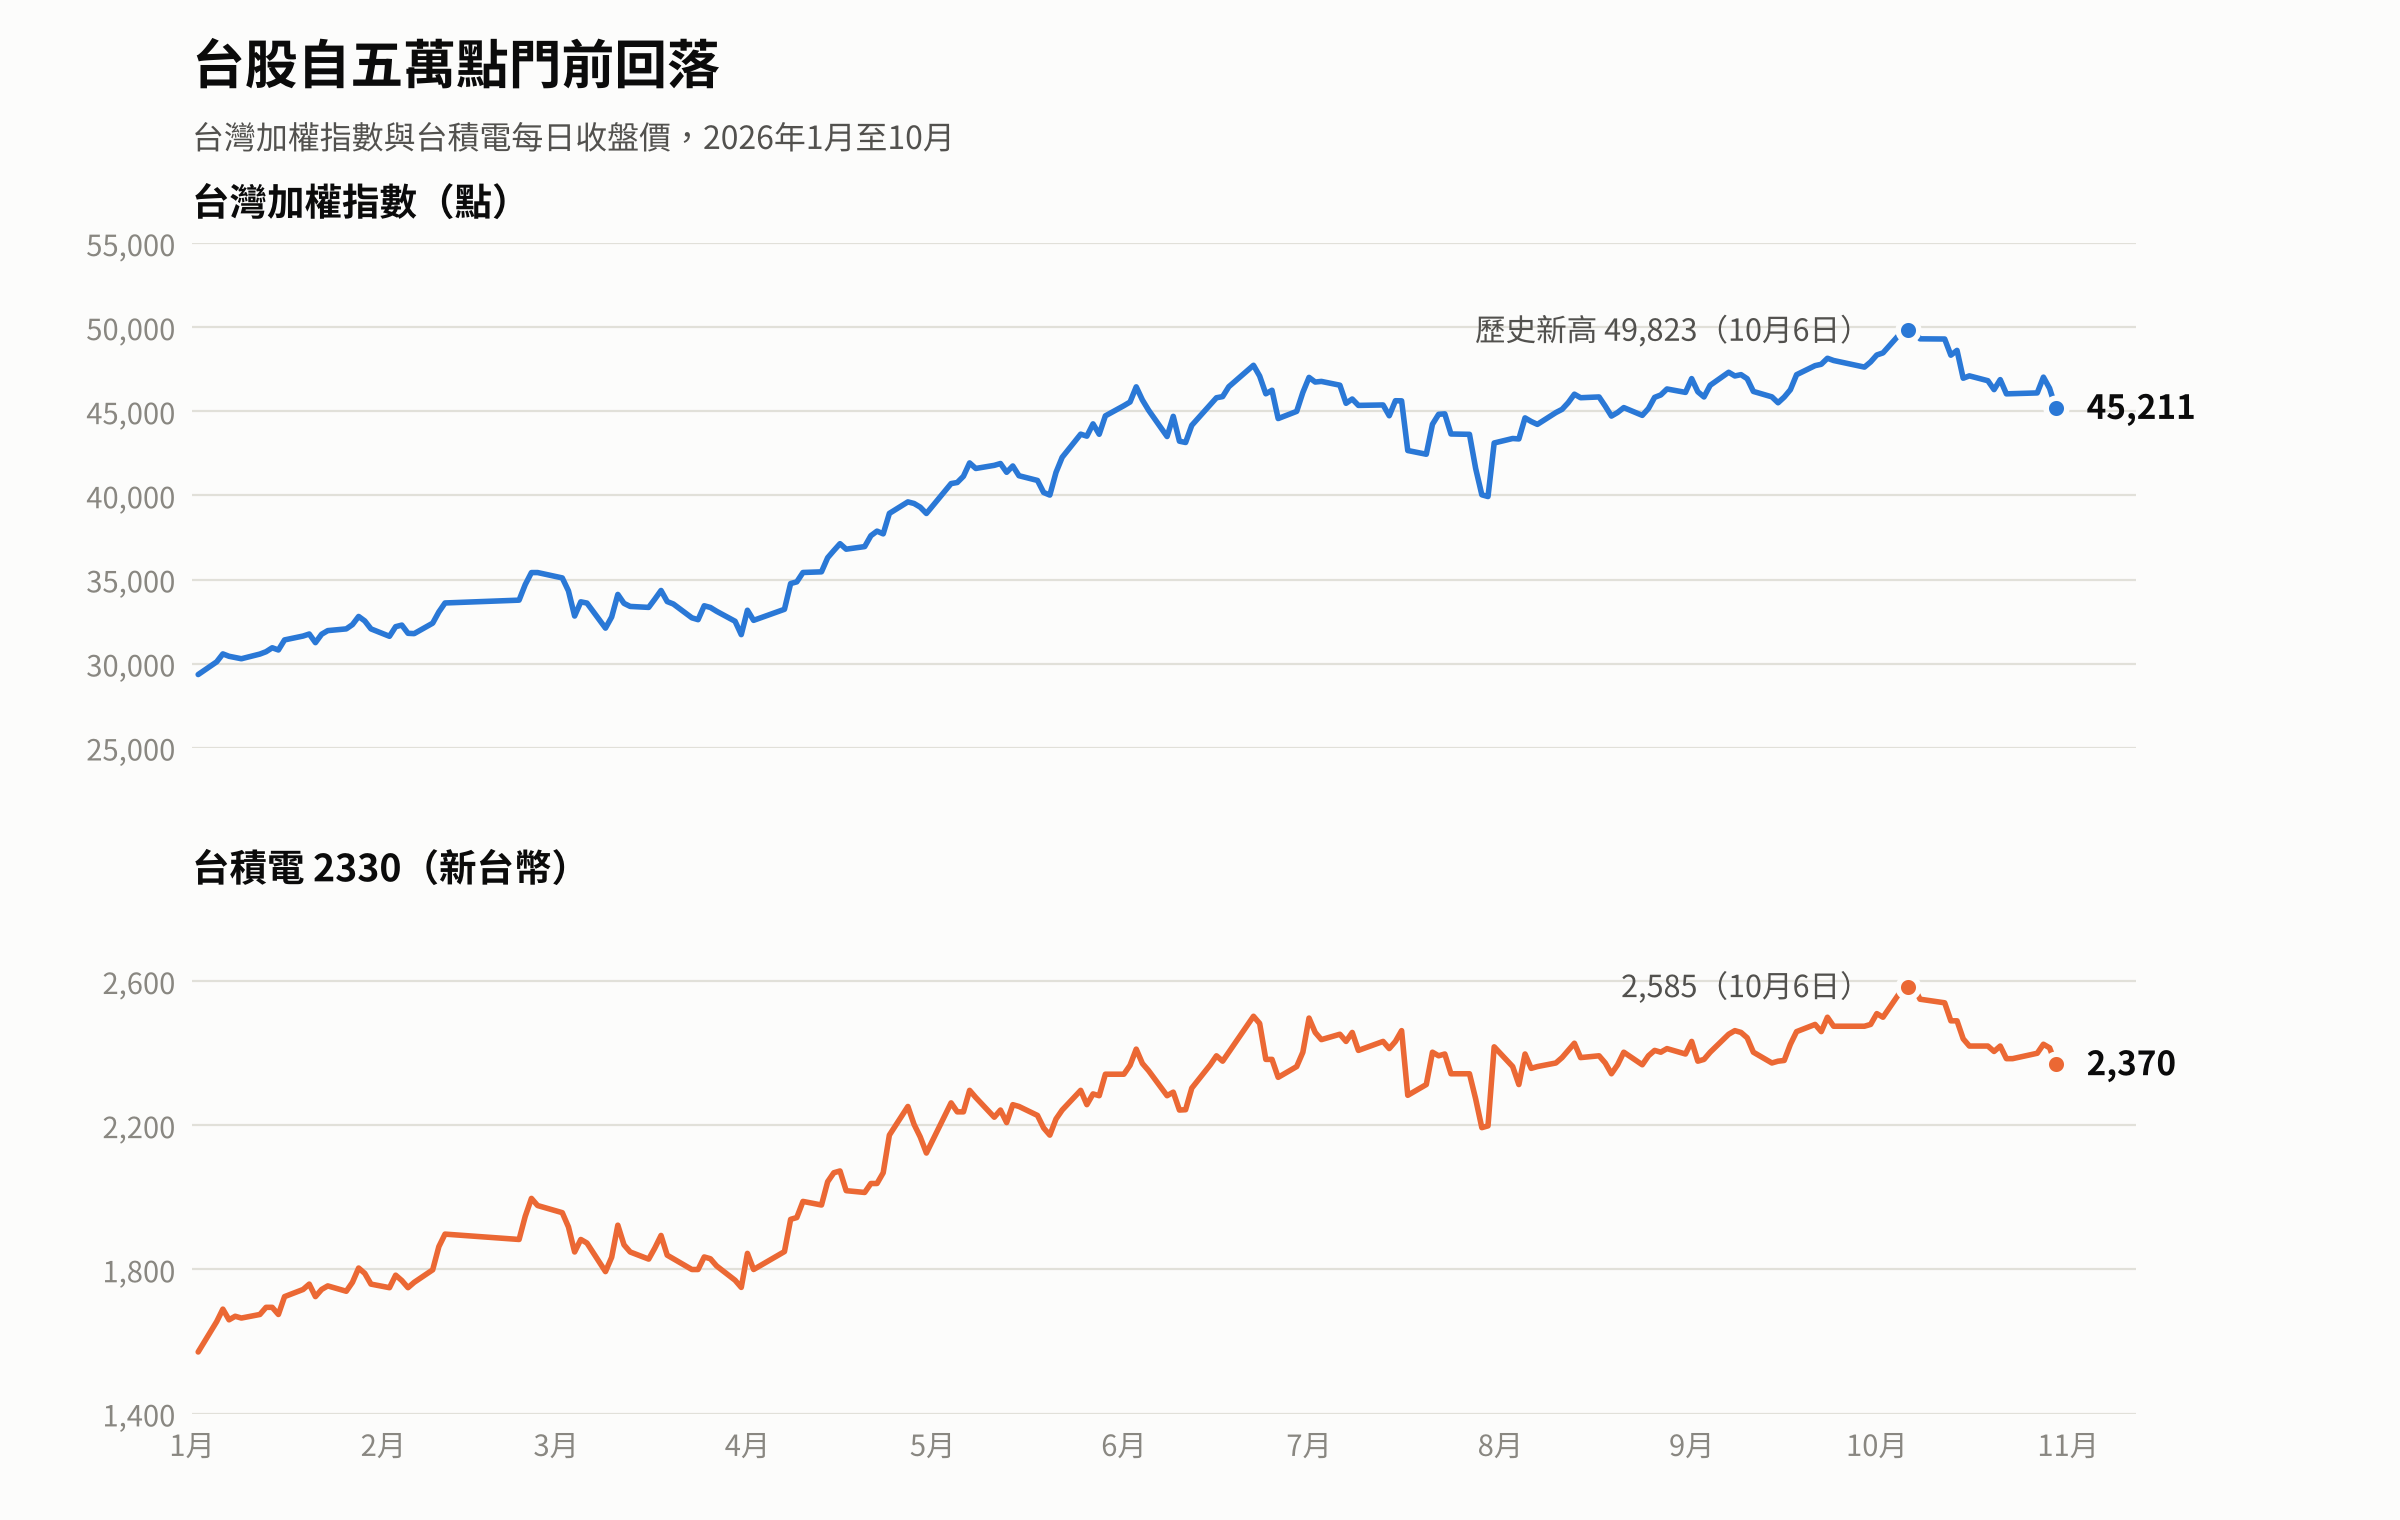
結構面有兩點值得留意。第一,台積電約占台股總市值四成,指數漲跌高度集中於單一權值股。第二,今年以來到10月初,外資累計賣超約359億美元,指數上漲主要靠本土資金與獲利成長支撐,籌碼面相對脆弱。
展望11月,台股將與美國科技股和 AI 情緒同步波動。我們對台積電,以及先進製程、先進封裝供應鏈的中長期看法不變。但在漲幅已大、集中度偏高的情況下,建議以逢回分批取代追價,並檢視整體投資組合對台股的單一市場曝險。
策略觀點與資產配置建議
核心觀點
美國經濟正處於「高成長、高通膨、高利率」並存的晚週期階段,聯準會的首要任務仍是壓制通膨,而不是支撐資產價格。AI 投資週期沒有結束,但已從全面擴張轉為內部分化,現金流成為區分贏家與輸家的標準。未來一個月的主要風險是期中選舉結果、12月升息,以及中東戰事對油價的衝擊;主要機會則是5%左右的公債殖利率,以及優質科技股修正後的估值。
股票
| 市場/板塊 | 建議態度 | 配置邏輯 |
|---|---|---|
| 美國大型科技(現金流穩健者) | 持平 | 能以營運現金支應 AI 投資的平台,修正後估值具吸引力 |
| 美國大型科技(自由現金流轉負者) | 減持 | 資本支出回收期不明,市場懲罰力道可能延續 |
| 半導體與 AI 硬體供應鏈 | 持平,逢回增持 | 訂單與獲利能見度高,但估值與情緒波動大 |
| 醫療保健與必需消費 | 增持 | 防禦性佳;若國會改由民主黨掌控,相關政策預期有利 |
| 能源 | 持平 | 對沖地緣與通膨風險,但油價已在高檔 |
| 台股 | 中性 | 基本面強勁,但集中度高、外資籌碼不穩,宜逢回分批 |
股票配置的核心是「保留 AI 曝險,但換一種方式持有」:把部位從燒錢最兇的公司,移往現金流與定價權最強的公司,並以防禦性類股平衡整體波動。期中選舉前後波動可能放大,不建議在消息面上大幅調整部位。
債券
| 類別 | 建議態度 | 配置邏輯 |
|---|---|---|
| 美國短天期公債(1–2年) | 增持 | 2年期約4.7%,收益高、價格波動小 |
| 美國中天期公債(5–7年) | 增持(分批) | 殖利率接近5%,可鎖定未來數年收益 |
| 美國長天期公債(20–30年) | 持平 | 財政赤字與通膨的不確定性仍高 |
| 投資級公司債 | 中性 | 偏好資產負債表穩健的非科技發行人;大舉發債的 AI 業者信用利差可能擴大 |
存續期管理採「短中端為主」:利率可能在12月再升一碼,但長端殖利率已反映相當程度的壞消息,現在是分批建立中天期部位的好時點。
大宗商品與另類資產
| 品項 | 建議態度 | 配置邏輯 |
|---|---|---|
| 黃金 | 持平 | 短線受升息預期壓抑,長期避險角色不變,不宜追高 |
| 原油 | 持平 | 作為地緣衝突與通膨的避險工具,部位不宜過大 |
| 結構型商品(固定配息型等) | 選擇性增持 | 波動度偏高帶來較佳票息;連結標的選現金流穩健者,並設定保守的下檔保護 |
在通膨與地緣風險並存的環境下,商品與另類資產的意義在於分散股債同時下跌的風險,而不是追求報酬。
結論
十月最重要的訊號,不是哪一家公司賺多賺少,而是市場的評分標準變了:AI 不再因為「花得多」而被獎勵,而是必須「賺得回來」。在通膨回升、利率高檔、油價受戰事牽動的環境中,這種對現金流的嚴格檢驗,很可能延續到明年。我們的配置主軸因此是「品質優先、存續期適中」:股票保留 AI 曝險但精挑標的,債券趁5%左右的殖利率分批布局,商品維持避險部位。下個月需要密切關注的變數有四個:11月3日期中選舉的結果與計票是否順利、11月10日的10月消費者物價、12月聯準會是否再升息,以及中東戰事對油價的影響。
"Only when the tide goes out do you discover who's been swimming naked." — Warren Buffett
「唯有潮水退去,才知道誰在裸泳。」
以上內容僅供內部參考使用,不構成投資建議,未經同意不得轉傳、修改、販售,讀者須自行評估風險。
