【勝券在沃:10月投資專欄】
精準解讀市場脈動,穩健布局未來趨勢

核心觀點
- 聯準會9月宣布三年來首度升息一碼至 3.75%–4.00%,並暗示年底前可能再升一次,貨幣政策正式從「降息」轉回「緊縮」。
- 美國長天期公債遭遇近二十年最劇烈的拋售,30 年期殖利率一度突破 5.6%,創 2002 年以來新高,英國、日本長債同步走高。
- 美伊戰事反覆,布蘭特原油單月上漲約 13%,一度站上每桶 107 美元,能源成本持續墊高通膨。
- 股市極度分化:科技股為 9 月唯一上漲的類股,標普 500 指數小跌、道瓊重挫 4.3%;台股單月漲近 4%,年初至今漲幅達 65%。
行動建議
- 股票:整體維持中性,核心部位集中於有真實獲利支撐的 AI 半導體與雲端基礎建設;減持金融、不動產與類債券的防禦型類股。
- 債券:以 2 年期以內短天期美債收息為主,暫不承接 20–30 年期長債;5 年期附近殖利率已達 5%,可分批建立部位。
- 黃金與能源:黃金維持戰略配置作為尾端避險;油價雙向風險極大,以能源類股取代直接押注原油方向。
【資產回顧】
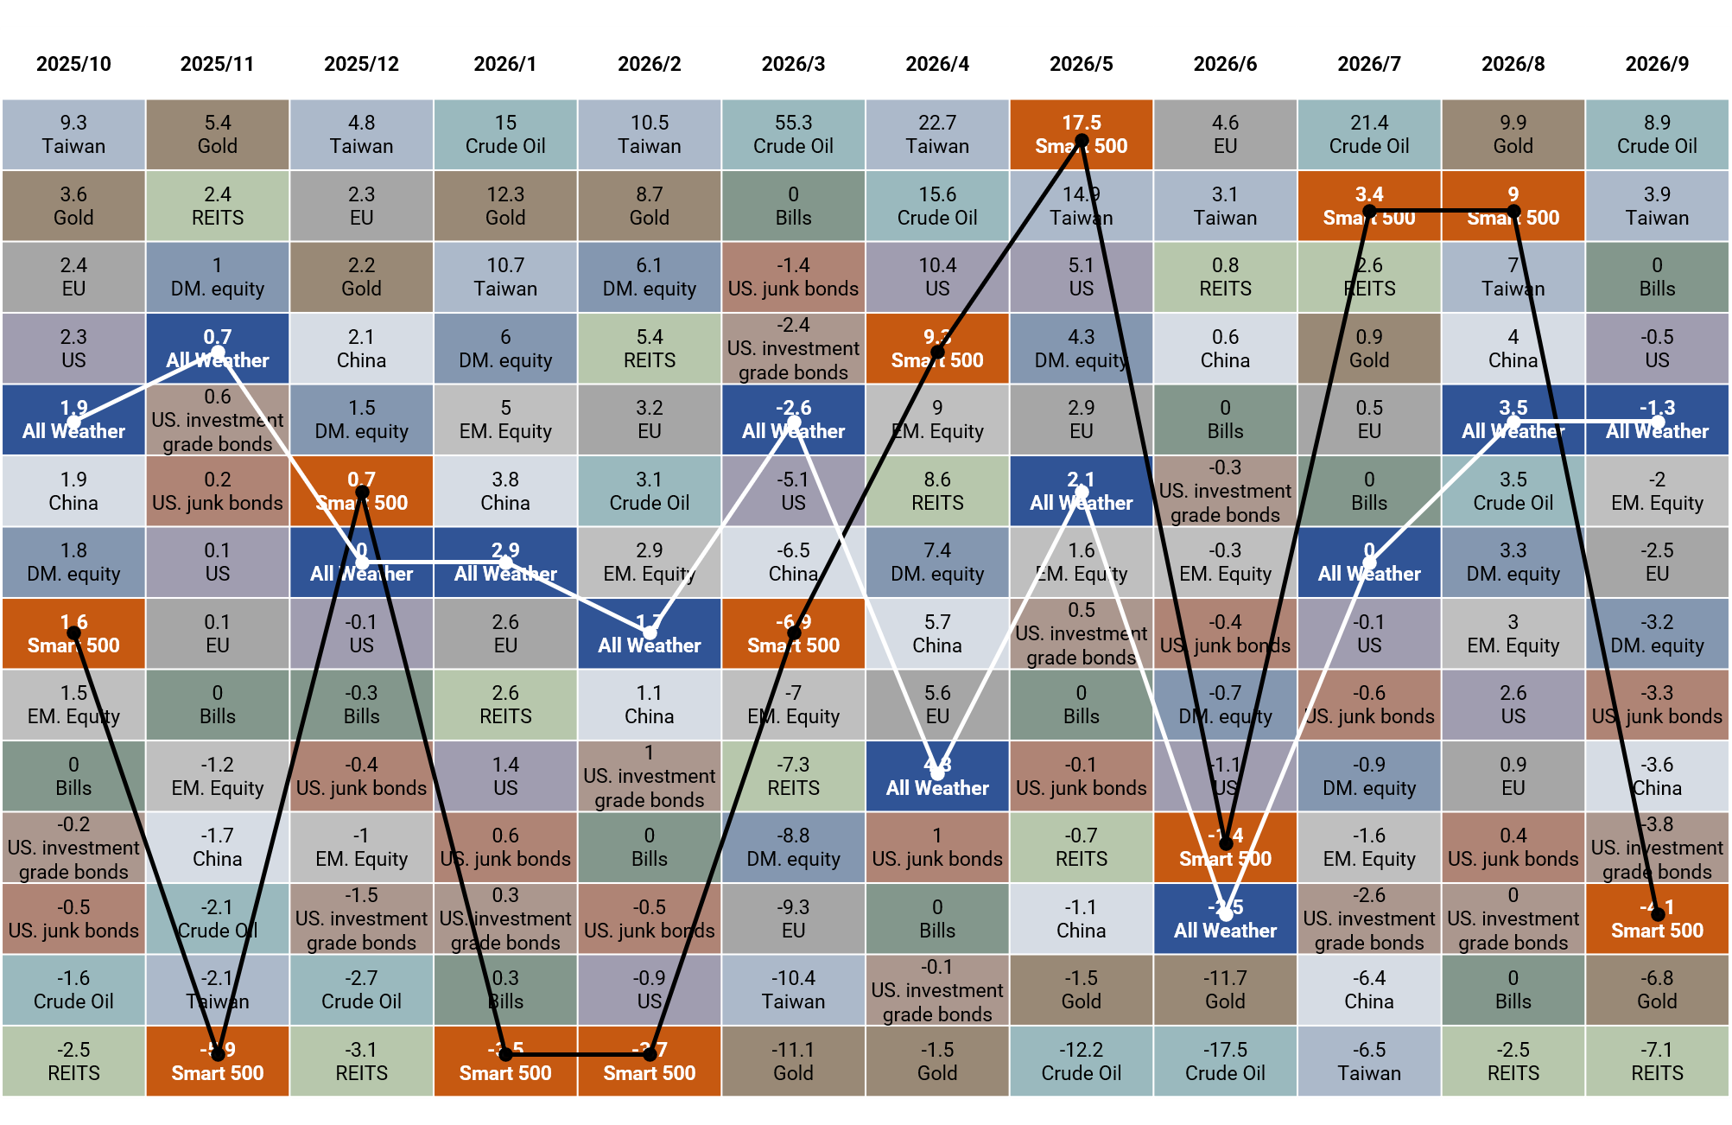
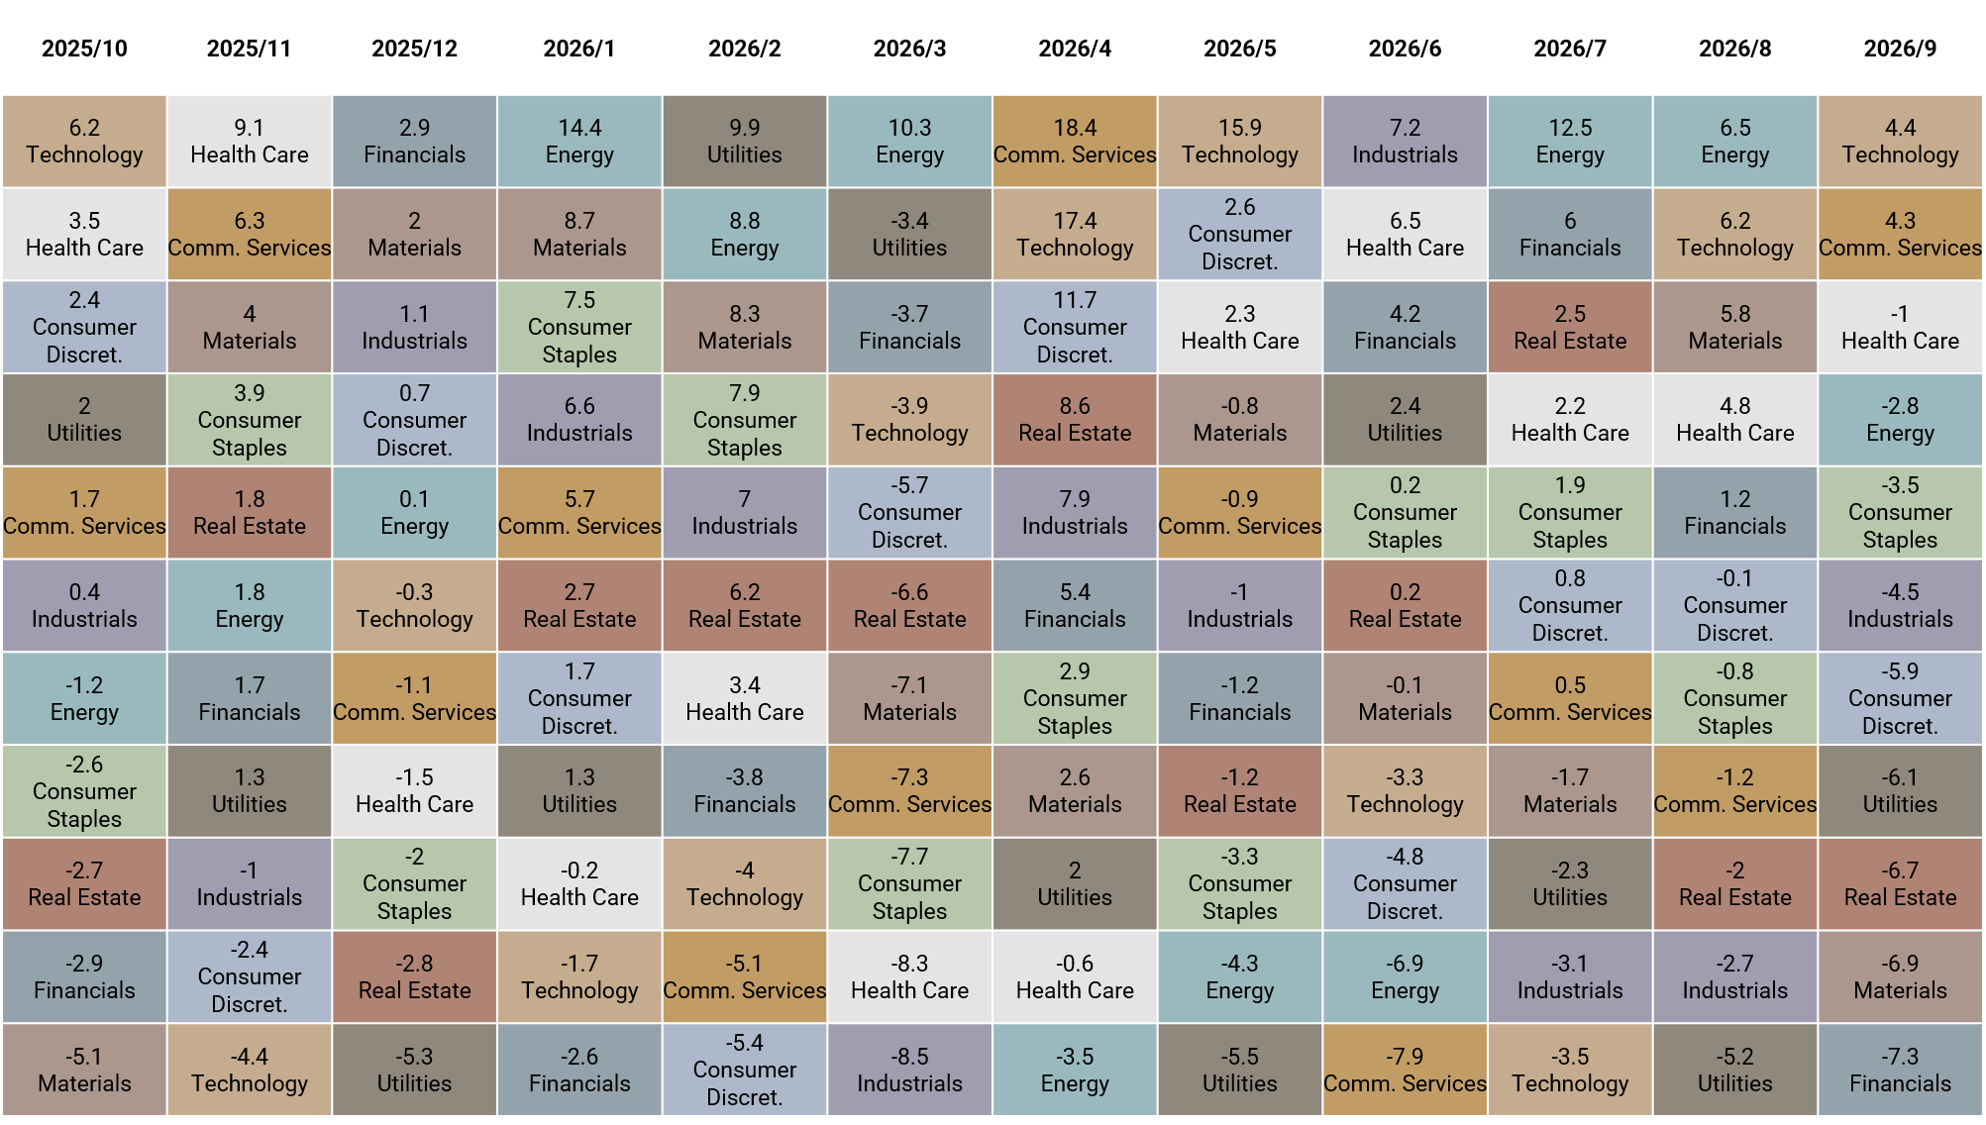
9 月資產表現以原油和台灣股市表現最佳,分別上漲 8.9% 與 3.9%;標普板塊以科技與通訊服務板塊表現最佳,分別上漲 4.4% 與 4.3%。
【策略追蹤】
沃勝全天候投資組合
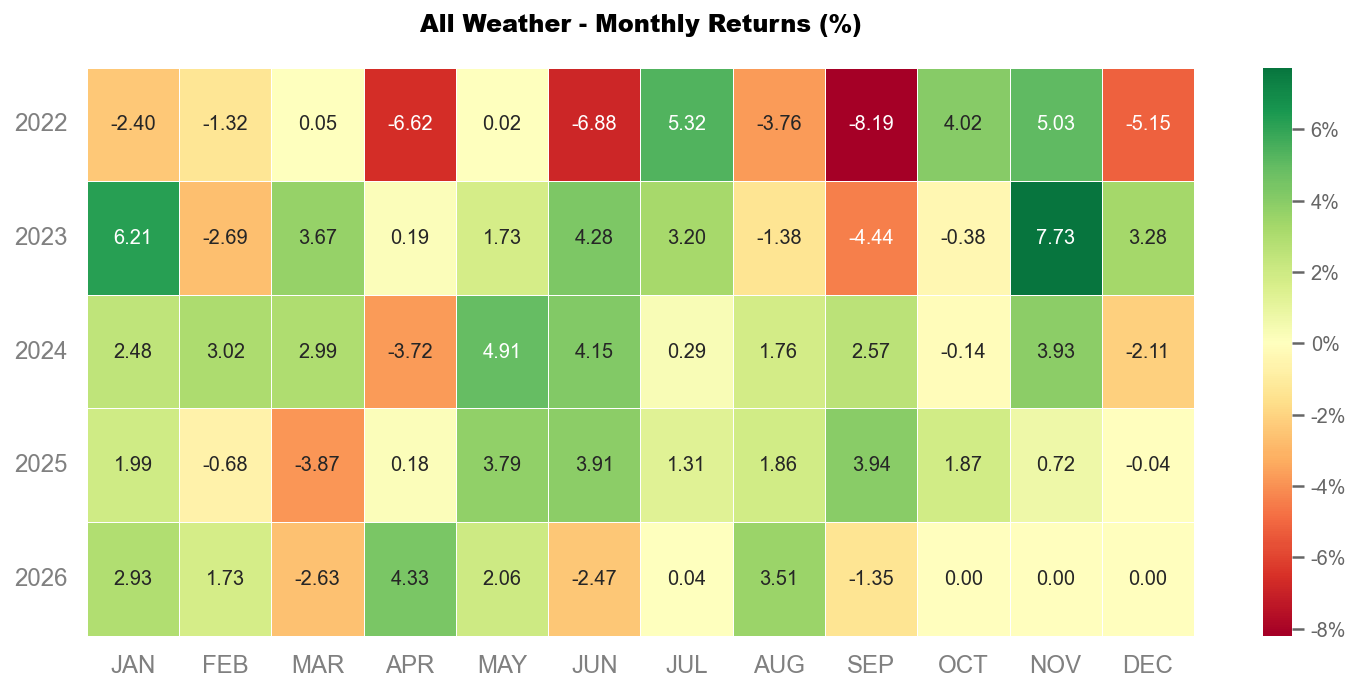
9 月沃勝全天候投資組合報酬 -1.35%。當月以科技股 (XLK) 表現最佳,該資產上漲 5.1%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
沃勝 Smart 500 投資策略
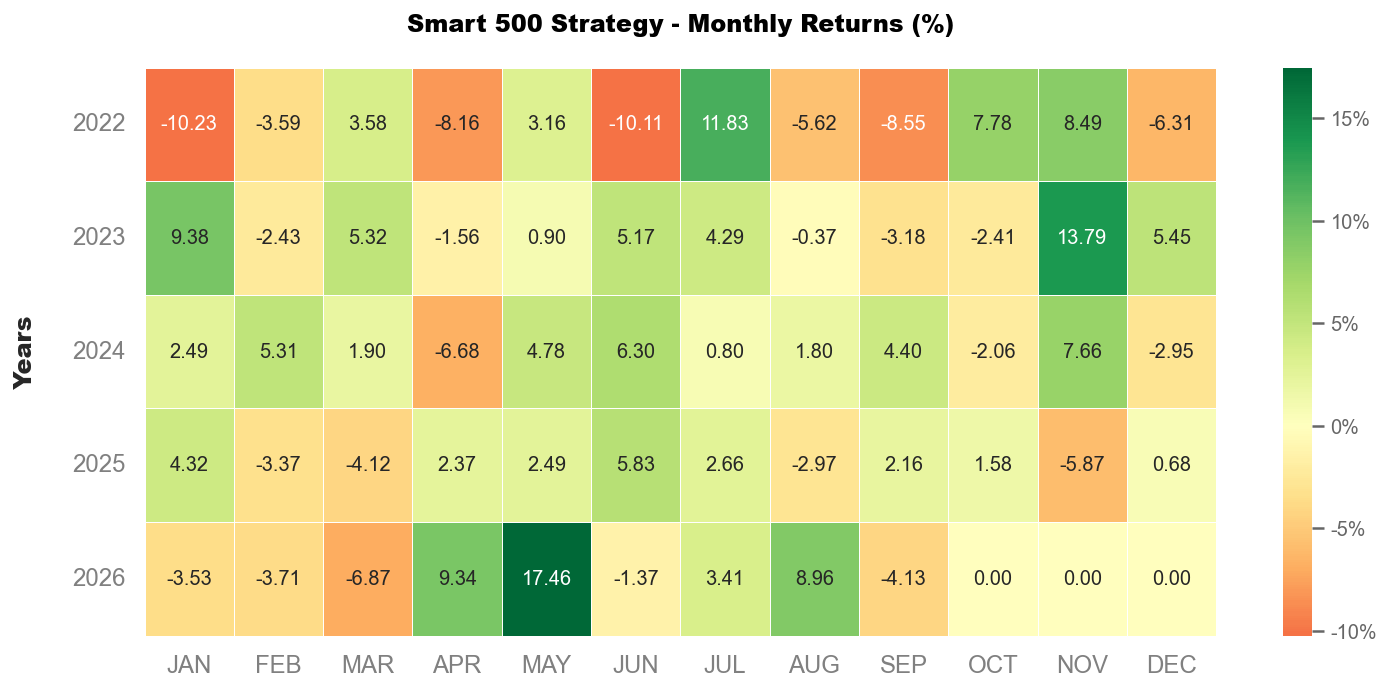
9 月沃勝 Smart 500 投資策略報酬 -4.13%。當月成分股以 CRWD 貢獻最多,上漲 14.6%,其次是 SMCI,上漲 10.2%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
前言
九月向來是美股一年中最難熬的月份,今年也不例外,但真正的考驗來自債市而非股市。能源價格推升通膨,聯準會在主席華許(Kevin Warsh)帶領下首度升息,市場被迫面對一個過去兩年幾乎被遺忘的現實:資金的價格正在變貴,而且可能貴得更久。長天期公債殖利率飆升、荷姆茲海峽戰火未熄,使傳統「股債平衡」的組合同時承壓,債券不再是股票下跌時的可靠緩衝。然而,AI 相關企業以驚人的獲利成長撐住了大盤,形成「利率越高、越只剩 AI 撐場」的極端分化格局。本月我們從貨幣政策、債市結構、地緣能源與 AI 產業四個面向,梳理這個「高利率新常態」下的投資地圖。
聯準會轉身升息,華許時代的第一記重拳
9 月 16 日,聯準會以 12 比 0 全票通過,將政策利率調升一碼至 3.75%–4.00%,這是 2023 年以來首次升息。就在一年前,聯準會還在連續降息;如今方向逆轉,關鍵在於通膨降不下來。8 月消費者物價指數(CPI)月增 0.4%、年增 3.4%,其中汽油價格年漲超過 27%;更讓央行警覺的是,剔除食物與能源後的核心物價月增 0.3%,高於預期,且主要來自機票、住宿、教育等服務類項目,顯示通膨正從油價擴散到更難處理的服務業。
這次升息的訊號比動作本身更重要,聯準會官員對今年底政策利率的預測中位數,從 6 月的 3.8% 上修至 4.1%,18 位與會者中有 16 位認為年底前至少還要再升一碼。華許在記者會上刻意將此次決策定調為「撤除過度寬鬆」,而非全面緊縮,但市場解讀的重點是:他對通膨上行的容忍度明顯低於前任。就業市場也給了聯準會底氣——8 月非農新增就業 16.2 萬人,遠高於市場預估的約 5 萬人,失業率維持在 4.1%。
升息本身已在預期之中,但記者會偏鷹的語調推升公債殖利率,金融類股首當其衝。直到月底最後一個交易日,聯準會最重視的通膨指標——個人消費支出物價指數(PCE)——公布 8 月年增 3.4%、核心年增 3.0%,均低於市場預期的 3.7% 與 3.3%,才讓 10 月連續升息的押注明顯降溫,那斯達克指數應聲走高。
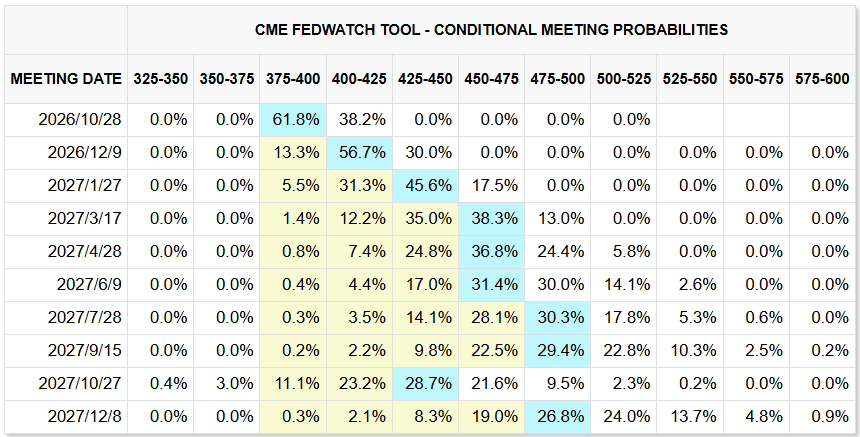
展望 10 月,有三個數據將決定聯準會 10 月 28 日的會議走向:10 月 2 日公布的 9 月就業報告、10 月 14 日的 9 月 CPI,以及油價本身。我們的判斷是,年底前再升一碼的機率仍高,但若 PCE 的降溫趨勢延續,聯準會連續升息的門檻將會提高。對投資人而言,更重要的訊息是:依照官員的預測,2027 年全年都不會降息,最快要到 2028 年才會轉向。「高利率維持更久」不再只是口號,而是需要納入資產配置的基本假設。
全球長債大拋售,「無風險資產」開始要求風險補償
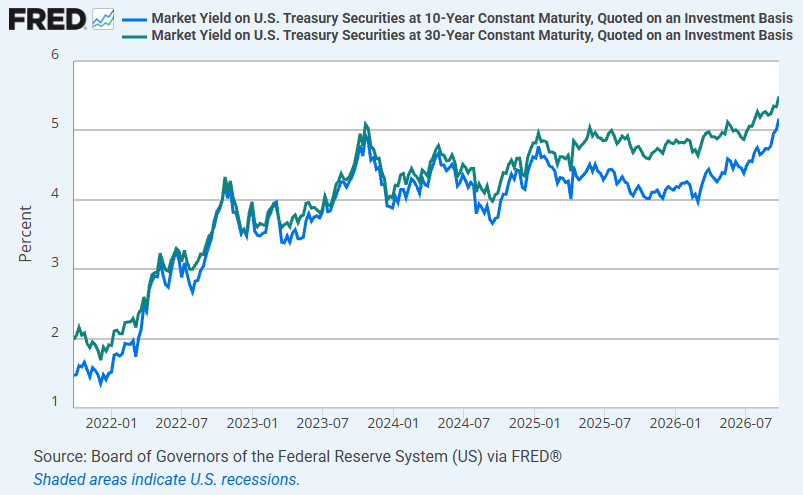
九月美國 30 年期公債殖利率在月底一度突破 5.6%,創下 2002 年以來新,9 月 23 日的 5 年期公債標售,得標殖利率高達 5.03%,為 2006 年以來最高,且外資買盤明顯疲弱。這不只是美國的問題:英國 10 年期公債殖利率在月初升至 2008 年金融海嘯以來最高,日本長債也同步走高,形成一場全球性的長天期債券重新定價。
背後的核心概念是「期限溢價」——簡單說,就是投資人把錢借給政府越久,要求的額外補償就越高。過去十多年,這個補償幾乎被各國央行的大規模購債壓到接近零;如今幾股力量同時把它推高。第一是財政:美國聯邦赤字仍在每年 2 兆美元以上,國債總額約 40 兆美元,利息支出本身又擴大了赤字,形成惡性循環。第二是供給競爭:AI 巨頭為了建資料中心大舉發行公司債,與美債搶奪同一批長期資金。第三是買家結構改變:德意志銀行的研究指出,外國投資人持有美債的比重已從高峰時的五成以上降至約三成,海外資金流入美股的規模更是罕見地超越流入美債。
這場拋售對資產市場的影響廣泛而直接。房貸、企業融資成本同步攀升,金融類股 9 月重挫逾 6%,創 2023 年 3 月區域銀行危機以來最差單月表現;不動產信託(REITs)、公用事業等「類債券」資產同樣跌幅超過 6%。更值得投資人警惕的是,股票與債券的價格近年經常同漲同跌,這意味著傳統「股六債四」組合的避險功能正在弱化。財政部雖已擴大買回舊債來穩定市場,但多數策略師認為這只是杯水車薪,無法改變供需失衡的本質。
與此同時,全球央行正同步走向緊縮。日本央行 9 月 18 日將利率升至 1.25%,為 1995 年以來最高,但因理事會出現兩票反對,市場解讀其升息決心不足,日圓反而貶破 157。日本長年是全球債市最重要的海外買家之一,其資金動向是我們觀察長債的關鍵變數。我們的判斷是:在美國財政結構出現實質改善前,長端殖利率難以大幅回落;但另一面看,短中天期美債如今提供 4%–5% 的收益,是十多年來少見的「靠利息就能賺錢」的機會。
荷姆茲海峽戰火未熄,油價重返百元關卡
美國與以色列自 2 月底對伊朗開戰以來,荷姆茲海峽——全球約五分之一石油運輸必經的咽喉——始終是市場最敏感的神經。4 月一度停火後,7 月起雙方再度交火,9 月初美軍打擊與伊朗革命衛隊相關的油輪,伊朗則宣布設立新的海峽「禁區」,通行船隻一度降至 5 月以來最低。月底伊朗在聯合國大會提出方案,願在一週內重開海峽,換取美方解除制裁與海上封鎖,但遭川普總統拒絕,布蘭特原油在 9 月 28 日應聲突破每桶 107 美元,全月漲幅約 13%。
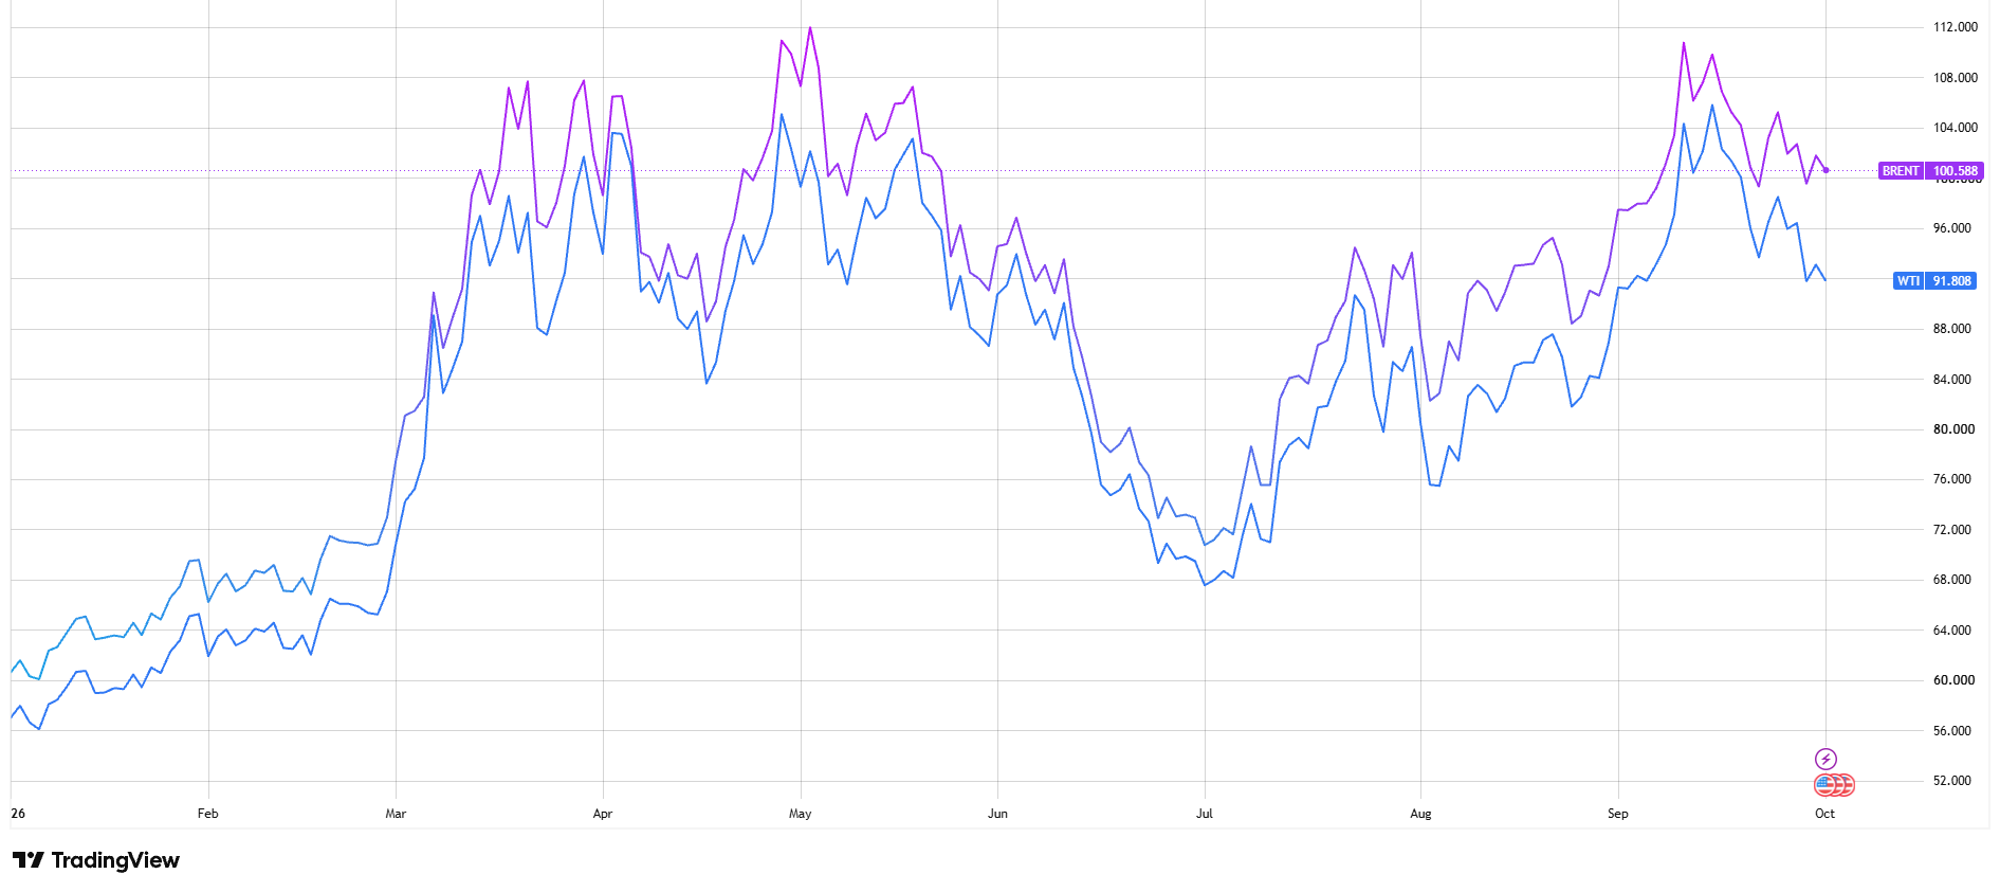
油價之所以牽動全局,在於它是這一輪通膨的主要源頭,8 月汽油價格年漲 27.4%,單一項目就貢獻了當月 CPI 漲幅的三分之一以上;航空燃油推升機票價格年漲逾 23%。更麻煩的是,能源成本會逐步滲入運輸、餐飲與各類服務的定價,並推高民眾對未來物價的預期——這正是聯準會不得不升息的原因。對經濟而言,高油價同時帶來「通膨升溫」與「消費降溫」兩股壓力,市場對「停滯性通膨」的擔憂再度浮上檯面。
值得注意的是,實體供給其實正在緩慢修復,根據油輪追蹤數據,9 月經過荷姆茲海峽的油品流量已恢復至戰前的約八成,波灣地區原油出口量更創下開戰以來新高。這意味著伊朗手中的籌碼正在流失,也是雙方開始透過第三方斡旋的背景。機構預測也反映出這種矛盾:路透社 9 月調查將今年布蘭特均價預估上修至約 89 美元,高盛則將年底目標上調至 85 美元——兩者都明顯低於目前的現貨價格,顯示專業機構認為百元油價難以長期維持。
展望 10 月,若談判取得突破,油價可能如同 4 月停火時一樣急速回落;若衝突升級、波及紅海航道或沙烏地能源設施,百元以上的價位恐將延續。我們不建議押注油價方向,而是透過能源類股與黃金的配置,讓投資組合在地緣情勢惡化時保有緩衝,同時避免在油價急跌時承受過大損失。
高利率壓不住的 AI 引擎,科技股成九月唯一綠洲
九月標普 500 指數單月小跌約 0.5%,道瓊工業指數重挫 4.3%,那斯達克卻逆勢上漲 1.9%。拆開來看,科技類股是 9 月唯一收紅的板塊,漲幅近 5%;金融、原物料、不動產則跌近 7%。費城半導體指數單月大漲約 9.5%,年初至今漲幅高達 78%;高度集中於半導體的台股加權指數 9 月上漲 3.9%、收在 47,940 點,年初至今漲幅 65.5%,居全球主要股市第二。即便歷經升息與債市風暴,標普 500 距離歷史高點仍不到 2%。
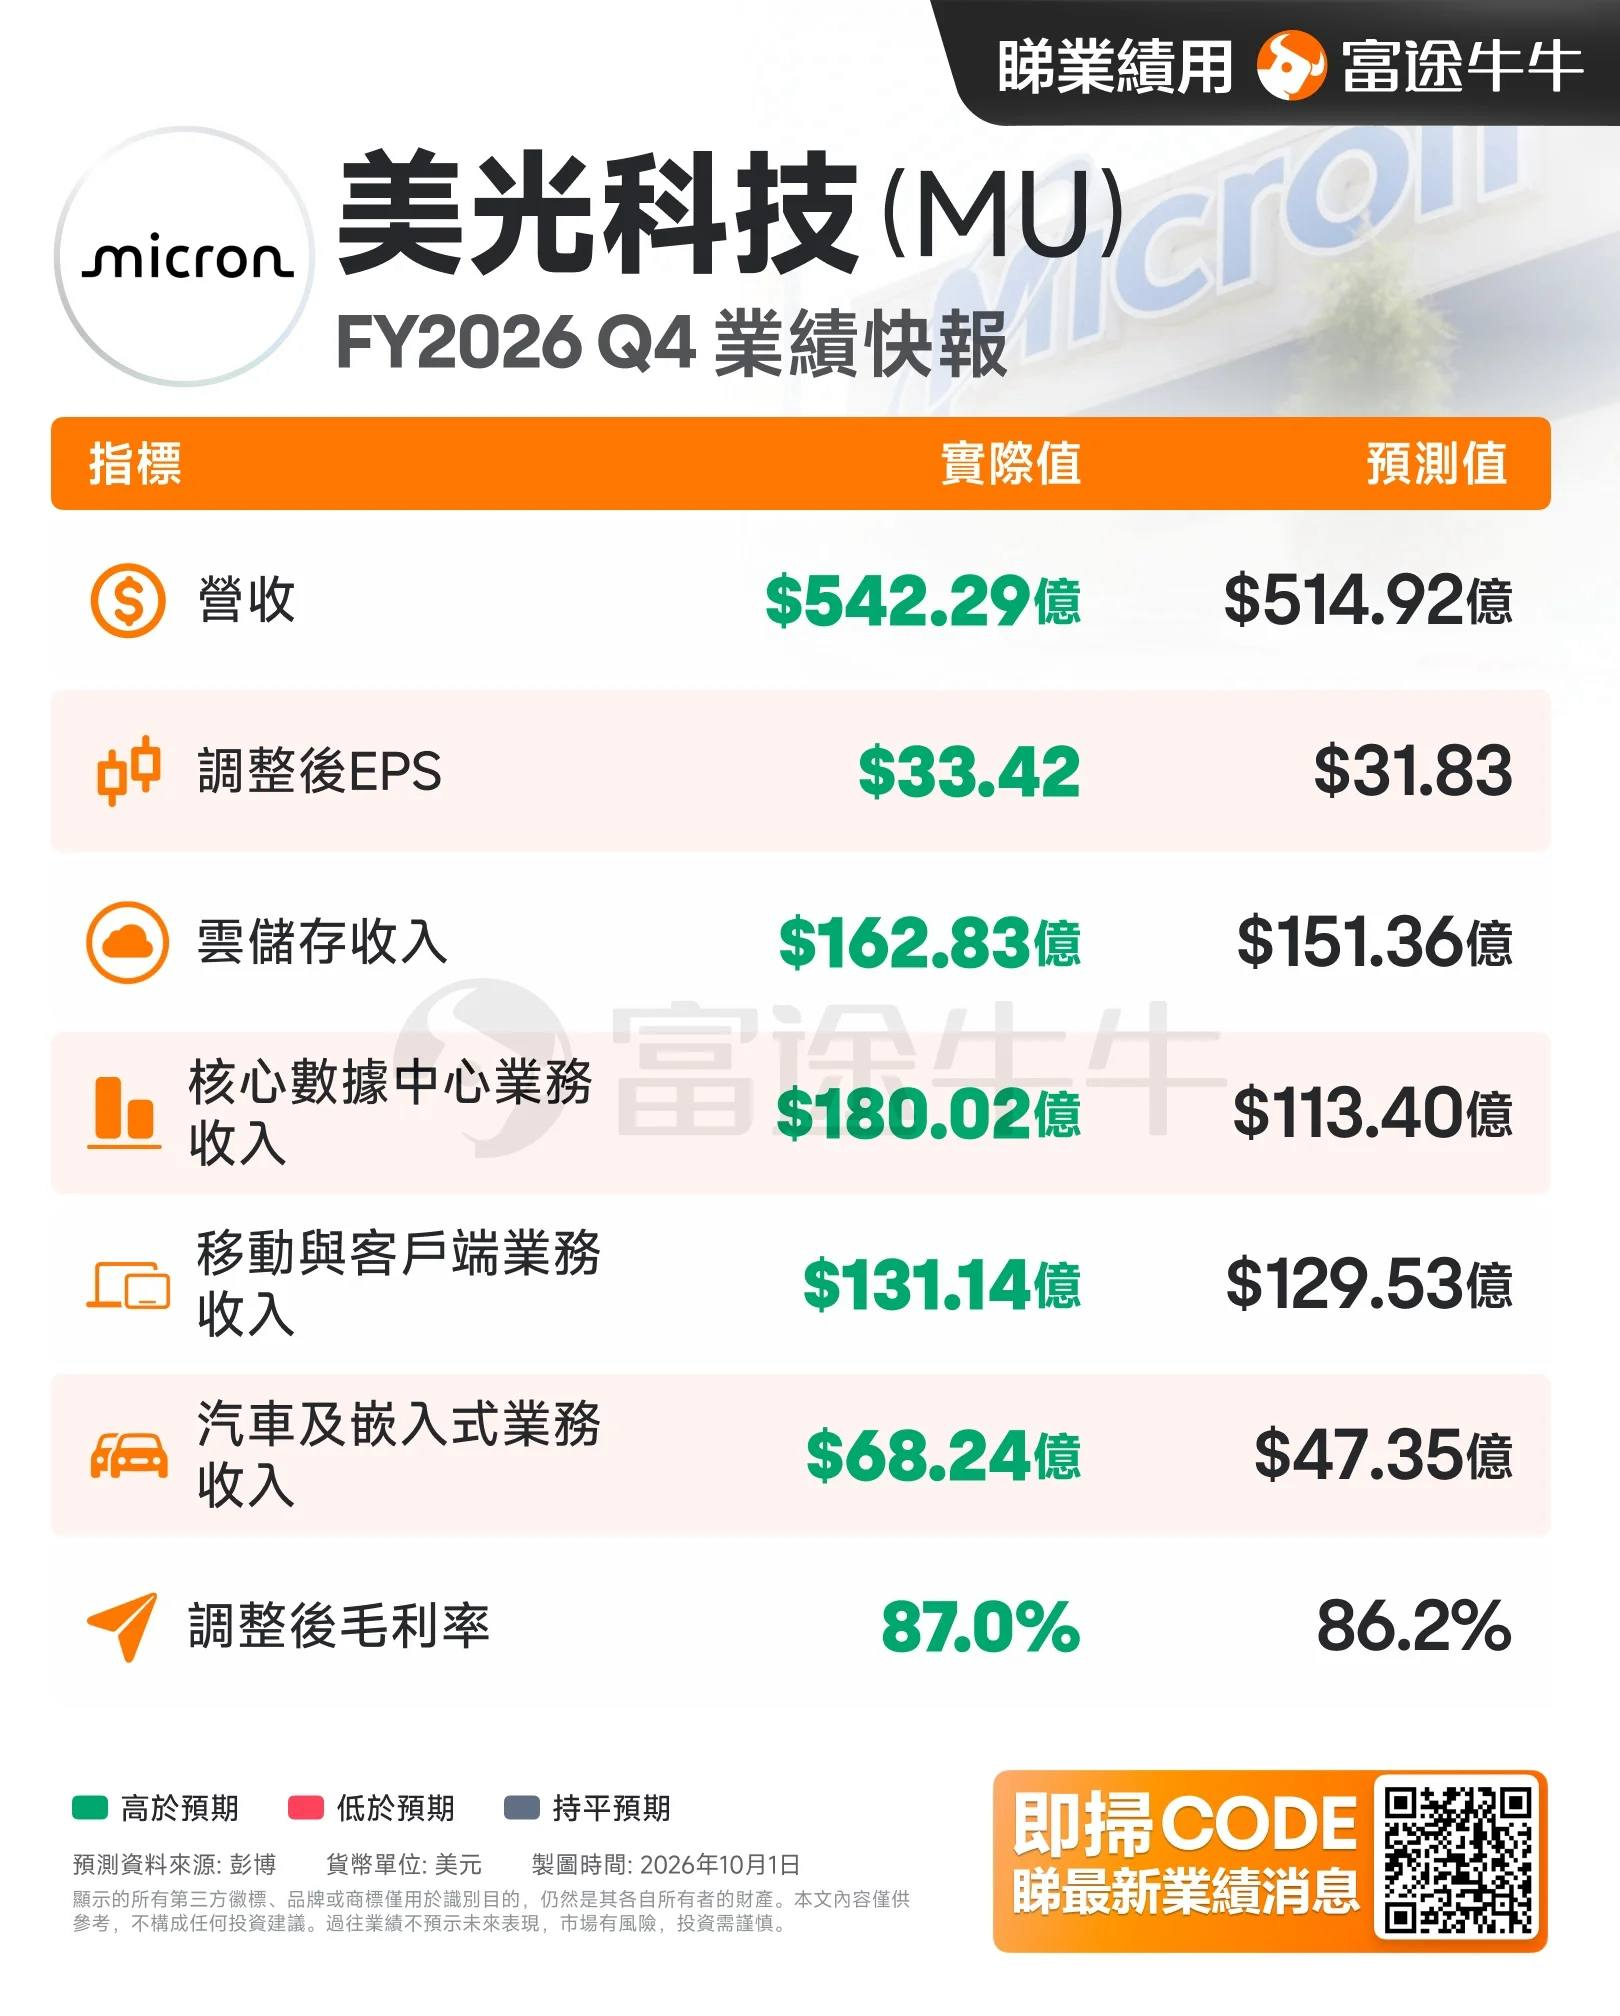
支撐科技股的不是想像,而是實打實的獲利,甲骨文 9 月公布的財報顯示,雲端基礎設施營收年增 121% 至 74 億美元,點燃整個 AI 供應鏈。月底美光公布的財報更是驚人:2026 財年營收達 1,332 億美元,是前一年的三倍半;資料中心營收年增約 11 倍,下一季營收展望約 615 億美元、每股盈餘展望也明顯高於市場預期,市值已突破 1.2 兆美元。記憶體供不應求的狀況預計延續到 2027 年。輝達第三季股價上漲約 17%,並追加 1,500 億美元的庫藏股計畫。
為什麼利率飆升,AI 股卻能逆勢上漲?關鍵在於這波行情主要由「獲利成長」而非「本益比擴張」驅動,且大型科技公司手握大量現金、對借貸依賴低,反而是金融、小型企業與高負債產業更受利率衝擊。但這不代表沒有風險:當 10 年期公債殖利率逼近 5.3%,股票相對於債券的「風險溢價」已相當單薄;而 AI 巨頭大舉發債建資料中心,本身又是推升長債殖利率的力量之一,形成一種微妙的反饋。
10 月將是 AI 行情的關鍵檢驗期:月中台積電法說會將揭示第四季毛利率與 AI 需求展望,月底則有大型科技公司密集公布財報。我們的策略是「留在場內,但精挑細選」——偏好記憶體、晶圓代工與雲端基礎設施等具備真實現金流與定價能力的環節,避開僅靠題材支撐、估值已透支未來數年成長的標的。對於年內漲幅已大的部位,可適度獲利了結、控制單一產業的集中度。
策略觀點與資產配置建議
核心觀點
全球正從「降息週期」轉入「高利率維持更久」的新階段,聯準會與日本央行同步升息,長天期公債的期限溢價重新浮現。經濟本身仍有韌性——就業穩健、企業獲利強勁——但油價與財政赤字使通膨與利率的下降路徑變得崎嶇。在這樣的環境下,現金流與獲利能力是最重要的篩選標準:股票偏向有實質獲利成長的 AI 龍頭,債券偏向短中天期收息,並以黃金補足傳統股債組合弱化的避險功能。
股票
| 市場/板塊 | 建議態度 | 配置邏輯 |
|---|---|---|
| 美國 AI 半導體與雲端基礎設施 | 增持 | 獲利成長強勁且有明確訂單能見度;聚焦記憶體、晶圓代工與雲端算力等具定價能力的環節。 |
| 美國大型股(整體) | 持平 | 大盤距高點不遠,但股票相對債券的吸引力已收窄,宜維持既有部位、不追高。 |
| 台股 | 持平 | 年漲逾 65%,估值已反映大量樂觀預期;等待 10 月台積電法說會確認展望後,逢回再布局。 |
| 防禦型類股(公用事業、必需消費) | 減持 | 這類「類債券」資產在高利率環境下吸引力下降,9 月跌幅均逾 5%。 |
| 能源類股 | 持平 | 作為地緣衝突的避險工具,可抵銷油價上漲對組合的衝擊,但不宜過度加碼。 |
股票配置的整體思路是「集中於獲利、遠離利率敏感」。在升息週期中,估值擴張的空間有限,股價表現將更仰賴企業實際交出的成績單;10 月下旬的財報季將是檢驗持股品質的關鍵時點。
債券
| 類別 | 建議態度 | 配置邏輯 |
|---|---|---|
| 短天期美債(2 年以內) | 增持 | 政策利率已達 3.75%–4%,短債收益可觀且受長端拋售衝擊有限,是組合的穩定收息來源。 |
| 中天期美債(5–7 年) | 持平(分批布局) | 5 年期殖利率已觸及 5%,為近 20 年高位,可分批建立部位,鎖定較長期的收益。 |
| 長天期美債(20–30 年) | 減持 | 財政赤字與期限溢價上升的結構性壓力短期難解,價格波動大、避險功能下降。 |
| 投資級公司債 | 持平 | 企業基本面仍穩健,但 AI 巨頭大量發債帶來供給壓力,偏好短中天期、高評等發行人。 |
| 高收益債 | 減持 | 利率走高加上消費者信心低迷,體質較弱企業的再融資與違約風險升高。 |
我們維持「短中為主、避開超長」的存續期間策略。殖利率曲線變陡的趨勢可能延續,與其冒險預測長債何時見頂,不如穩穩收取短中端已相當豐厚的利息。
大宗商品與另類資產
| 品項 | 建議態度 | 配置邏輯 |
|---|---|---|
| 黃金 | 持平(戰略配置) | 高實質利率短期壓抑金價,但財政疑慮與股債同向波動,使黃金作為非主權資產的分散價值提升。 |
| 原油 | 中性 | 停火談判與衝突升級的雙向風險極大,不宜直接押注方向,以能源類股間接參與。 |
在股債相關性轉正的環境下,黃金的角色已從「通膨避險」延伸為「組合的尾端保險」;我們建議將其視為長期戰略部位,而非短線交易工具。
結論
九月清楚地告訴我們:低利率的時代真正結束了。聯準會轉身升息、全球長債殖利率創下二十年新高,意味著資金不再廉價,然而市場並未崩潰,因為真正創造獲利的企業——尤其是 AI 供應鏈——仍以驚人的成長撐住大盤。這是一個「獎勵品質、懲罰槓桿」的市場:有現金流、有定價能力的資產將持續脫穎而出,依賴低利率估值的資產則面臨重估。進入第四季,請密切關注以下關鍵變數:10 月 2 日的 9 月就業報告、10 月 14 日的 9 月 CPI、月中台積電法說會、10 月 28 日聯準會利率決策,以及美伊停火談判的進展。在不確定性升高的時刻,守住紀律、保持彈性,比預測下一步更為重要。
"You can't predict. You can prepare." 霍華.馬克斯(Howard Marks)
「你無法預測,但可以做好準備。」
以上內容僅供內部參考使用,不構成投資建議,未經同意不得轉傳、修改、販售,讀者須自行評估風險。
