【勝券在沃:9月投資專欄】
精準解讀市場脈動,穩健布局未來趨勢

核心觀點
- 美國聯準會新任主席華許在傑克森霍爾央行年會發表首場公開演說,語氣轉為鷹派,暗示對抗持續逾五年高於目標的通膨已刻不容緩,市場對9月利率決議的預期從「按兵不動」快速轉向「不排除升息」
- 30年期美國公債殖利率一度衝上5.3%,創2007年以來新高,財政部隨即宣布加碼10至30年期公債買回操作以穩定長端市場
- 標普500指數8月一度站上7,800點寫下歷史新高,科技與AI相關類股領漲,漲勢廣度較上半年明顯改善,但月中曾因獲利了結出現短暫回檔
- 荷姆茲海峽危機延燒進入第六個月,原油運輸仍嚴重受阻,布蘭特原油全月維持在80至90美元區間震盪
- 第二季機構持倉(13F)陸續揭露,波克夏大舉加碼Alphabet、潘興廣場調整核心持股,反映聰明資金正在AI主題內部進行輪動而非全面撤退
行動建議
- 股票:短期內維持科技與AI供應鏈的核心配置,但因估值已偏高、聯準會轉鷹增添波動風險,建議適度分批獲利了結並提高持股廣度,降低對單一巨頭的集中度
- 債券:長天期公債因財政赤字與供給疑慮承壓,建議縮短存續期、減碼超長天期部位,資金可轉向中短天期或現金工具以待利率路徑明朗
- 商品:原油因地緣風險溢價維持高檔,黃金受惠於避險需求與美元走弱而創波段新高,建議維持中性偏多配置作為投資組合避震器
【資產回顧】
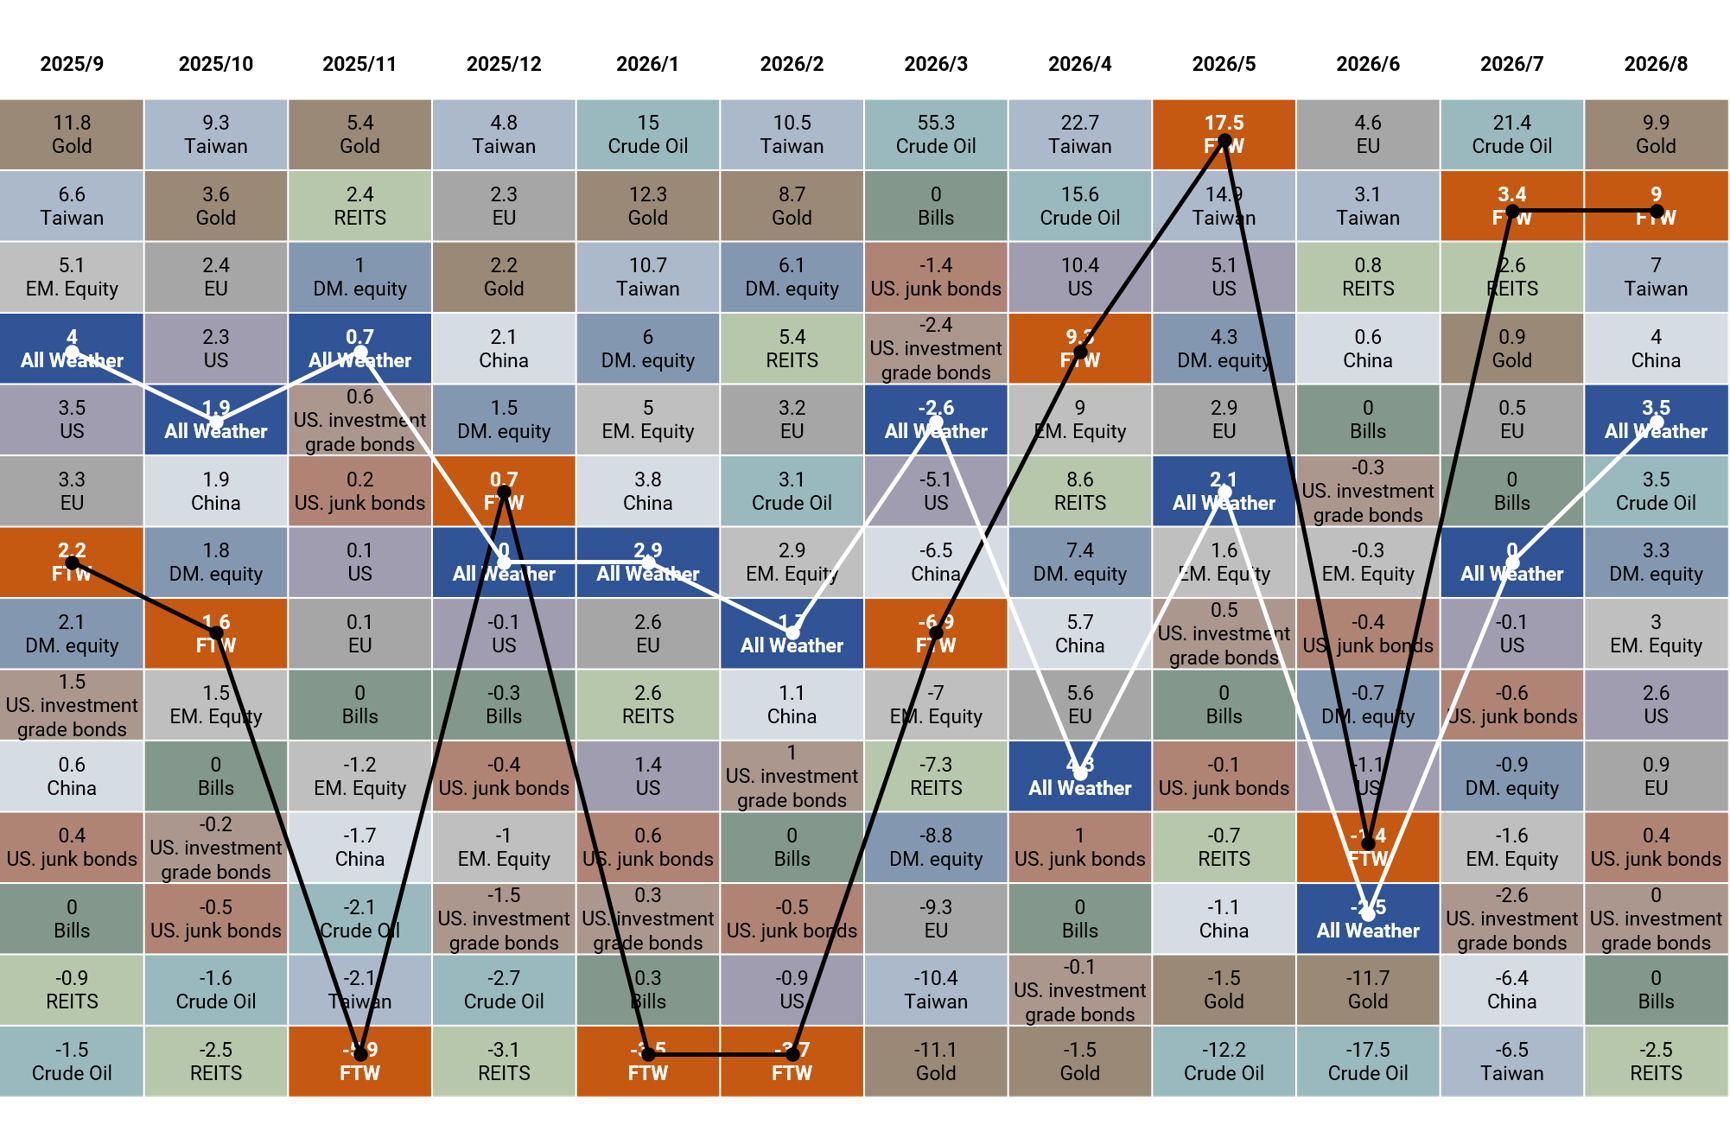
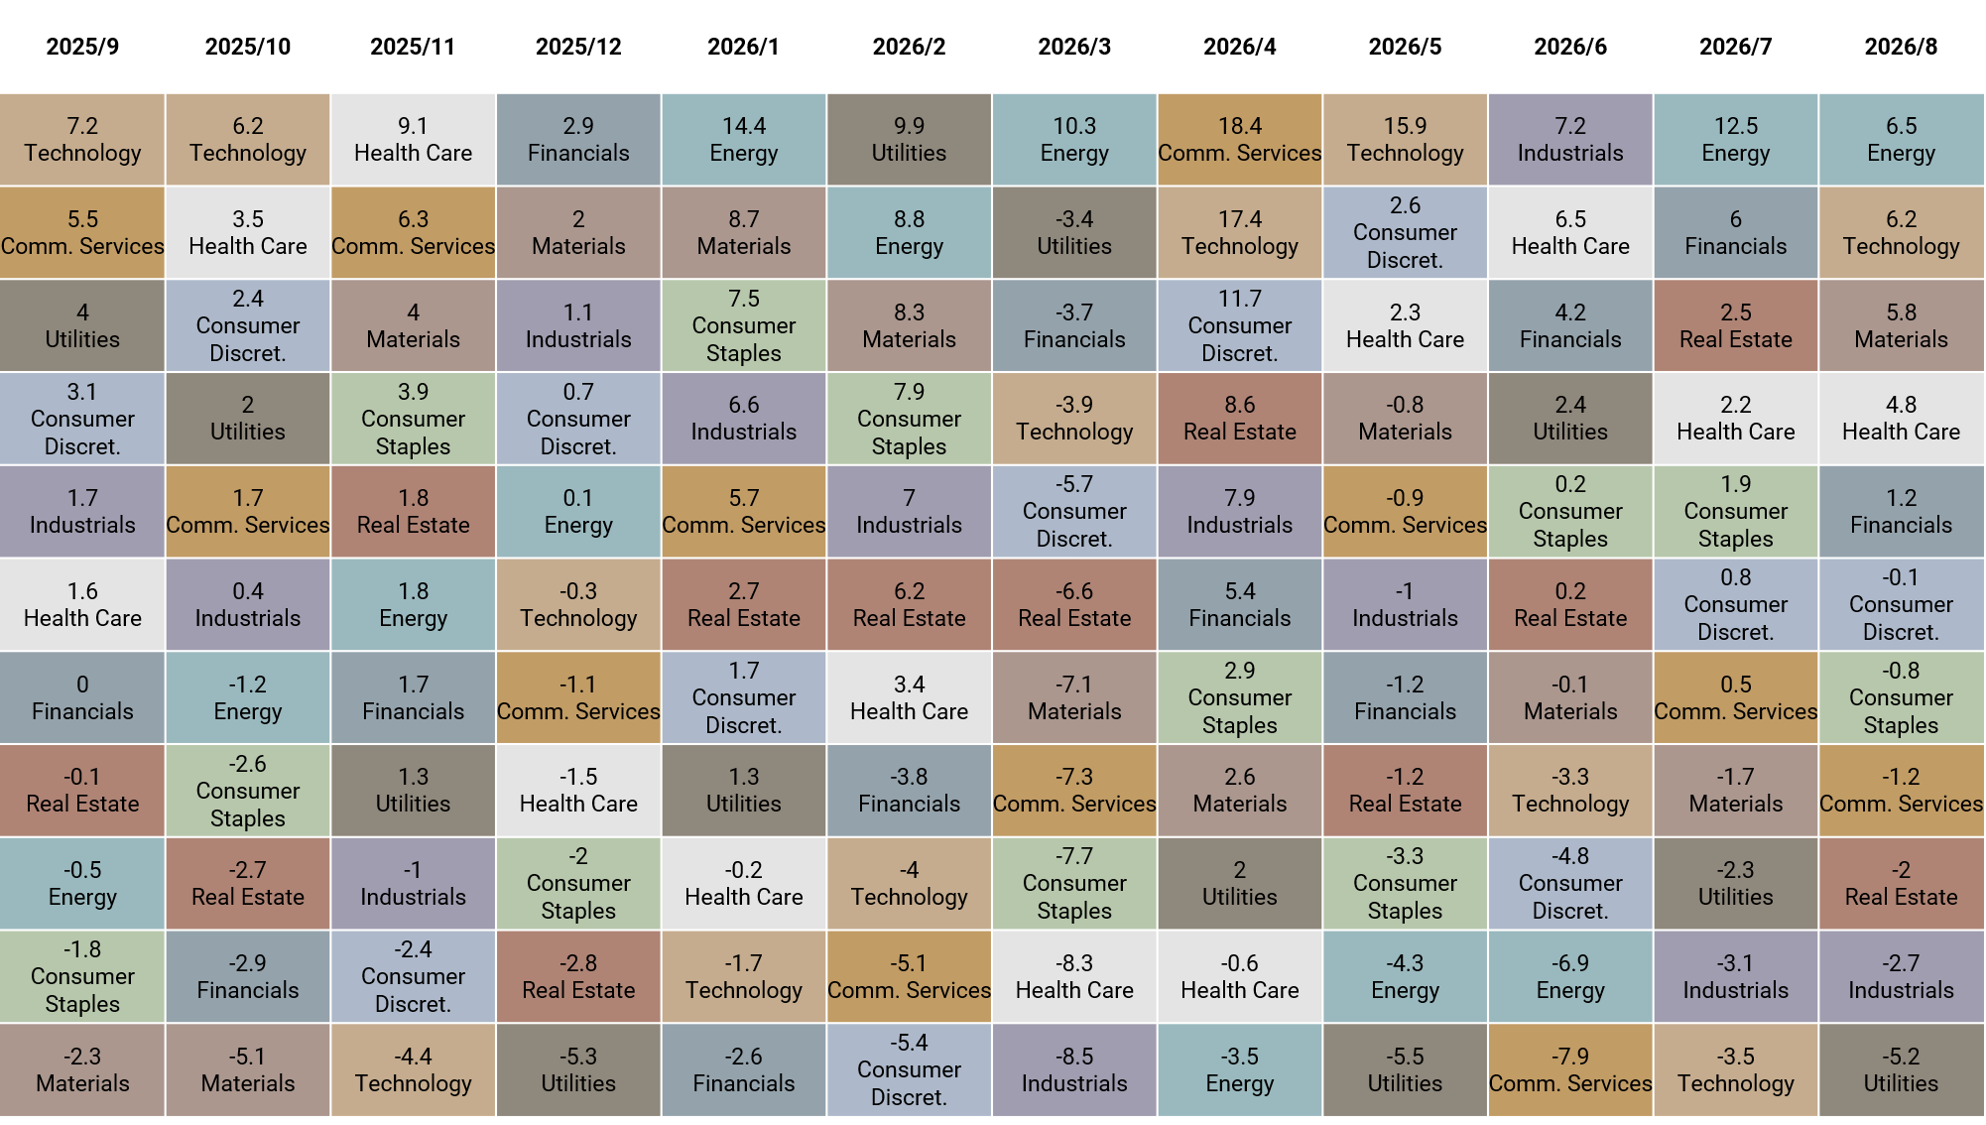
8 月資產表現以黃金和台灣股市表現最佳,分別上漲 9.9% 與 7.0%;標普板塊以能源與科技板塊表現最佳,分別上漲 6.5% 與 6.2%。
【策略追蹤】
沃勝全天候投資組合
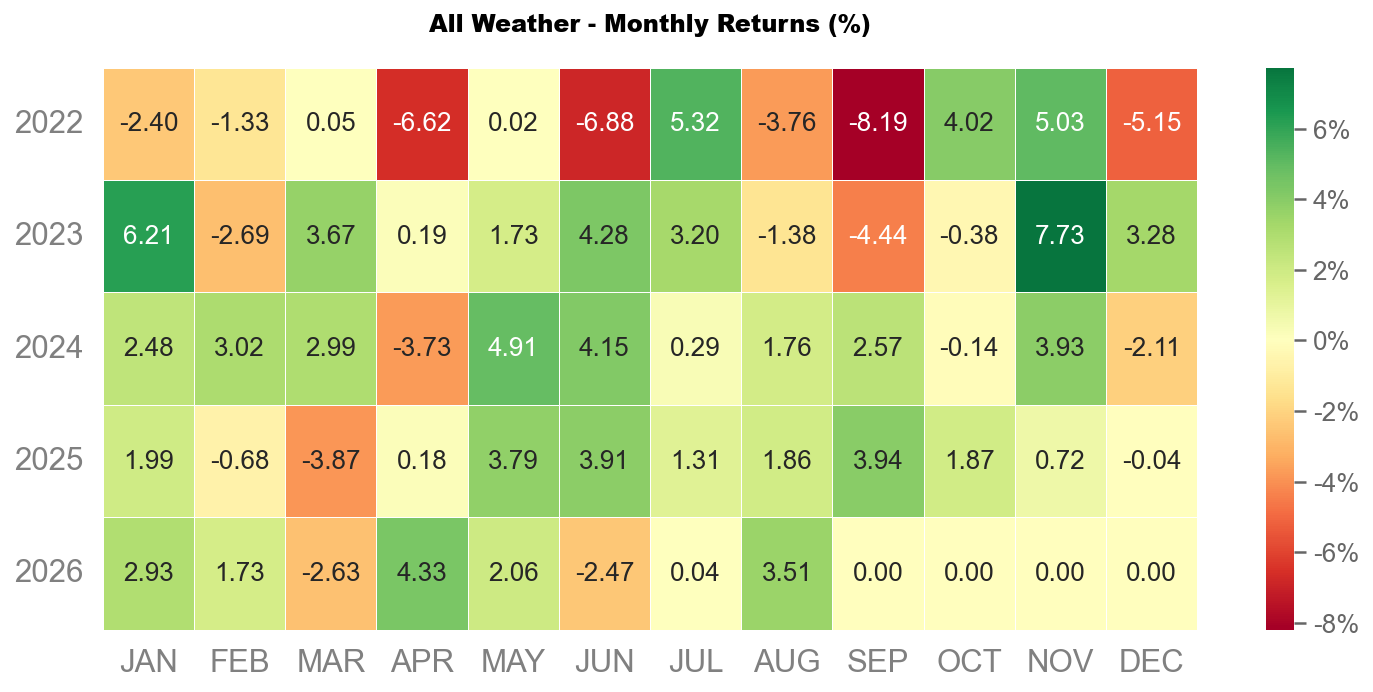
8 月沃勝全天候投資組合報酬 +3.51%。當月以黃金 (GLD) 表現最佳,該資產上漲 9.9%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
沃勝 Smart 500 投資策略
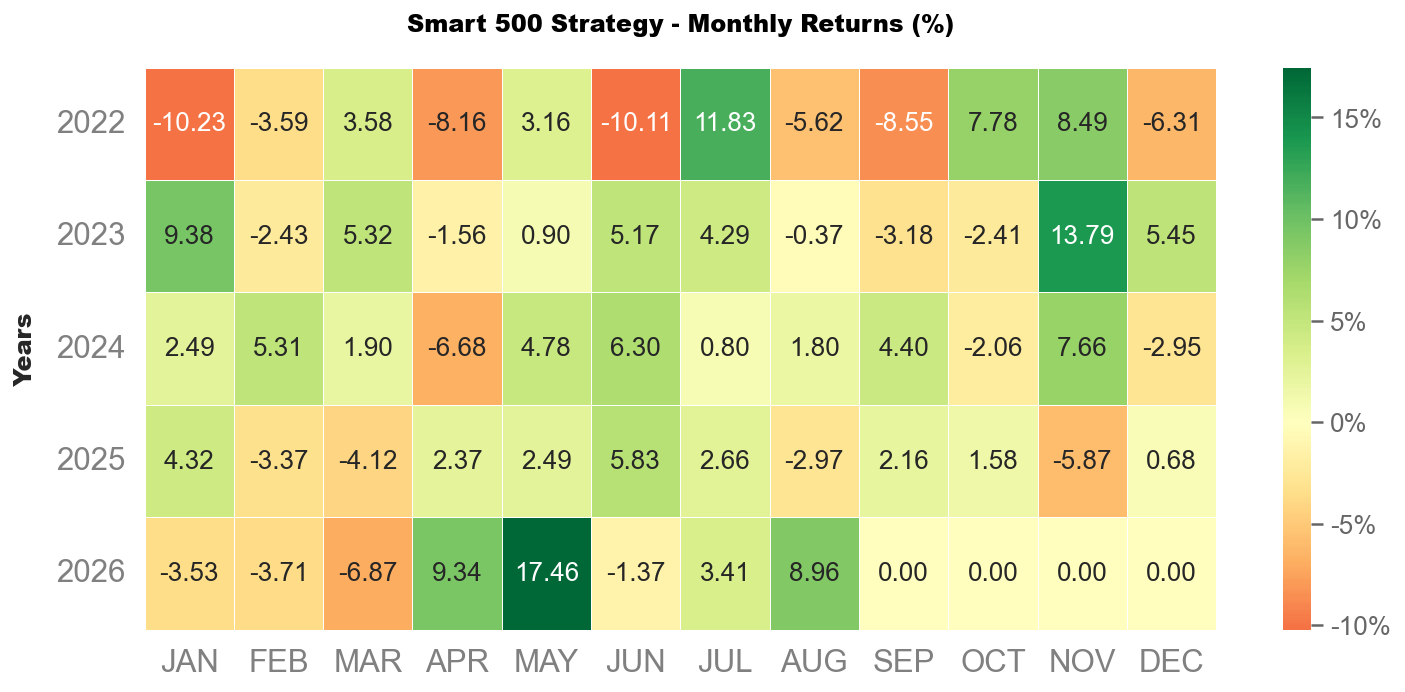
8 月沃勝 Smart 500 投資策略報酬 +9.0%。當月成分股以 PLTR 貢獻最多,上漲 51.5%,其次是 VEEV,上漲 40.2%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
前言
八月的市場,一方面,標普500指數改寫歷史紀錄,AI題材的漲勢從少數科技巨頭擴散到更廣泛的產業,顯示這波多頭並非曇花一現;另一方面,聯準會領導層交棒後的溝通風格改變,新主席華許在傑克森霍爾的發言為市場投下震撼彈,長天期公債殖利率隨之飆升,連財政部都得出手護盤。與此同時,伊朗戰事與荷姆茲海峽的緊張情勢仍是揮之不去的尾部風險,原油價格居高不下。而從最新公布的機構持倉報告中,我們也看到聰明資金並未撤出市場,而是在AI主線內部進行更精細的布局調整。
華許轉向鷹派,市場重新定價利率路徑
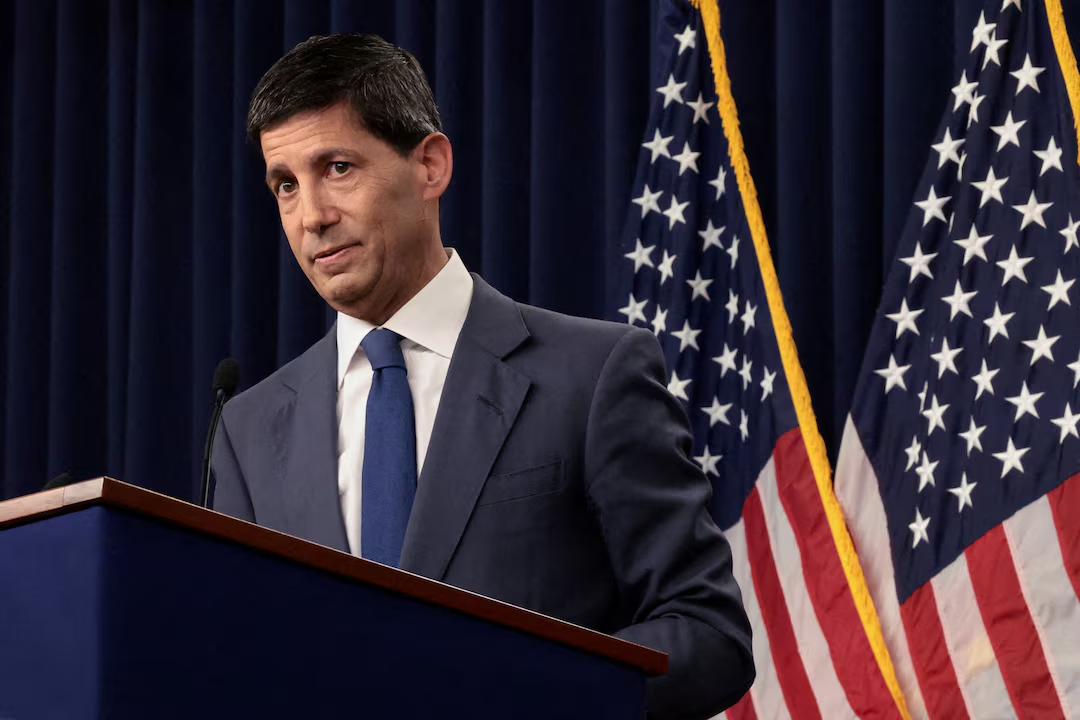
自五月接任聯準會主席以來,華許在七月的首場政策會議後刻意保持模糊,未對外釋出明確的利率前瞻指引,市場一度將此解讀為政策方向不明朗的訊號。當時的會議結果以九票對三票通過維持利率不變,三位地區聯準銀行總裁罕見投下反對票、主張應升息,顯示決策圈內部的鷹鴿分歧已浮上檯面。
八月底於傑克森霍爾登場的央行年會,成為市場檢視華許真實立場的關鍵時刻。他在演說中強調,通膨已連續超過五年高於2%的目標水準,單純仰賴機械式的利率法則並不足以指導政策決策,言下之意是不排除採取更積極的緊縮動作。這番談話與市場先前預期的「按兵不動、伺機降息」形成明顯落差,促使利率期貨市場迅速上修九月會議升息的機率。
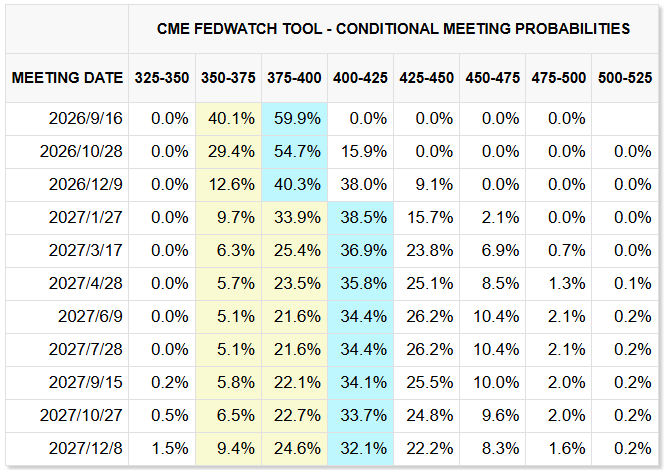
市場反應立竿見影,原本聚焦於「聯準會何時降息」的討論,一夕之間轉向「聯準會是否會重啟升息」,公債殖利率曲線全面走高,對利率敏感的成長股與房地產類股承受壓力。值得留意的是,七月的就業數據與零售銷售雙雙走弱,核心通膨卻在六月低點後於七月反彈,經濟數據本身的矛盾訊號,也讓聯準會九月十六日的決策增添更多不確定性。
展望未來一個月,九月十五至十六日的聯邦公開市場委員會會議將是市場最重要的觀察點。若華許在會議中延續鷹派立場並取得其他委員支持,市場恐須重新評估整體資產的折現率假設;反之,若最終決議偏向溫和,則有機會緩解近期的殖利率上行壓力。無論結果為何,聯準會溝通風格的轉變本身,已為市場帶來一層新的不確定性溢價。
長天期公債殖利率飆升,財政部出手護盤
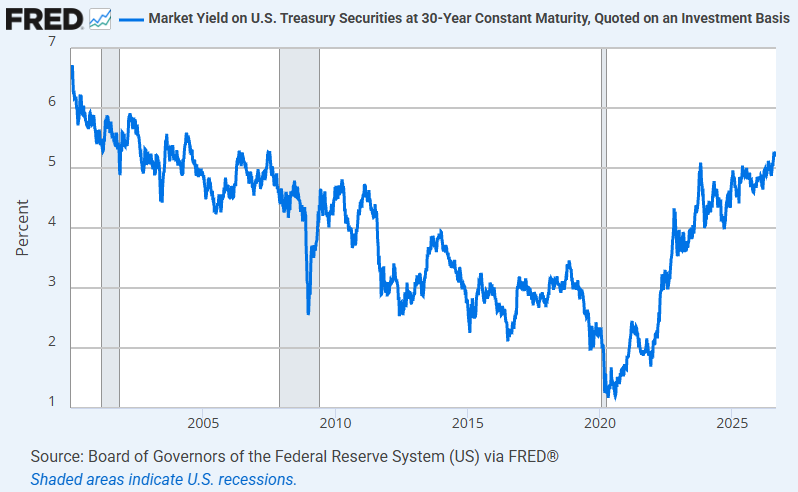
八月中旬,30年期美國公債殖利率一度突破5.3%,創下2007年以來的新高。這個數字之所以重要,是因為30年期公債殖利率是美國政府發行超長天期債務的成本基準,也是房貸利率與企業長期借款成本的重要參照。當這個利率持續墊高,意味著政府每發行一筆新的長天期公債,都得支付更高的利息,財政負擔隨之加重。
值得注意的是,這波殖利率飆升並非聯準會直接調升短期利率所致,長天期利率主要由市場供需與財政前景決定,而非聯準會的政策工具箱範圍。市場擔憂的核心在於美國財政赤字規模持續擴大,加上未來公債供給只增不減,投資人因而要求更高的殖利率作為補償,形成所謂的「期限溢價」上升。
面對這波壓力,美國財政部宣布加碼10年期至30年期公債的買回操作規模,試圖以增加流動性的方式為長端市場注入穩定力量。這項消息公布後,美元一度走弱,殖利率與美元同步回落,也連帶推升黃金等避險資產的吸引力。市場解讀,這是繼聯準會之後,政府另一隻手也開始介入市場,顯示決策層對長端利率飆升的疑慮已不容忽視。
展望九月,長天期公債殖利率能否穩定,將取決於財政部買回操作的執行力道、聯準會的政策訊號,以及市場對財政可持續性的信心。對於配置超長天期公債的投資人而言,存續期風險在近期明顯放大,建議審慎評估部位曝險。
標普500屢創新高,AI領軍下漲勢廣度改善
儘管籠罩在利率與地緣政治的雙重陰影下,美股八月依然交出亮眼成績單。標普500指數一度盤中觸及7,816點的歷史新高,主要驅動力來自於優於預期的通膨數據——消費者物價指數與生產者物價指數雙雙低於市場預估,加上聯準會維持利率區間不變,為股市營造相對友善的環境。
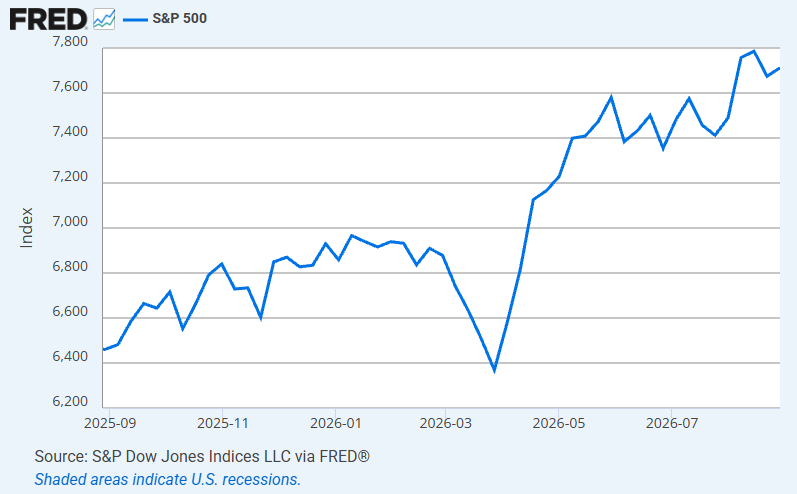
這波漲勢的一大亮點,在於市場參與廣度較過去明顯改善。過去兩年,美股漲勢高度集中於少數幾檔科技巨頭,但八月的行情顯示,標普500旗下十一大類股中有六類同步走高,顯示資金並非僅集中在單一族群,而是逐漸擴散到更廣泛的產業。這種廣度擴張的格局,在歷史經驗上通常與更具持續性的多頭市場相關,也代表選股機會的分布更為分散,有助於降低過度集中單一族群的風險。
然而,月中也出現一波不容忽視的回檔,科技類股在單週內重挫逾3%,部分半導體與雲端相關個股跌幅達一成以上,顯示在創高之後,獲利了結賣壓隨時可能出現。
展望九月,若聯準會如市場擔憂般轉向鷹派,對高估值的成長股與科技股而言將是一大考驗。但只要企業獲利成長的基本面故事未被打破,漲勢廣度擴大的趨勢有望延續,建議投資人在維持核心科技配置的同時,逐步將部分部位分散至受惠廣度擴張的其他類股。
荷姆茲海峽危機未解,伊朗戰事牽動能源市場
始於今年二月底的美國與以色列對伊朗軍事行動,如今已邁入第六個月,戰事尚未看見明確的終局。作為全球約五分之一原油與近兩成液化天然氣運輸的必經要道,荷姆茲海峽自衝突爆發以來,船運量已從戰前每日約130艘次的水準大幅萎縮至個位數,國際能源總署將此形容為史上規模最大的能源供應中斷事件之一。
八月期間,美國與伊朗雖持續透過外交管道磋商海峽重啟的可能性,伊朗方面則堅持在美方解除制裁、支付戰爭賠款等條件獲得滿足前,不會重新開放航道。這種「談判有進展、但缺乏實質突破」的僵局,讓布蘭特原油價格在80至90美元的區間反覆震盪——每當談判傳出正面訊號,油價便小幅回落;一旦出現攻擊事件或談判觸礁的消息,油價又迅速反彈。市場人士普遍認為,即便雙方尚未完全放棄達成協議的希望,信心正逐漸被侵蝕。
對總體經濟而言,這場延續半年的能源危機已產生類似1970年代石油危機的外溢效應,包括部分新興市場出現燃料短缺與搶購現象、通膨與貨幣波動壓力升溫,並加劇市場對停滯性通膨與經濟衰退的雙重疑慮。這也是聯準會在制定利率決策時,除了國內就業與物價數據外,必須一併納入考量的外部變數。
展望九月,荷姆茲海峽的動態仍是牽動全球原油與通膨預期的最大尾部風險。投資人應持續關注美伊談判進展與航運數據,並將能源價格波動視為投資組合中不可忽視的系統性風險來源,適度透過商品部位或能源類股進行避險。
第二季機構持倉曝光,聰明資金在AI主題內部輪動
隨著六月底為結算日的第二季13F持倉報告在八月中旬陸續公布,市場得以一窺各大知名投資機構在過去一季的布局變化。所謂13F,是美國證管會要求管理美股部位超過1億美元的機構法人,每季必須揭露持股明細的申報文件,雖然資訊存在約一個半月的落後性,但仍是觀察大型資金動向的重要參考指標。
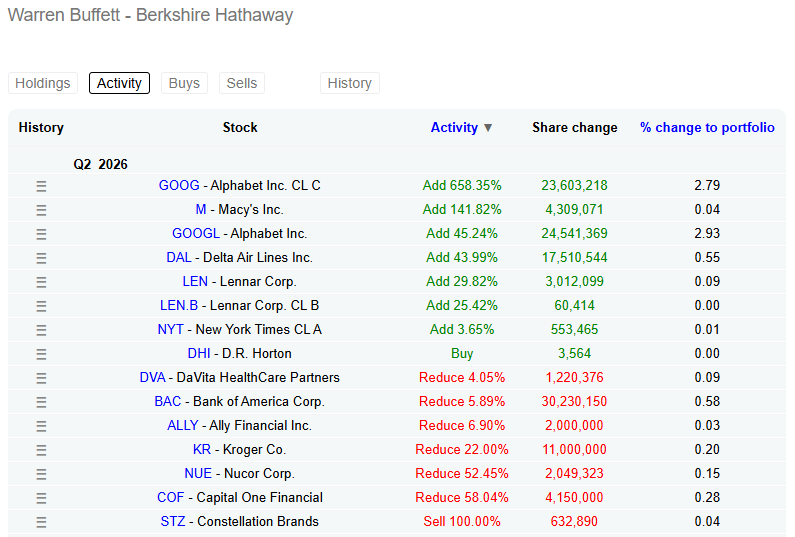
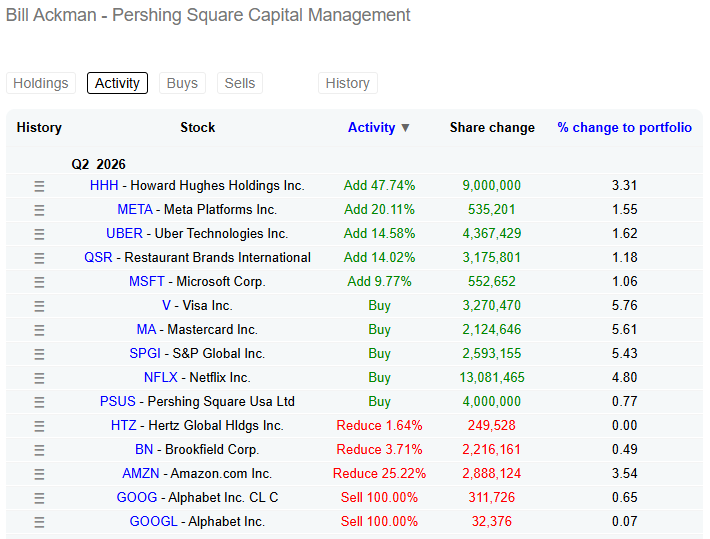
本季申報中最受矚目的,莫過於波克夏海瑟威大舉加碼Alphabet(Google母公司)。波克夏將Alphabet A股持股由5,425萬股大幅提高至7,879萬股,增幅達45%,是這一季所有申報中最引人注目的單一動作之一。潘興廣場資本管理則將投資組合集中至14檔標的,新增Visa、萬事達卡、標普全球與Netflix等部位,同時全數出清Alphabet持股,呈現與波克夏截然不同的布局邏輯。
從整體樣本來看,本季申報揭露的並非資金全面撤出風險性資產的訊號。多位重量級操盤人將原先集中於既有AI贏家的資金,重新分配至半導體、雲端基礎設施與部分景氣循環類股,顯示「聰明資金」對AI趨勢的信心並未消退,但選股邏輯正變得更為分散與精細,這與本月標普500漲勢廣度擴大的觀察互相呼應。
當然,13F申報本身也有其侷限——資料截至六月底,可能與機構目前的實際部位存在落差,且申報內容僅揭露多頭部位,無法反映放空操作或選擇權避險策略。展望九月,隨著第三季即將結算,投資人可將這些持倉變化視為輔助參考,而非直接複製的操作指南,更重要的是觀察這些機構背後的選股邏輯是否與自身的投資框架相符。
策略觀點與資產配置建議
核心觀點
八月的市場站在一個微妙的十字路口:企業獲利與AI題材持續為股市注入動能,但聯準會領導層的溝通風格轉變、長天期利率飆升,以及未解的地緣政治風險,共同構成了不容忽視的下行變數。展望九月,聯邦公開市場委員會的決議將是市場情緒的關鍵轉折點,建議在維持風險資產核心部位的同時,透過縮短存續期與適度配置避險資產,提高投資組合對政策意外的韌性。
股票
| 市場/板塊 | 建議態度 | 配置邏輯 |
|---|---|---|
| 美股科技/AI供應鏈 | 持平 | 基本面與獲利成長故事未變,但估值已高,建議維持核心部位、避免追高加碼 |
| 美股非科技(漲勢廣度擴大受惠族群) | 增持 | 8月漲勢廣度改善,建議分散布局金融、工業等落後補漲類股 |
| 能源類股 | 增持 | 荷姆茲海峽危機未解,油價維持高檔有利上游能源企業獲利 |
科技股在AI趨勢帶動下仍是這波多頭的核心敘事,但在聯準會轉鷹的背景下,建議降低追價意願,轉而利用漲勢廣度擴大的機會分散布局。
債券
| 類別 | 建議態度 | 配置邏輯 |
|---|---|---|
| 超長天期公債 | 減持 | 財政赤字與供給疑慮持續施壓,殖利率波動風險偏高 |
| 中短天期公債/貨幣市場工具 | 增持 | 在利率路徑明朗前,提供較佳的風險緩衝與流動性 |
在聯準會政策路徑尚未明朗的階段,建議整體投資組合縮短存續期,將部分資金轉往中短天期或現金管理工具,待九月決議結果明朗後再視情況調整。
大宗商品與另類資產
| 品項 | 建議態度 | 配置邏輯 |
|---|---|---|
| 黃金 | 增持 | 美元走弱、殖利率波動與地緣政治風險共同支撐避險需求 |
| 原油 | 中性偏多 | 荷姆茲海峽供給中斷支撐價格,但需求疑慮限制進一步上漲空間 |
在總體不確定性升溫的環境下,黃金與原油可作為投資組合的避震器,建議維持一定比例的配置以分散風險。
結論
八月的市場,標普500屢創新高、AI漲勢擴散至更廣泛的產業,展現了這一輪牛市的韌性;但聯準會新任主席的鷹派轉向、長天期公債殖利率飆升,以及荷姆茲海峽危機的持續發酵,都提醒我們,順風環境中仍暗藏不可輕忽的變數。九月十六日的聯邦公開市場委員會決議,將是決定市場下一階段方向的關鍵時刻。建議投資人在維持核心風險資產部位的同時,透過縮短債券存續期、分散股票配置廣度,並保留黃金等避險部位,為可能出現的政策意外預留緩衝空間。
"In investing, what is comfortable is rarely profitable." —Robert Arnott
「在投資的世界裡,舒適的選擇往往難以獲利。」
以上內容僅供內部參考使用,不構成投資建議,未經同意不得轉傳、修改、販售,讀者須自行評估風險。
