【勝券在沃:8月投資專欄】
精準解讀市場脈動,穩健布局未來趨勢

核心觀點:
- 美國與伊朗的停火在7月正式瓦解,中東戰事重燃並延續超過兩週的空襲行動,為油價與通膨前景重新注入不確定性
- 6月消費者物價指數(CPI)意外降溫至3.5%,但聯準會在7月底的會議上仍轉為鷹派,暗示年底前可能升息而非降息
- 七月下旬展開的第二季科技巨頭財報季成為市場焦點,AI相關資本支出規模持續攀升,但投資人開始對「燒錢是否換得成長」錙銖必較,導致個股表現大幅分化
- 美股與日股續創佳績,那斯達克指數與標普500指數雙雙走高,黃金則穩守4,000美元上方,反映市場對避險資產的需求並未消退
行動建議:
- 股票:維持對美股整體正向立場,尤其看好雲端運算與晶片供應鏈受惠的企業;但建議降低對資本支出未見營收對應成長個股的曝險,並留意財報後股價劇烈波動的風險
- 債券:聯準會鷹派轉向壓縮降息想像空間,建議縮短存續期、減碼長天期公債,靜待9月會議前更明確的政策訊號
- 商品與另類資產:地緣政治風險尚未解除,建議維持黃金部位作為投資組合避險核心;原油部位則應保持機動,密切留意荷姆茲海峽航運狀況
【資產回顧】
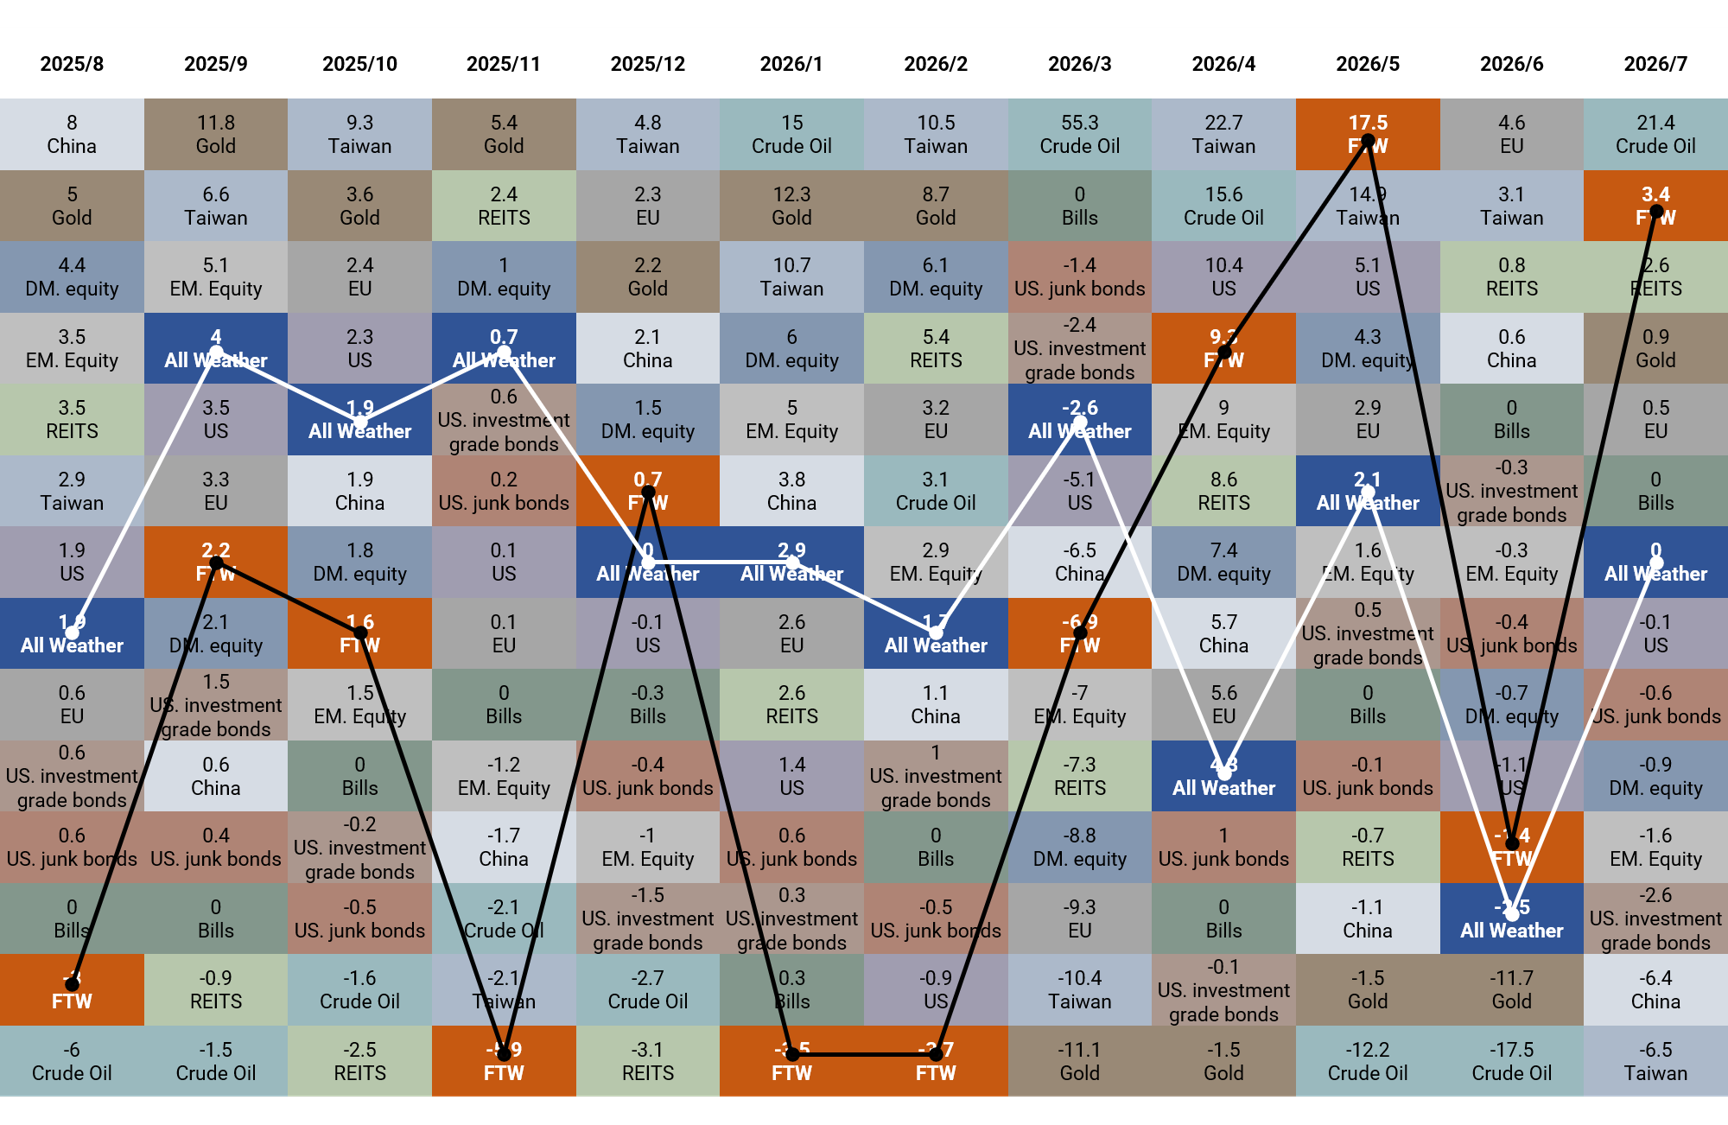
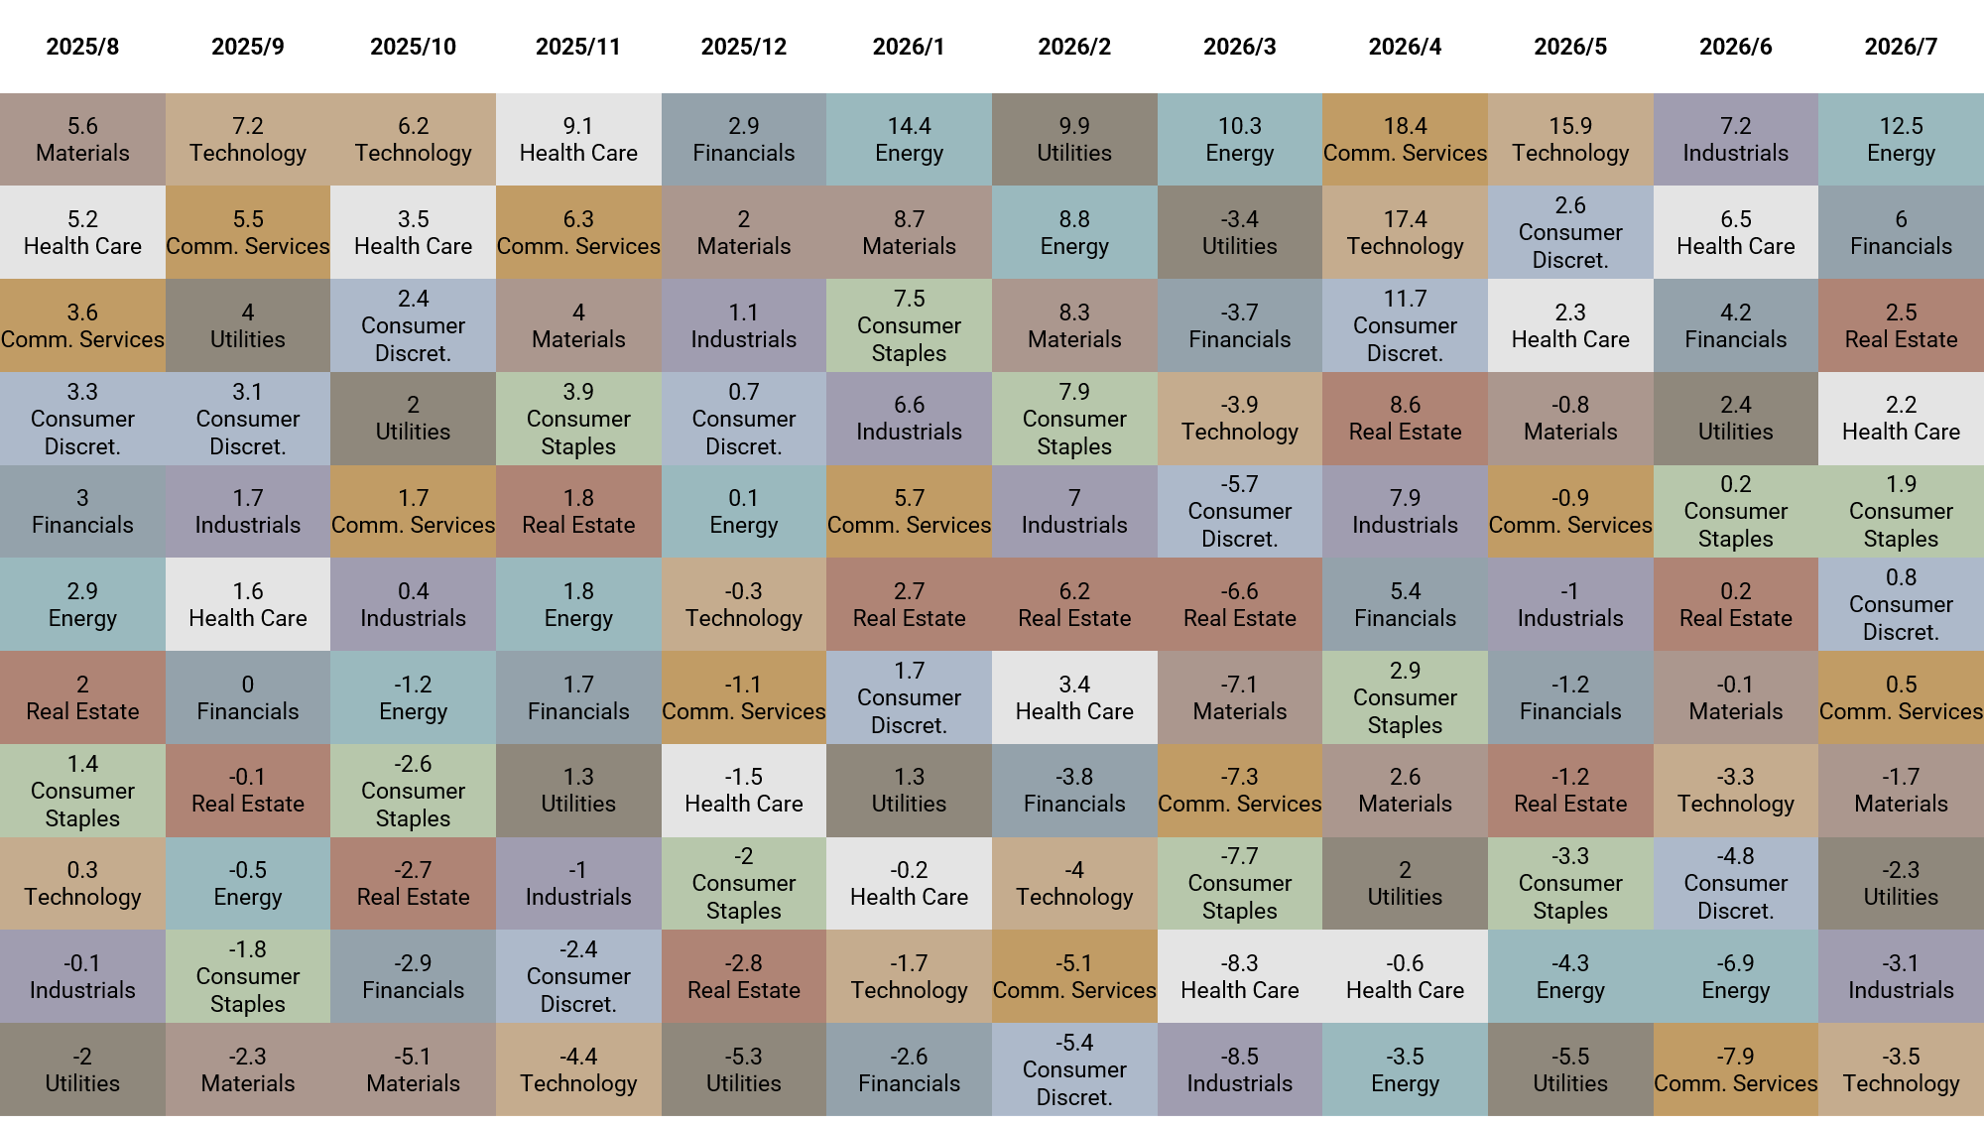
7 月資產表現以原油和房地產表現最佳,分別上漲 21.4% 與 2.6%;標普板塊以能源與金融板塊表現最佳,分別上漲 12.5% 與 6.0%。
【策略追蹤】
沃勝全天候投資組合
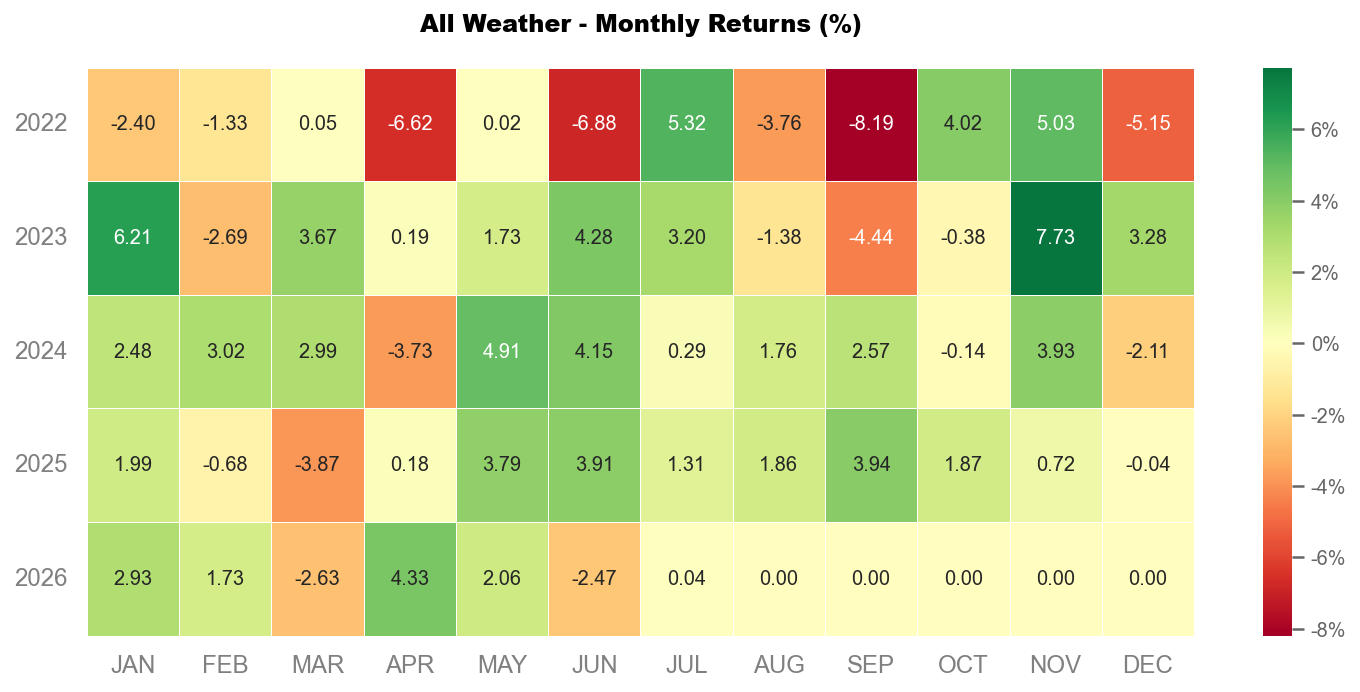
7 月沃勝全天候投資組合報酬 +0.04%。當月以大宗商品 (DBC) 表現最佳,該資產上漲 10.5%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
沃勝 Smart 500 投資策略
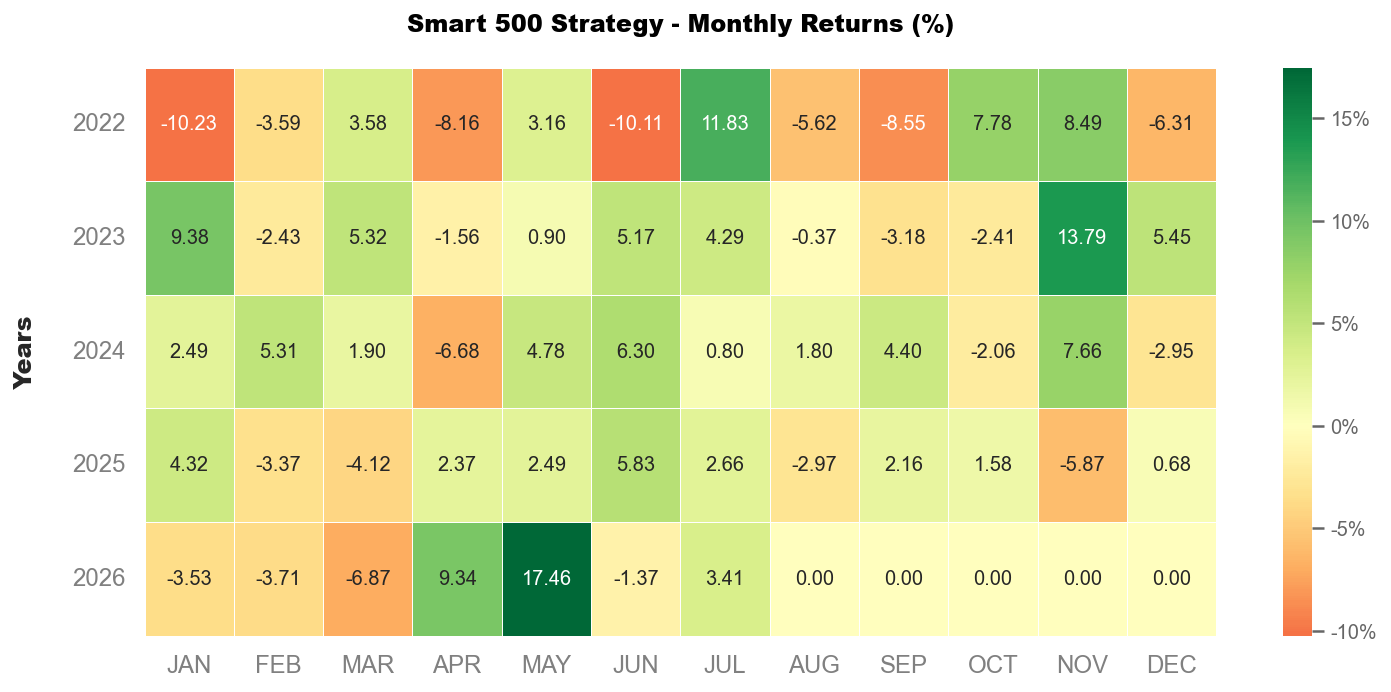
7 月沃勝 Smart 500 投資策略報酬 +3.4%。當月成分股以 DXCM 貢獻最多,上漲 23.9%,其次是 ADSK,上漲 20.5%。
詳細策略說明與績效請見以下文章:
 Worldsun Family Office
前言
七月市場原本期待的通膨降溫如期而至,6月核心物價年增率放緩至2.6%,一度點燃降息樂觀情緒;另一方面,美伊停火協議在同一時間宣告破裂,戰事再起、油輪遭襲、荷姆茲海峽航運中斷的消息接連傳出,讓聯準會在月底的會議上罕見地轉向鷹派,三位理事甚至主張應該升息而非按兵不動。與此同時,五大科技巨頭密集公布財報,市場對「AI投資是否已進入收穫期」展開激烈辯論——同樣是巨額資本支出,微軟與亞馬遜的股價應聲上漲,Meta卻遭遇資金無情拋售。這是一個宏觀敘事與產業敘事同時劇烈轉折的月份,也為接下來的資產配置提出了更細膩的要求。
中東戰事重燃,停火名存實亡
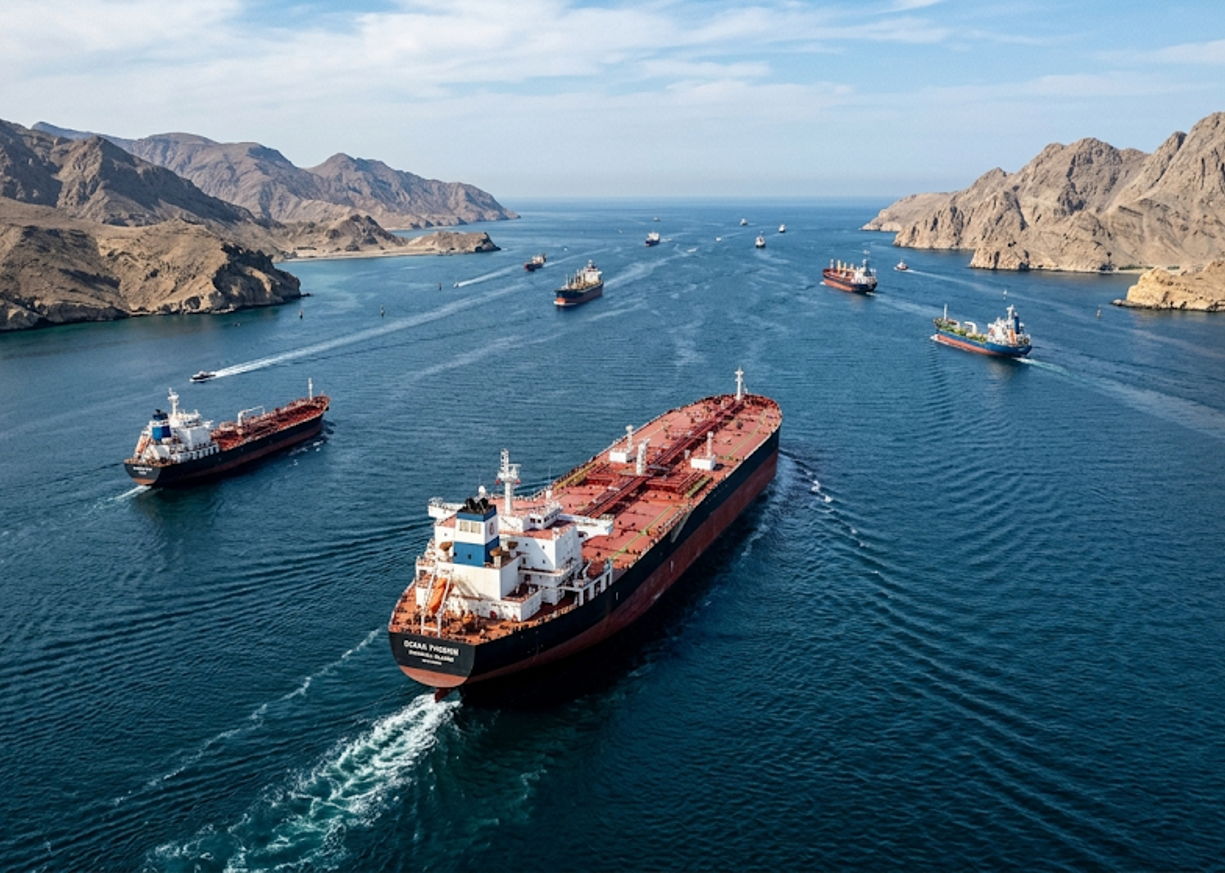
原本自今年稍早生效的美伊停火協議,在7月因雙方持續互相攻擊而事實上宣告終結。美國總統川普在北約峰會期間公開表示「停火已經結束」,隨後美軍對伊朗展開長達逾兩週的連續空襲行動,伊朗則在荷姆茲海峽(全球約兩成原油運輸必經之地)一帶對船隻發動攻擊作為反制,並波及部分美軍在波灣地區的駐地與盟友。
這場衝突的市場意義,遠不只是頭條新聞的震撼力,而在於它直接牽動全球能源供應鏈的神經。儘管7月的油價波動不若今年稍早的衝突高峰時期劇烈,但市場仍對荷姆茲海峽航運中斷的風險保持高度警覺,保險業者亦傳出考慮撤回進入波灣水域船隻的戰爭險承保。這種持續的風險溢價,使得能源價格難以回到衝突前的低點。
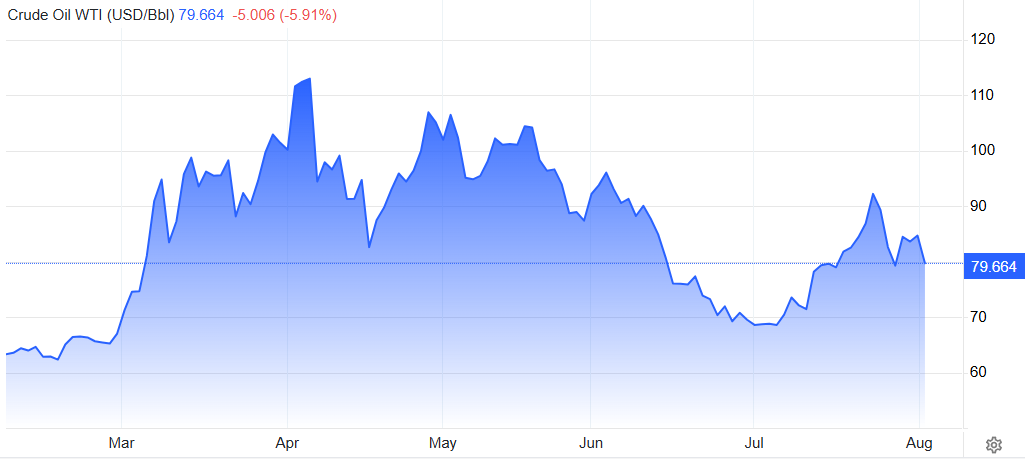
從投資人行為來看,市場並未出現恐慌性拋售,反而呈現「習慣性消化」地緣風險的特徵——這既反映市場對過去半年類似衝突模式的適應,也隱含一種脆弱的樂觀:只要衝突不進一步升級至封鎖海峽或波及沙烏地阿拉伯等主要產油國,市場傾向繼續交易基本面。國際貨幣基金組織(IMF)已示警,若中東衝突進一步擴大,恐將持續推升大宗商品價格波動、衝擊全球供應鏈並拖累金融條件。
展望未來一個月,美方目前面臨兩種路徑的抉擇:透過新一輪為期較短的停火協議重新開放荷姆茲海峽,或與以色列展開更大規模的聯合軍事行動迫使德黑蘭讓步。無論哪一種結果,都將是9月前左右市場波動的主要催化劑。
通膨降溫但聯準會轉鷹,政策路徑生變
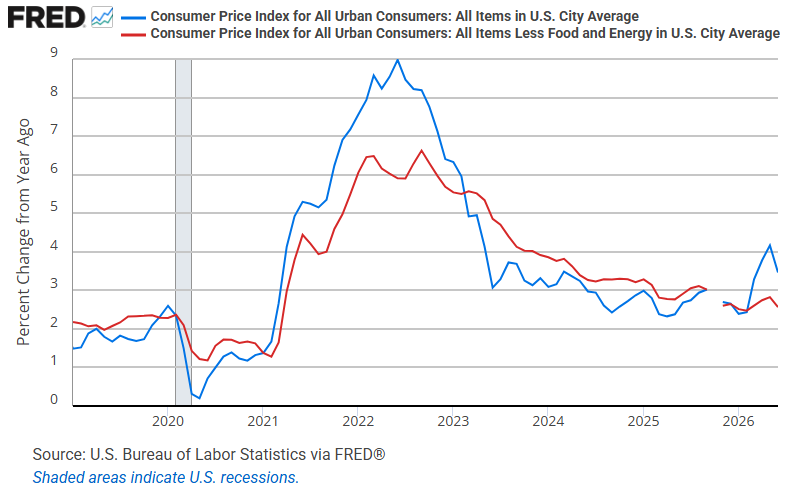
7月中公布的6月CPI數據原本應該是市場的一劑強心針:年增率從5月的4.2%大幅回落至3.5%,創下自2020年以來最大單月跌幅,主要受惠於停火期間油價回落帶動的能源成本下滑;核心物價(排除食品與能源後的物價指標)年增率也降至2.6%,優於市場預期。數據公布當天,美股應聲上漲,公債殖利率同步走低。
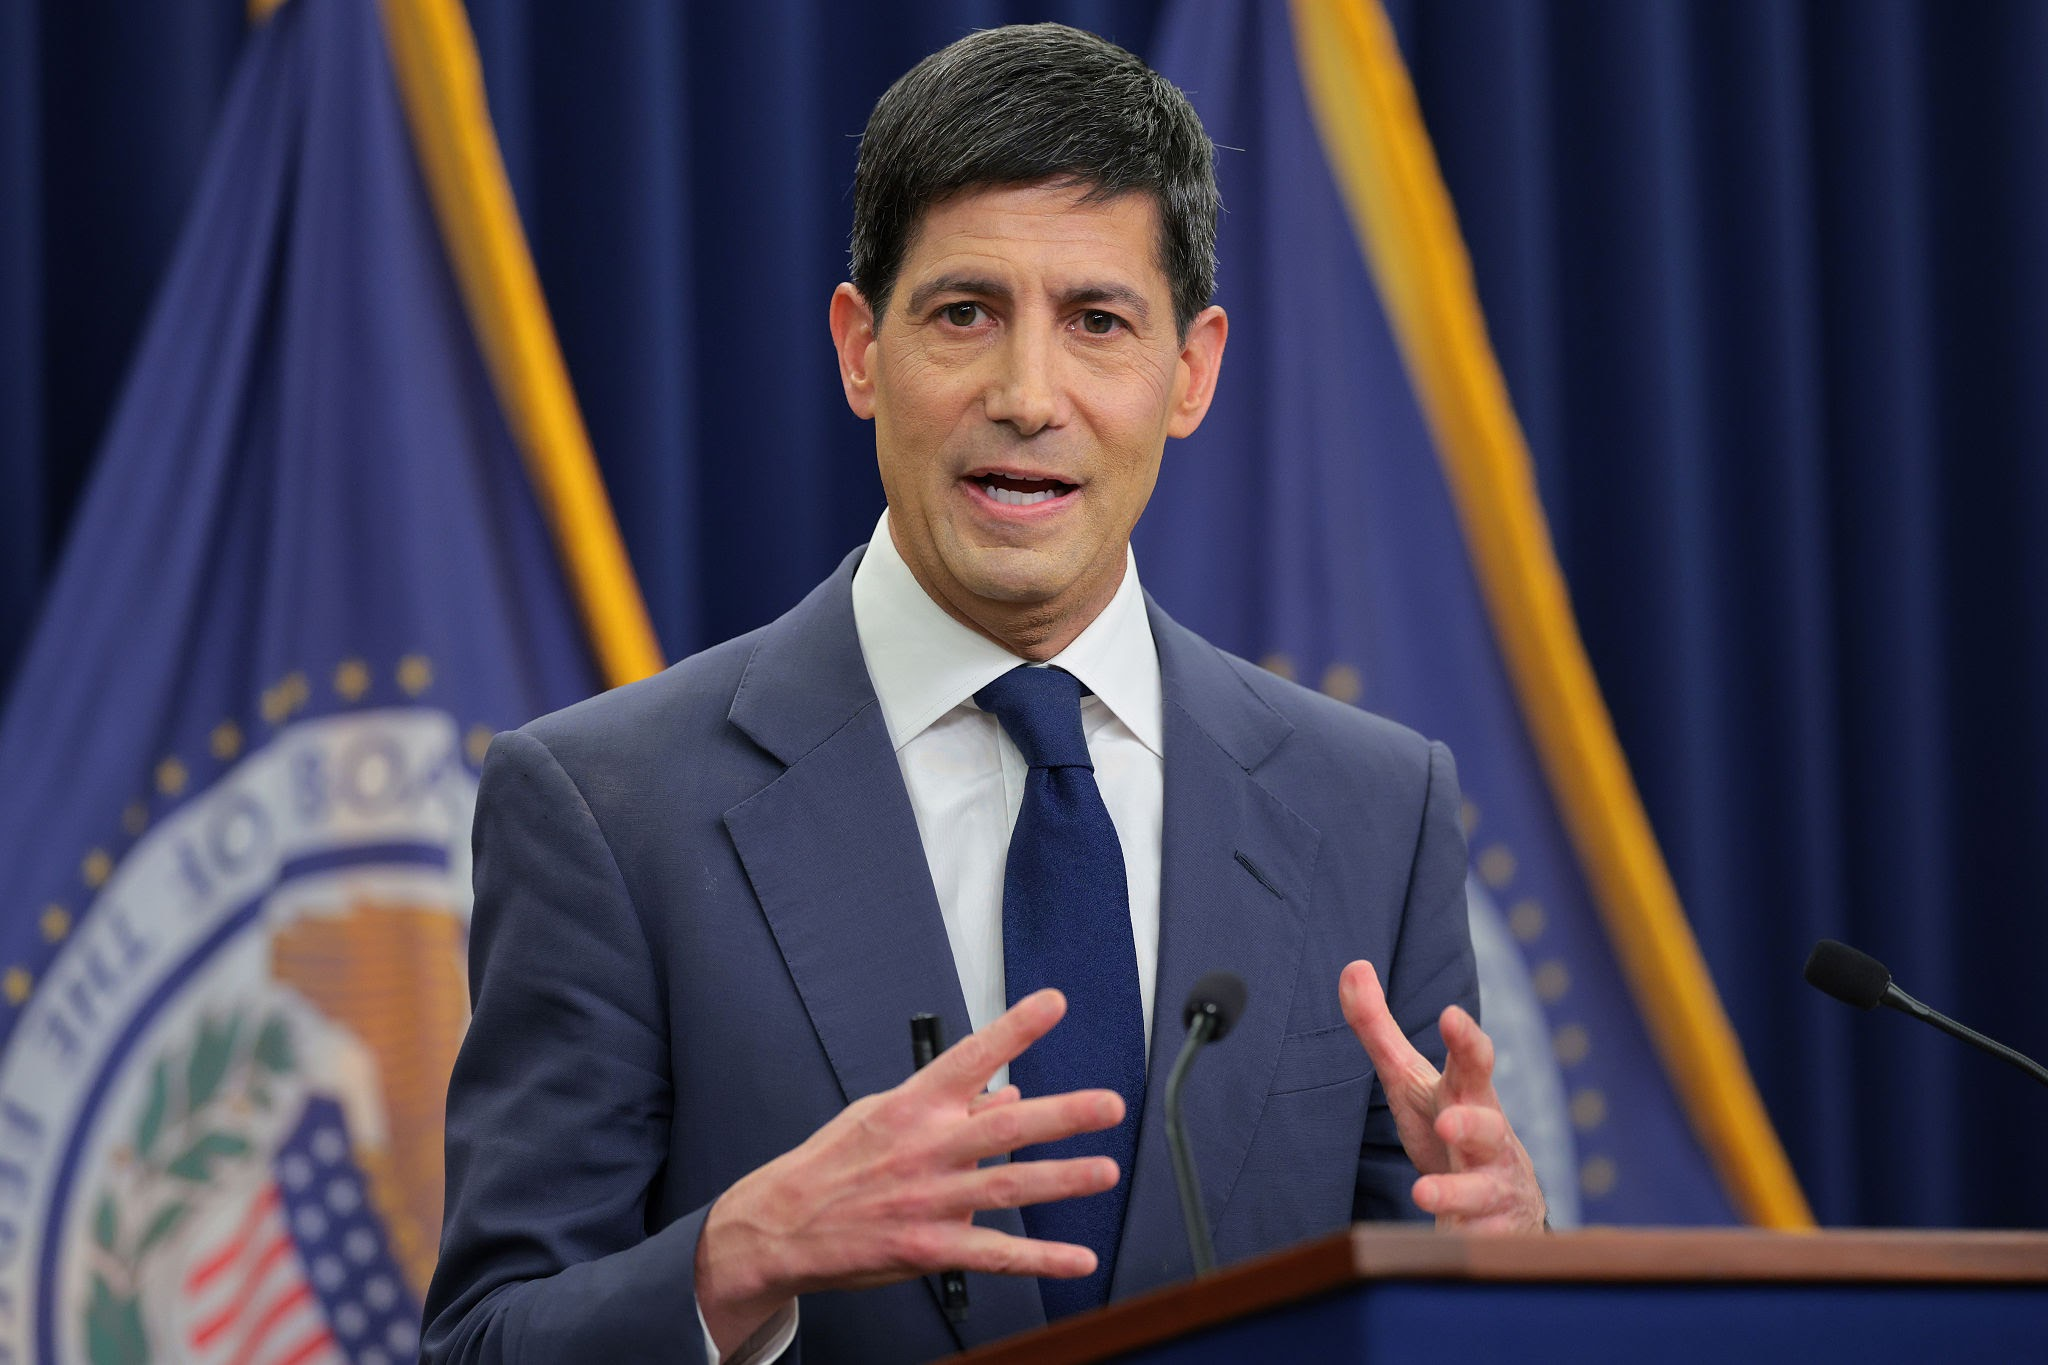
然而,這股樂觀情緒未能延續太久。就在CPI公布兩週後,聯準會於7月28至29日召開的會議上,以9比3的投票結果維持利率區間在3.50%至3.75%不變——這是新任主席沃爾許(Kevin Warsh)上任以來首次面臨聯準會內部出現明確的升息派系,三位地區聯準銀行總裁罕見地一致主張應升息一碼對抗通膨,這是自2016年以來首見的一致鷹派異議。委員會同時上修年底利率的預估中值,從3月時的3.4%大幅上調至3.8%,等於將原本市場預期的降息路徑,翻轉為隱含升息的立場。
這種政策急轉的核心原因,正是主題一所述的中東戰事重燃——能源價格的不確定性隨時可能反噬6月CPI數據所展現的降溫成果,迫使聯準會在通膨風險尚未真正解除前,選擇偏向謹慎甚至偏鷹的立場。市場對此的解讀相當直接:公債殖利率的短天期部位對政策利率變化最為敏感,美元指數在會議後也一度出現劇烈波動。
往前看,8月中將公布的7月CPI數據,將是驗證這場政策賭注的關鍵指標——若能源價格因戰事因素回升、推升7月物價數據,聯準會的鷹派立場恐將進一步強化,降息時程可能被推遲至明年。
AI資本支出財報季全面開打,市場獎懲分明
七月下旬到月底,是全球投資人引頸期盼的科技巨頭財報季。Alphabet(Google母公司)率先於7月22日公布財報,微軟與Meta於7月29日同日公布,蘋果與亞馬遜則在7月30日壓軸登場——五家公司合計計畫在2026年投入超過7,000億美元的人工智慧基礎建設資本支出,較去年大幅成長逾七成,也讓這一季的財報成為檢視「AI投資能否轉化為實際營收成長」的重要試金石。
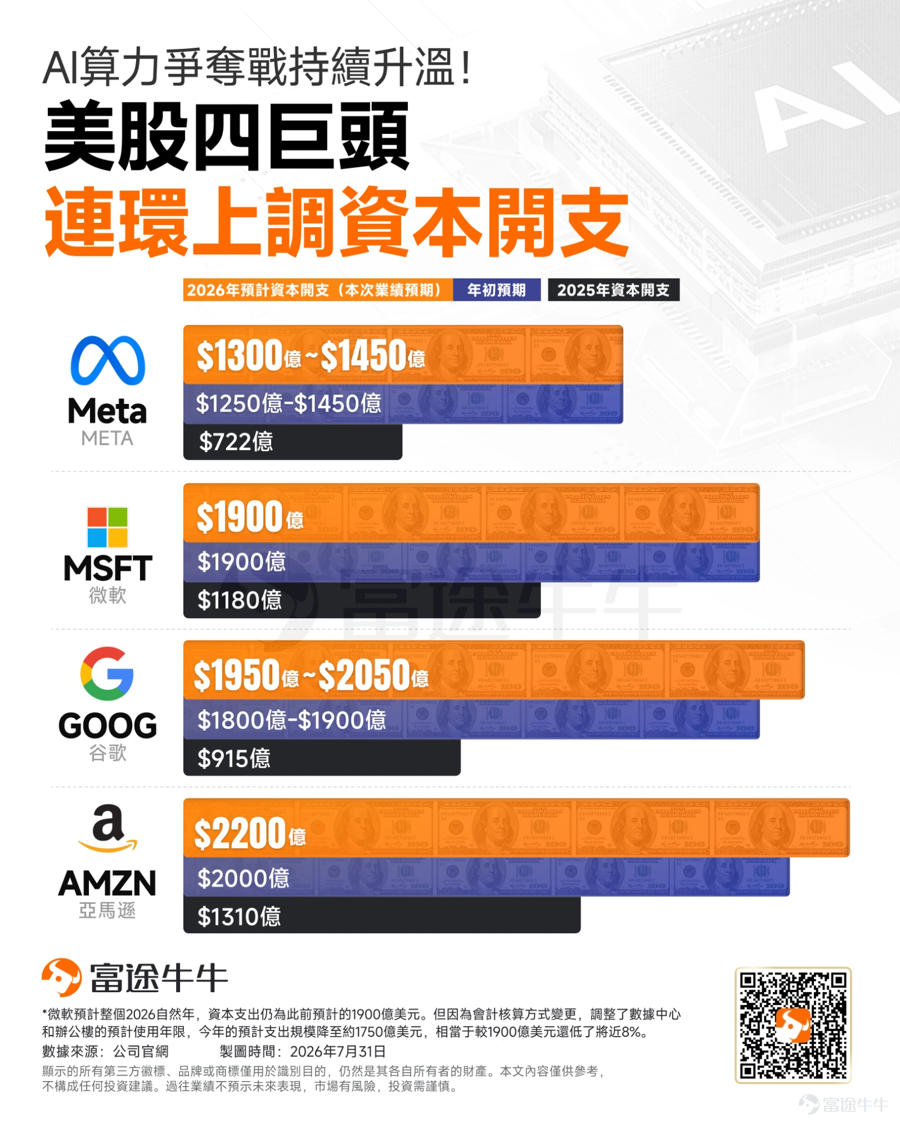
結果卻是市場史無前例的「表現分歧」。微軟受惠於雲端運算業務Azure的強勁成長,財報公布後股價於隔日上漲約15%;亞馬遜首度單季營收突破2,000億美元,雲端業務AWS成長速度創18季新高,股價同樣走揚近一成。相對地,Meta儘管廣告業務營收年增率達27%,優於市場預期,但因每股盈餘不如預期、自由現金流較去年同期驟減逾九成,加上全年資本支出指引再度上修至1,450億美元,股價在財報公布後盤後即重挫近一成。
這場財報季所揭示的市場心理轉變值得留意:投資人已不再對「AI資本支出」本身照單全收,而是開始要求企業拿出與支出規模相匹配的營收成長曲線作為佐證。換言之,市場正在從「相信故事」的階段,逐步邁入「驗證數字」的階段——這對於長期偏重成長股、尤其是科技權值股集中度較高的投資組合而言,是一個需要提高警覺的訊號。
全球股市漲勢分化,黃金站穩高檔避險
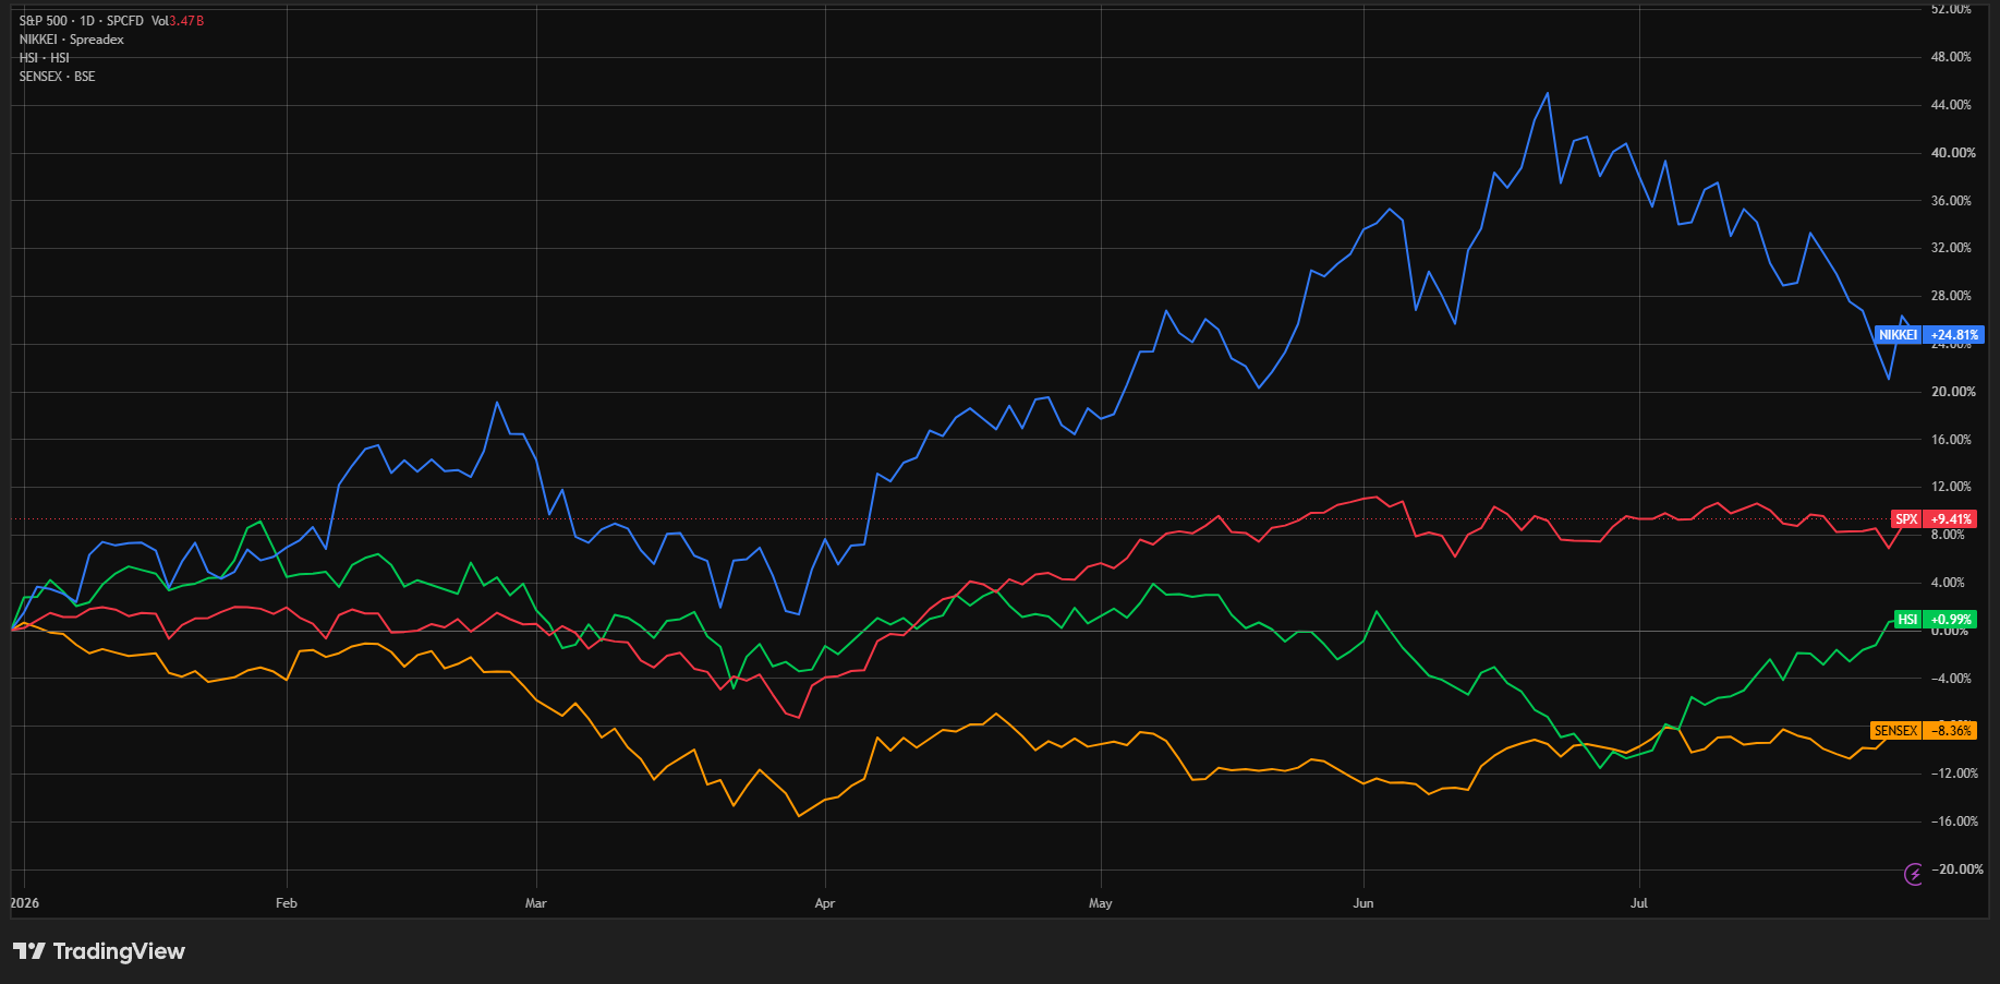
儘管中東戰事與聯準會政策路徑充滿變數,全球主要股市在7月依然交出令人矚目的成績單。標普500指數今年以來累計上漲約9.4%,那斯達克指數在多家科技巨頭財報公布後亦同步走高;日本日經225指數今年迄今漲幅更高達逾24.8%,居全球主要市場之冠,主要受惠於科技與AI相關類股的強勁表現。相形之下,新興市場的表現則明顯落後——印度SENSEX指數今年以來下跌逾8%,中國滬深股市與香港恒生指數亦分別受房地產市場疲弱與內需通縮壓力拖累而下滑。
值得留意的是,美股上半年逾一成的漲幅,集中度問題正在浮現:漲勢雖已從過去幾年獨厚「科技七雄」的格局逐步擴散至晶片製造、工業與醫療保健等類股,但科技類股占大盤市值的比重仍持續攀升,使得整體指數對少數權值股的表現更加敏感,也讓投資組合的波動性與週期性隨之提高。
在此背景下,黃金在7月維持了其作為投資組合避險工具的角色。金價站穩每盎司4,000美元上方,並在聯準會決議公布後一度因鴿派預期落空而承壓,隨後在避險買盤支撐下回穩,全月收漲1%,寫下近五個月來首次單月上漲。
對於資產配置而言,這種「風險資產與避險資產同步走強」的格局並不尋常,往往意味著市場對於未來走勢仍存在相當程度的分歧與不安,投資人應避免將股市的強勁表現簡單解讀為風險已然解除的訊號。
策略觀點與資產配置建議
核心觀點
七月最重要的訊號,是宏觀環境從「單純的降息倒數計時」轉變為「地緣政治與貨幣政策相互角力」的複雜局面。通膨數據雖然降溫,但戰事重燃讓聯準會不敢輕舉妄動,甚至轉向鷹派;與此同時,AI資本支出的故事正從「無條件的樂觀」進入「按績效計酬」的新階段。展望8月,投資人須同時緊盯荷姆茲海峽的地緣局勢、7月CPI數據,以及科技類股財報後續效應,這三條主線的交織將是決定市場方向的關鍵。
股票
| 市場/板塊 | 建議態度 | 配置邏輯 |
|---|---|---|
| 美股-雲端與晶片供應鏈 | 增持 | 營收成長明確跟上資本支出,市場給予正向回饋,基本面支撐仍在 |
| 美股-資本支出未兌現個股 | 減持 | 市場對「燒錢換成長」的容忍度下降,財報後波動風險升高 |
| 日股 | 持平偏增持 | 今年迄今漲幅居全球之冠,但漲勢已相對充分,建議逢回布局而非追高 |
| 新興市場(中國、印度) | 減持 | 分別面臨房地產與內需壓力、經濟成長放緩雙重逆風,短線缺乏催化劑 |
近期股票配置的核心思路,是從「押注整體AI主題」轉向「精選能將資本支出轉化為實際營收成長的企業」,並對財報後股價波動保持高度警覺,避免在市場情緒劇烈擺盪時追高殺低。
債券
| 類別 | 建議態度 | 配置邏輯 |
|---|---|---|
| 美國短天期公債 | 增持 | 聯準會鷹派立場下,短端利率具吸引力且對政策不確定性較不敏感 |
| 美國長天期公債 | 減持 | 年底利率預估中值上修,降息想像空間受壓縮,存續期風險偏高 |
| 投資等級公司債 | 持平 | 企業信用體質仍屬穩健,但需留意殖利率曲線波動對估值的影響 |
聯準會鷹派轉向意味著降息時程恐怕比市場先前預期更晚,建議整體債券部位縮短存續期,靜待9月會議與8月中CPI數據釐清政策方向後,再考慮拉長天期布局。
大宗商品與另類資產
| 品項 | 建議態度 | 配置邏輯 |
|---|---|---|
| 黃金 | 增持 | 地緣政治風險未解,加上美元波動加劇,黃金作為投資組合避險核心的角色更形重要 |
| 原油 | 中性偏機動 | 荷姆茲海峽航運狀況牽動供給端風險,建議保持彈性、避免重倉單方向押注 |
在地緣政治風險尚未明朗之前,黃金與原油部位的戰略意義在於為投資組合提供緩衝,而非追求短期價差收益。
結論
通膨數據的降溫本應是市場的利多,卻因中東戰事重燃而被聯準會的鷹派轉向所抵銷;AI資本支出的敘事本應持續推升科技股估值,卻在財報季正式檢驗下出現明顯分歧。這些反差說明,市場正處於一個宏觀敘事與產業基本面同時重新定價的階段,任何單一因素的變化都可能牽動資產價格的劇烈擺盪。展望8月,投資人應密切關注三個關鍵變數:荷姆茲海峽局勢是否進一步升級、7月CPI數據能否延續降溫趨勢,以及科技巨頭下一季財報能否提供更清晰的AI營收佐證。在此之前,維持適度的避險部位、精選基本面扎實的個股,將是穿越這段不確定期的核心策略。
"In the middle of difficulty lies opportunity." — Albert Einstein
「機會,往往就藏在困難之中。」
以上內容僅供內部參考使用,不構成投資建議,未經同意不得轉傳、修改、販售,讀者須自行評估風險。
